Авансовый отчет по командировке — это не формальность, а критичная точка контроля для бухгалтерии, HR и финансового блока. Именно на этом этапе компания либо спокойно принимает расходы и закрывает подотчет, либо получает доработки, задержки в закрытии месяца, споры с сотрудниками и налоговые риски. Для IT-менеджеров, руководителей административных функций, бухгалтеров и операционных директоров проблема обычно одна и та же: поездка состоялась, деньги потрачены, но отчет оформлен так, что часть затрат невозможно принять с первого раза.
Авансовый отчет по командировке: почему расходы не принимают чаще всего
Основная причина отказов почти всегда одна: между фактической поездкой, подтверждающими документами и самим отчетом нет полной логической связки. Бухгалтерия проверяет не только наличие чеков и билетов, но и то, можно ли доказать служебный характер каждой суммы, корректность сроков и соответствие внутренним правилам компании.
Обычно в проверке участвуют сразу несколько функций:
- Бухгалтерия — смотрит комплектность документов, суммы, реквизиты, корректность подотчета, остаток или перерасход.
- Кадровая служба или HR-администратор — сопоставляет поездку с приказом, сроками командировки и статусом сотрудника.
- Налоговые специалисты — оценивают, можно ли безопасно принять расходы в учете и не создать претензий при проверке.
- Руководитель подразделения — подтверждает деловую цель поездки и необходимость отдельных затрат.
Даже мелкая неточность в датах, суммах или оформлении документов может привести к отказу. Например, если чек пробит на день позже окончания поездки, гостиница выдала бронь вместо закрывающего документа, а в отчете нет пояснения по служебной цели расходов, бухгалтерия почти наверняка отправит документ на доработку.
В этой статье разберем 15 типичных ошибок, из-за которых авансовый отчет по командировке не принимают, а также покажем, как быстро исправить каждую из них без бесконечной переписки между сотрудником, бухгалтером и руководителем.
Какие документы и сроки нужно проверить до сдачи отчета
Прежде чем искать ошибки, важно выстроить базовый контроль: сроки, комплект документов, обязательные реквизиты и правила отражения расходов. Это снижает нагрузку на бухгалтерию и позволяет проверять отчет за минуты, а не по нескольким итерациям.
Срок подачи и комплект подтверждающих документов
После возвращения из поездки сотрудник должен сдать авансовый отчет по командировке в сроки, установленные законодательством и локальными правилами компании. На практике чаще всего ориентируются на 3 рабочих дня после возвращения или после выхода на работу, если сотрудник был в отпуске, на больничном или вернулся в нерабочий день.
Обычно к отчету прикладывают:
- билеты или маршрут-квитанции;
- посадочные талоны;
- чеки ККТ;
- квитанции;
- счета и акты по проживанию;
- документы по такси, трансферам, аренде транспорта;
- служебные записки по спорным или нестандартным расходам;
- электронные документы из приложений, личных кабинетов и сервисов бронирования.
Если часть подтверждений утеряна, действовать нужно быстро. Практически всегда лучше сначала попытаться восстановить документ: запросить дубликат у гостиницы, справку у перевозчика, повторную выгрузку электронного чека из сервиса или банка. Если восстановление невозможно, остается оформлять служебную записку и согласовывать решение с руководителем, понимая, что такие суммы могут не принять полностью или частично.
Если документы получены только в электронном виде, важно проверить три вещи:
- файл открывается без ошибок;
- реквизиты читаются полностью;
- документ содержит данные, позволяющие идентифицировать поставщика, дату, сумму и вид услуги.
Как правильно оформить авансовый отчет по командировке
Чтобы авансовый отчет по командировке был принят, в нем должны быть заполнены обязательные реквизиты первичного документа и внутренняя логика расходов.
Проверьте, чтобы в отчете были:
- наименование организации;
- дата и номер отчета;
- ФИО и должность подотчетного лица;
- назначение аванса;
- выданная сумма;
- сведения о фактических расходах;
- итог по принятым расходам;
- остаток к возврату или сумма перерасхода;
- подписи ответственных лиц.
Особое внимание нужно уделить следующим зонам риска:
- маршруты поездки — точки отправления и прибытия должны совпадать с командировочным основанием;
- даты — билеты, проживание и другие расходы должны укладываться в период командировки или иметь понятное объяснение;
- назначение расходов — каждый спорный расход лучше пояснить сразу;
- валютные операции — пересчет должен быть выполнен по правилам, принятым в компании и учете.
При ручном заполнении чаще всего возникают ошибки из-за переноса данных из разных источников: электронная почта, приложение банка, сервис бронирования, бумажные чеки, Excel-таблицы. Именно на стыке этих источников появляются дубли, несовпадение сумм и потеря документов.
Ключевые показатели эффективности (KPI) для процесса сдачи авансового отчета
Чтобы управлять процессом системно, а не реагировать на ошибки постфактум, компании стоит отслеживать несколько KPI:
- Доля отчетов, принятых с первого раза — показывает качество подготовки сотрудниками и эффективность инструкций.
- Средний срок сдачи отчета после командировки — помогает контролировать дисциплину и скорость закрытия подотчета.
- Средний срок согласования отчета — отражает нагрузку на бухгалтерию и руководителей.
- Процент отчетов с неполным комплектом документов — индикатор слабых мест в регламенте.
- Доля расходов, отклоненных при проверке — позволяет выявить типовые нарушения по категориям затрат.
- Количество исправлений на один отчет — показывает, насколько процесс зависит от ручной доработки.
- Процент электронных документов, не прошедших проверку — важный KPI для компаний, переходящих на цифровой документооборот.
15 ошибок в авансовом отчете по командировке и способы их исправить
Ниже — самые частые причины, по которым авансовый отчет по командировке возвращают сотруднику или не принимают расходы полностью. Формат разбора практический: ошибка, риск и способ исправления.
Ошибки 1–5: нет обязательных документов, нарушены даты, не совпадают суммы
1. Нет подтверждающего документа по расходу
Это самая очевидная, но и самая частая ошибка. Расход заявлен, но чека, квитанции, билета или иного документа нет.
Что происходит: бухгалтерия не может подтвердить факт расхода и его сумму.
Как исправить: запросить дубликат документа у поставщика, выгрузить электронную копию из личного кабинета, получить повторный чек. Если восстановление невозможно — оформить служебную записку и передать вопрос на отдельное согласование.
2. В чеке или билете указана дата вне периода командировки
Например, поездка была с 10 по 12 марта, а чек на проживание датирован 13 марта или билет приобретен с поездкой на дату, не совпадающую с приказом.
Что происходит: возникает вопрос, относится ли расход к командировке.
Как исправить: проверить, нет ли объективной причины — поздний выезд, перенос рейса, вынужденная ночевка, ранний заезд по логистике. Если причина есть, приложить пояснение и подтверждающие документы.
3. Сумма в отчете не совпадает с первичным документом
Сотрудник вручную внес одну сумму, а в чеке указана другая. Разница может быть даже в несколько рублей из-за округления или ошибочного переноса.
Что происходит: отчет теряет достоверность как первичный документ.
Как исправить: перепроверить все суммы по оригиналам, исправить отчет и, если нужно, переподписать его по внутреннему порядку.
4. Нет расшифровки назначения расхода
Это критично для такси, представительских расходов, доплат в гостинице, багажа, сервисных сборов, парковки, связи и прочих неоднозначных статей.
Что происходит: расход выглядит как личный или непонятный.
Как исправить: добавить краткое, но точное описание. Например: «такси от аэропорта до места встречи с заказчиком», «плата за багаж с образцами продукции», «парковка служебного автомобиля у производственной площадки».
5. Документы оформлены на другое лицо или организацию
Частая ситуация при бронировании через сторонние сервисы, оплате коллегой или использовании личного аккаунта.
Что происходит: связь между сотрудником, компанией и расходом не подтверждена.
Как исправить: запросить корректный документ у поставщика или приложить пакет пояснений, который подтверждает, что услуга фактически была оказана именно командированному сотруднику в интересах компании.
Ошибки 6–10: проблемы с транспортом, проживанием, суточными и валютой
6. Не приложены посадочные талоны или маршрут-квитанции
Для перелетов именно эта ошибка часто блокирует принятие транспортных расходов.
Что происходит: сам факт поездки может быть подтвержден неполно.
Как исправить: выгрузить электронный посадочный талон, запросить справку о перелете у авиакомпании, приложить маршрут-квитанцию и иные доступные подтверждения.
7. По проживанию есть бронь, но нет закрывающих документов
Бронь подтверждает намерение, а не факт проживания и оплаты. Нужны документы, по которым видно, что услуга действительно оказана.
Что происходит: расходы на проживание не принимаются или принимаются частично.
Как исправить: запросить у гостиницы счет, чек, акт, ваучер или другой надлежащий закрывающий документ. Особенно внимательно проверяйте агрегаторы и зарубежные сервисы бронирования.
8. Суточные рассчитаны неверно или без учета локальных правил компании
Сотрудник или бухгалтер рассчитывает суточные «по памяти», не сверяясь с внутренним положением о командировках.
Что происходит: сумма в отчете расходится с действующим регламентом.
Как исправить: пересчитать суточные по утвержденным правилам: по географии поездки, длительности, дням в пути, выходным, однодневным поездкам и внутренним лимитам.
9. Расходы в валюте пересчитаны по неправильному курсу
Это типичный риск в зарубежных поездках. Ошибка возникает, когда суммы конвертируют по курсу банка из SMS, по курсу карты, по приблизительному значению или по неверной дате.
Что происходит: итог в рублях искажается, а бухгалтерия не может принять расчет без корректировки.
Как исправить: применять курс в соответствии с внутренними правилами учета и датой, принятой компанией для пересчета. Все валютные расходы должны быть единообразно обработаны.
10. Есть личные траты, включенные в служебные расходы
Мини-бар, спа, личные покупки, повышенный класс обслуживания без согласования, личные поездки на такси — самые частые примеры.
Что происходит: отчет вызывает вопросы по добросовестности и целевому использованию подотчетных сумм.
Как исправить: исключить личные расходы из отчета сразу. Если в одном документе смешаны личные и служебные траты, нужно выделить принимаемую часть и приложить пояснение.
Ошибки 11–15: дубли, исправления, электронные чеки и внутренние несоответствия
11. Один и тот же расход отражен дважды
Такое происходит, когда расход попадает в отчет и как ручная строка, и как автоматически загруженный документ из сервиса или корпоративной системы.
Что происходит: завышается сумма к возмещению или к принятию в учете.
Как исправить: сверить отчет по уникальным признакам — дата, поставщик, сумма, номер документа. Удалить дубли до отправки на согласование.
12. В отчете есть исправления без подтверждения и пояснений
Ручные правки в суммах, датах, назначениях и реквизитах без понятного основания вызывают обоснованные вопросы.
Что происходит: документ выглядит ненадежным.
Как исправить: оформлять исправления только по установленному порядку компании: с пояснением, подтверждающим документом и подписями ответственных лиц, если это требуется.
13. Электронный чек не читается или не содержит нужных реквизитов
Скриншот может быть обрезан, PDF — поврежден, QR-код — неразборчив, а часть полей — скрыта.
Что происходит: формально документ приложен, но фактически его нельзя проверить.
Как исправить: повторно выгрузить документ в хорошем качестве, сохранить оригинальный файл, проверить видимость суммы, даты, поставщика и иных обязательных реквизитов.
14. Расход согласован устно, но не подтвержден документально
Например, руководитель разрешил такси бизнес-класса, продление проживания или срочную замену билета, но это никак не зафиксировано.
Что происходит: при проверке у бухгалтерии нет основания принять нестандартный расход.
Как исправить: оформить постфактум служебную записку, согласование по почте, резолюцию руководителя или иной документ, предусмотренный внутренним регламентом.
15. Итоговая сумма не совпадает с выданным авансом или остатком к возврату
Финальный блок отчета часто заполняется с ошибками: арифметика верна по строкам, но неправильно посчитан остаток или перерасход.
Что происходит: отчет невозможно закрыть бухгалтерской проводкой без дополнительной сверки.
Как исправить: отдельно пересчитать три показателя:
- сколько было выдано;
- сколько подтверждено расходами;
- сколько сотрудник должен вернуть или сколько компания должна компенсировать.
Как правильно отчитаться по командировке без доработок и возвратов
Если цель — чтобы авансовый отчет по командировке принимался с первого раза, нужен не просто шаблон, а понятный порядок проверки. На практике работают короткие, дисциплинированные процедуры перед отправкой в бухгалтерию.
Пошаговый порядок проверки перед отправкой
Ниже — рабочий порядок, который я рекомендую внедрять в компаниях с регулярными командировками.
-
Сверьте маршрут и период поездки
Сопоставьте приказ, билеты, проживание, служебные встречи и фактические даты. Любое отклонение должно быть объяснимо и подтверждено. -
Проверьте каждую сумму по первичному документу
Не полагайтесь на банковские уведомления, переписку или память сотрудника. Основа — только документ, который можно приложить к отчету. -
Разделите спорные и стандартные расходы
Билеты и гостиница обычно проверяются быстро. Такси, допуслуги, сверхлимитные траты и валютные расходы лучше маркировать отдельно и снабжать пояснением сразу. -
Проверьте читаемость и формат приложений
Все файлы должны открываться, а бумажные документы — быть отсканированы без обрезки ключевых реквизитов. -
Пересчитайте итоговую часть отчета
Финальная сверка аванса, принятых расходов, остатка и перерасхода должна выполняться отдельно, желательно не тем же человеком, который собирал документы.
Как заполнить авансовый отчет в 2026 году с учетом электронных документов
В 2026 году ключевой риск уже не в отсутствии документов как таковых, а в их цифровой фрагментации. Один расход может существовать сразу в четырех местах: в банковском приложении, в почте, в сервисе бронирования и в ERP-системе.
Поэтому при работе с электронными документами важно:
- загружать оригинальные файлы, а не только скриншоты;
- проверять, что в документе есть дата, сумма, поставщик, услуга;
- сохранять документ в формате, пригодном для проверки и хранения;
- заранее понимать, какие документы компания принимает как достаточные;
- фиксировать связь между цифровым документом и конкретной строкой отчета.
Отдельно проверьте внутренние правила компании:
- какие форматы файлов допустимы;
- можно ли сдавать только электронные документы;
- требуется ли распечатка отдельных подтверждений;
- какие расходы требуют предварительного согласования;
- как оформляются исключения и утерянные документы.
Лучшие практики внедрения процесса
Если вы отвечаете за корпоративную отчетность по командировкам, вот 4 практики, которые дают максимальный эффект:
-
Стандартизируйте категории расходов
Не оставляйте свободные формулировки там, где можно выбрать тип из справочника: проезд, проживание, такси, суточные, сервисный сбор, иное. -
Внедрите предварительную валидацию
Система или шаблон должны проверять обязательные поля, диапазон дат, арифметику и наличие приложений еще до отправки в бухгалтерию. -
Разделите массовые и нестандартные кейсы
80% отчетов должны идти по быстрому маршруту. Сложные расходы нужно направлять в отдельный поток согласования. -
Собирайте аналитику по причинам возвратов
Если вы не видите, какие ошибки повторяются чаще всего, вы не сможете сократить время согласования и нагрузку на бухгалтерию.
Как упростить отчетность по командировке в компании
Когда объем поездок растет, ручная проверка перестает быть управляемой. Ошибки в датах, дубли чеков, несоответствие сумм и отсутствие подтверждений начинают влиять уже не только на бухучет, но и на скорость закрытия месяца, прозрачность расходов и доверие руководства к данным.
Когда помогают шаблоны, регламенты и автоматизация
Наиболее устойчивый результат дают три уровня стандартизации:
- Шаблоны — фиксируют обязательные поля и логику заполнения;
- Регламенты — объясняют, что считается принимаемым документом и как действовать в исключениях;
- Автоматизация — сокращает ручной перенос данных и проверяет отчет до участия бухгалтера.
Стандартизировать стоит в первую очередь:
- реквизиты сотрудника и поездки;
- справочник категорий расходов;
- проверку дат относительно периода командировки;
- контроль совпадения суммы отчета с первичными документами;
- логику расчета суточных;
- обработку валютных расходов;
- финальную сверку аванса и остатка.
Внутренние инструкции ускоряют согласование особенно заметно в крупных компаниях, где в процессе участвуют сотрудник, руководитель, тревел-координатор, бухгалтер и финансовый контролер.
Корпоративные сервисы для поездок и отчетности особенно полезны, когда нужно:
- централизованно собирать документы по билетам и проживанию;
- видеть статусы отчетов в реальном времени;
- автоматически выявлять дубли и пропуски;
- анализировать причины отклонений по подразделениям, сотрудникам и категориям расходов.
Практический чек-лист перед сдачей авансового отчета
Перед отправкой отчета проверьте, что:
- все расходы связаны с целями командировки;
- по каждой сумме есть подтверждающий документ;
- даты, реквизиты и итоговые расчеты совпадают между собой;
- отчет можно проверить за несколько минут без дополнительных уточнений.
FineBI как инструмент контроля и ускорения процесса
На уровне одной поездки проблему еще можно решить вручную. Но в масштабе компании это быстро превращается в постоянные доработки, ручные сверки и неочевидные риски в учете. Создавать это вручную сложно; используйте FineBI, чтобы задействовать готовые шаблоны и автоматизировать весь рабочий процесс.
FineBI помогает выстроить управляемый контур отчетности по командировкам:
- собирать данные из разных систем и файлов в единое аналитическое пространство;
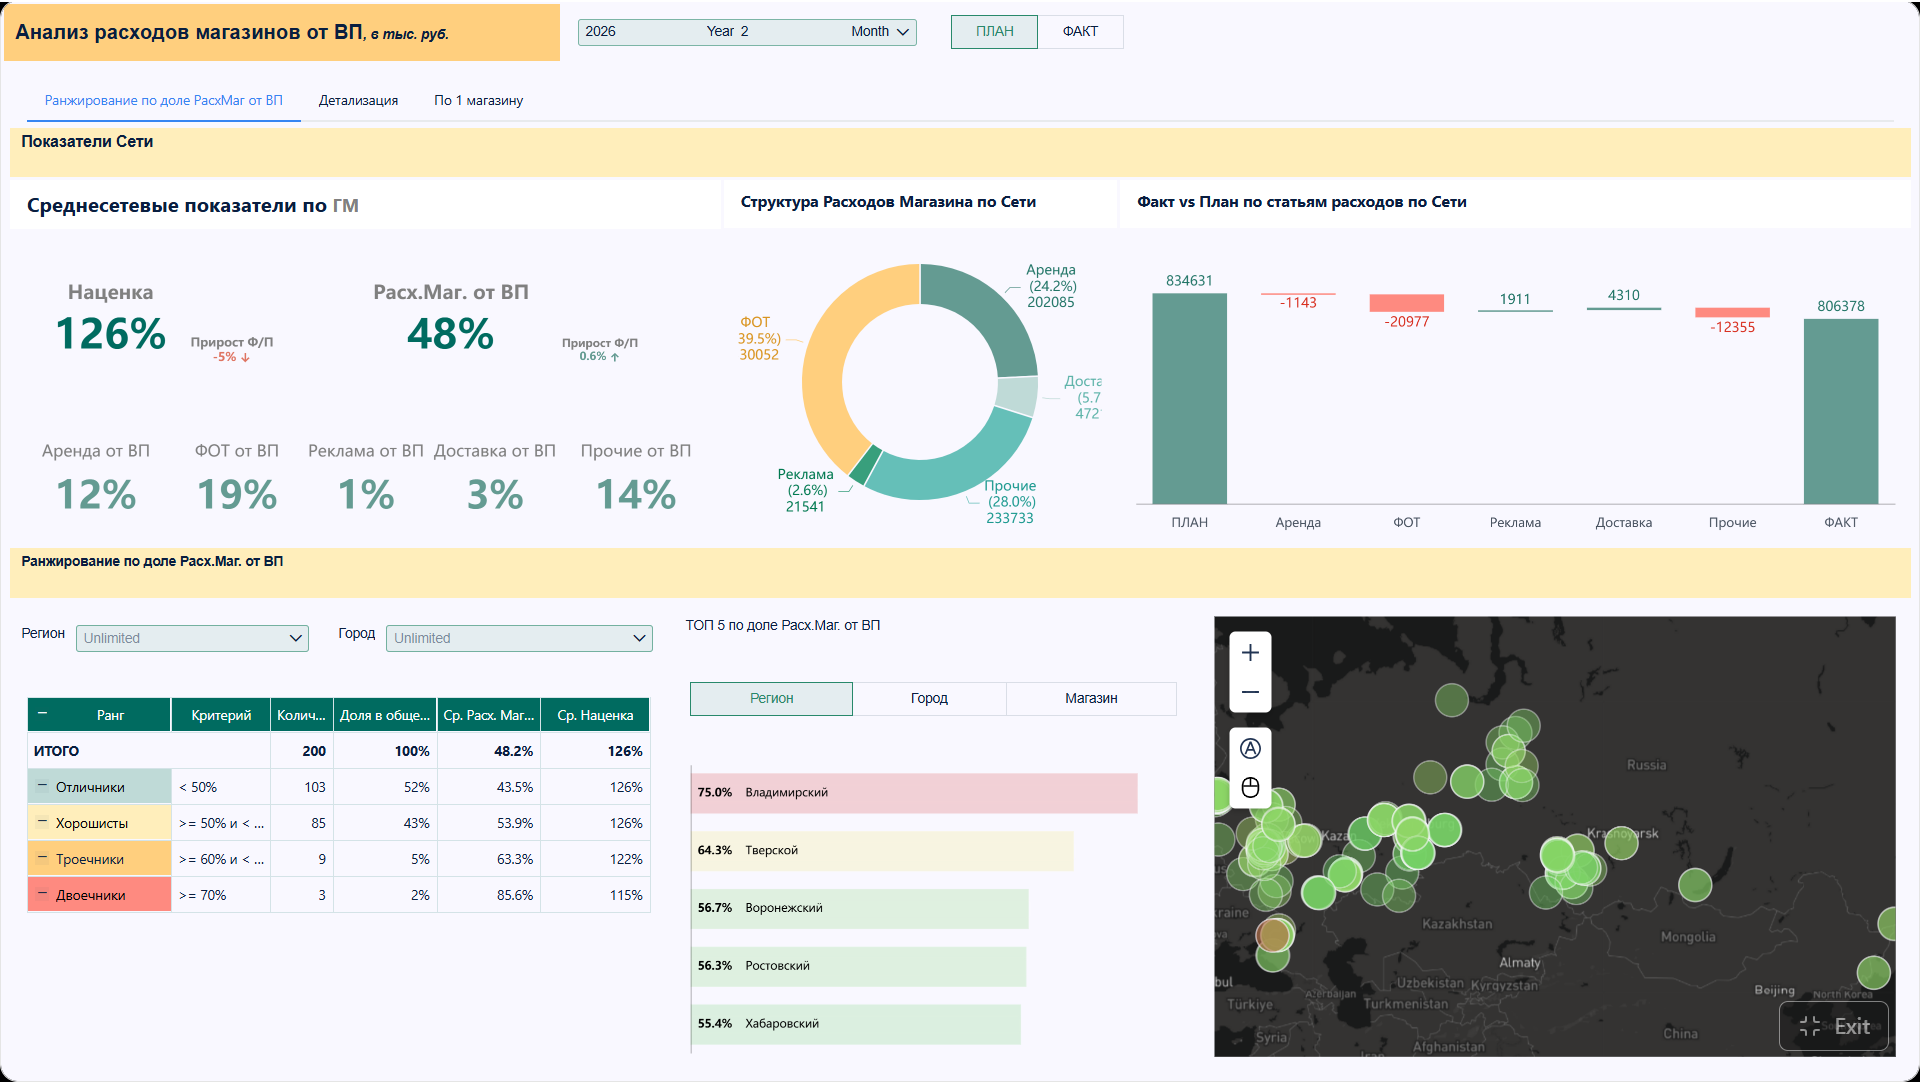
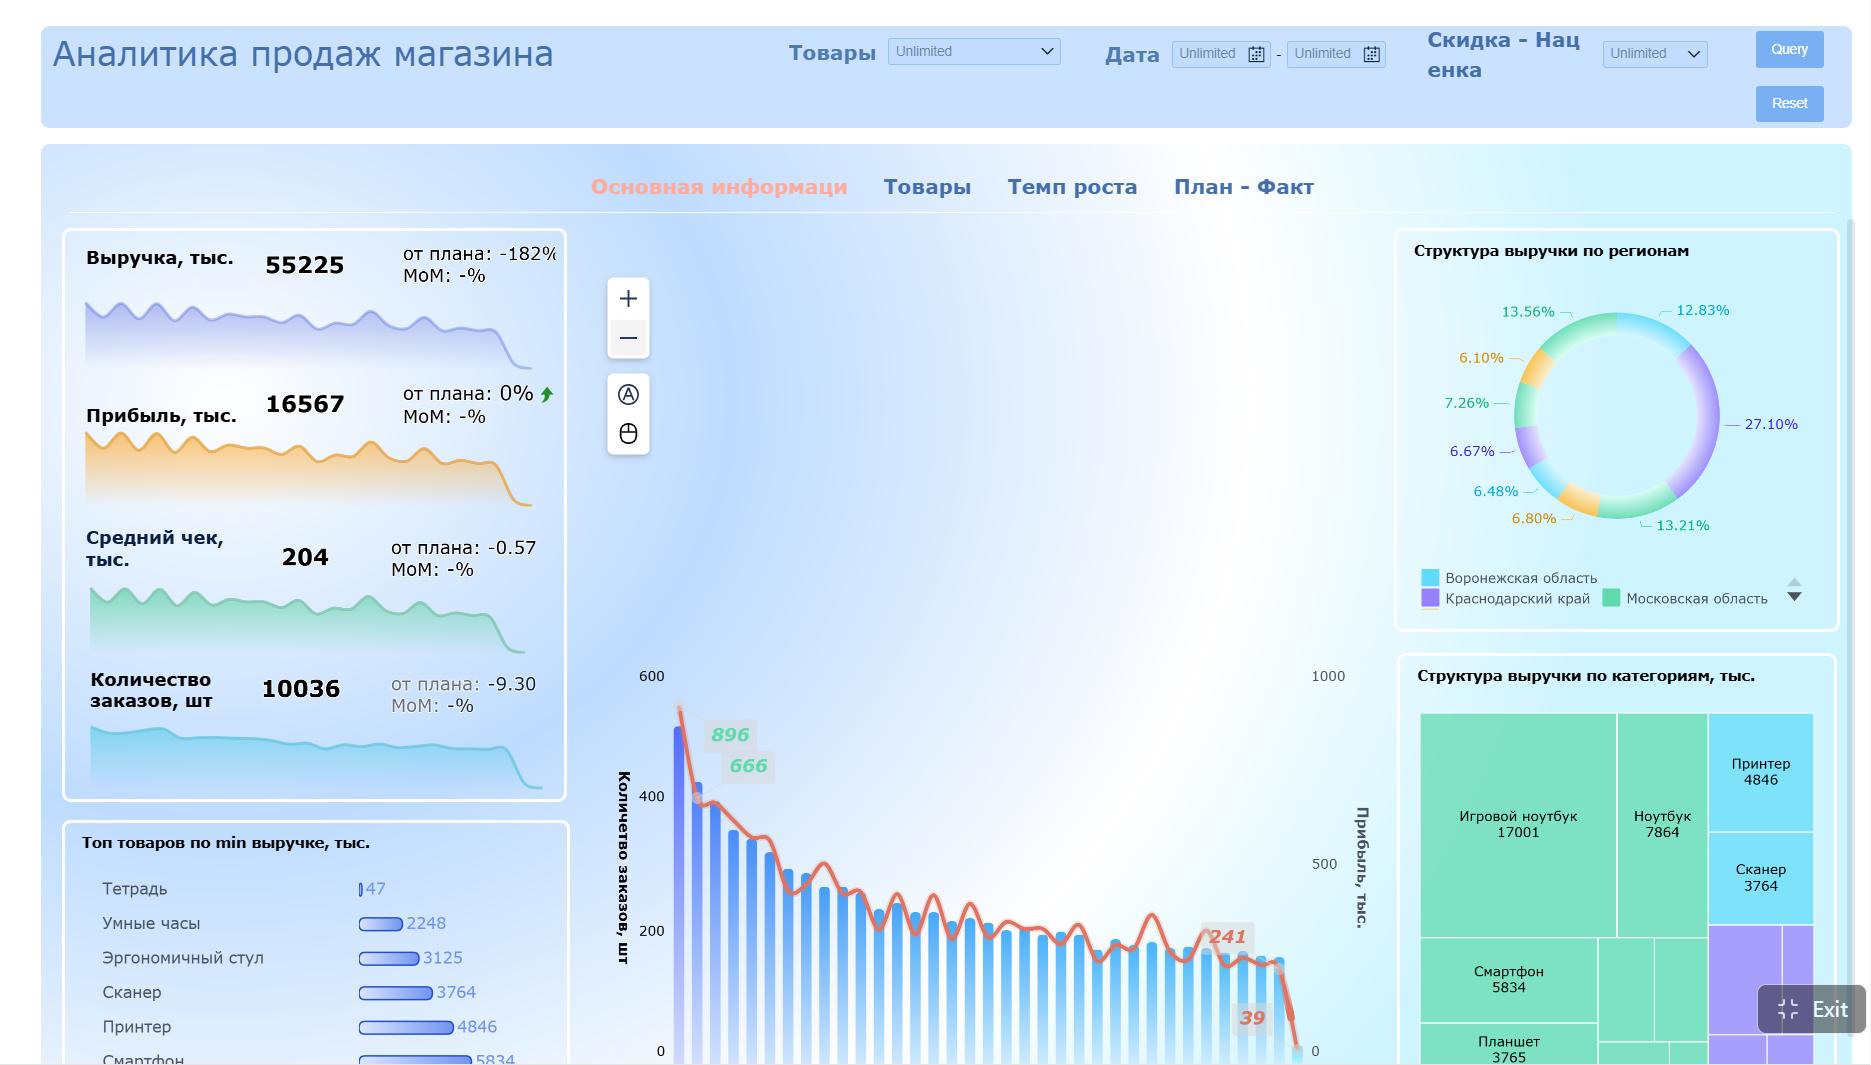
- визуализировать KPI по срокам сдачи, возвратам и отклоненным расходам;
- выявлять повторяющиеся ошибки по подразделениям и категориям затрат;
- контролировать узкие места в процессе согласования;
- использовать готовые шаблоны дашбордов для финансовых и операционных сценариев.
Для ЛПР это означает не просто «красивый BI», а реальную управляемость процесса: меньше ручных операций, выше прозрачность расходов, быстрее закрытие периода и ниже риск принятия некорректных сумм.
FAQs
Обычно отчет сдают в течение 3 рабочих дней после возвращения из командировки или после выхода на работу, если сотрудник вернулся в нерабочий день, был в отпуске или на больничном. Точный срок лучше сверить с локальными правилами компании.