Кредитный конвейер в 2026 году — это уже не просто цепочка проверок по заявке, а управляемая цифровая система, которая соединяет фронт, правила принятия решений, антифрод, внешние источники, электронное досье и сквозную аналитику. Для банка это означает не только ускорение выдачи, но и возможность менять кредитную политику без тяжелых релизов, снижать операционную нагрузку и видеть узкие места процесса до того, как они начинают влиять на конверсию.
Если смотреть на задачу прагматично, банку нужен не просто workflow по заявке. Нужны BI-дашборды для контроля KPI кредитного конвейера и AI-ассистент для ускорения анализа, отчетности, алертов и follow-up по отклонениям. С FineBI + Dora бизнес-пользователи могут запрашивать аналитику в чате, получать chart-based answers или dashboard-style analysis views на основе доверенных BI-активов и получать scheduled summaries еще до следующего кредитного комитета или операционного совещания.
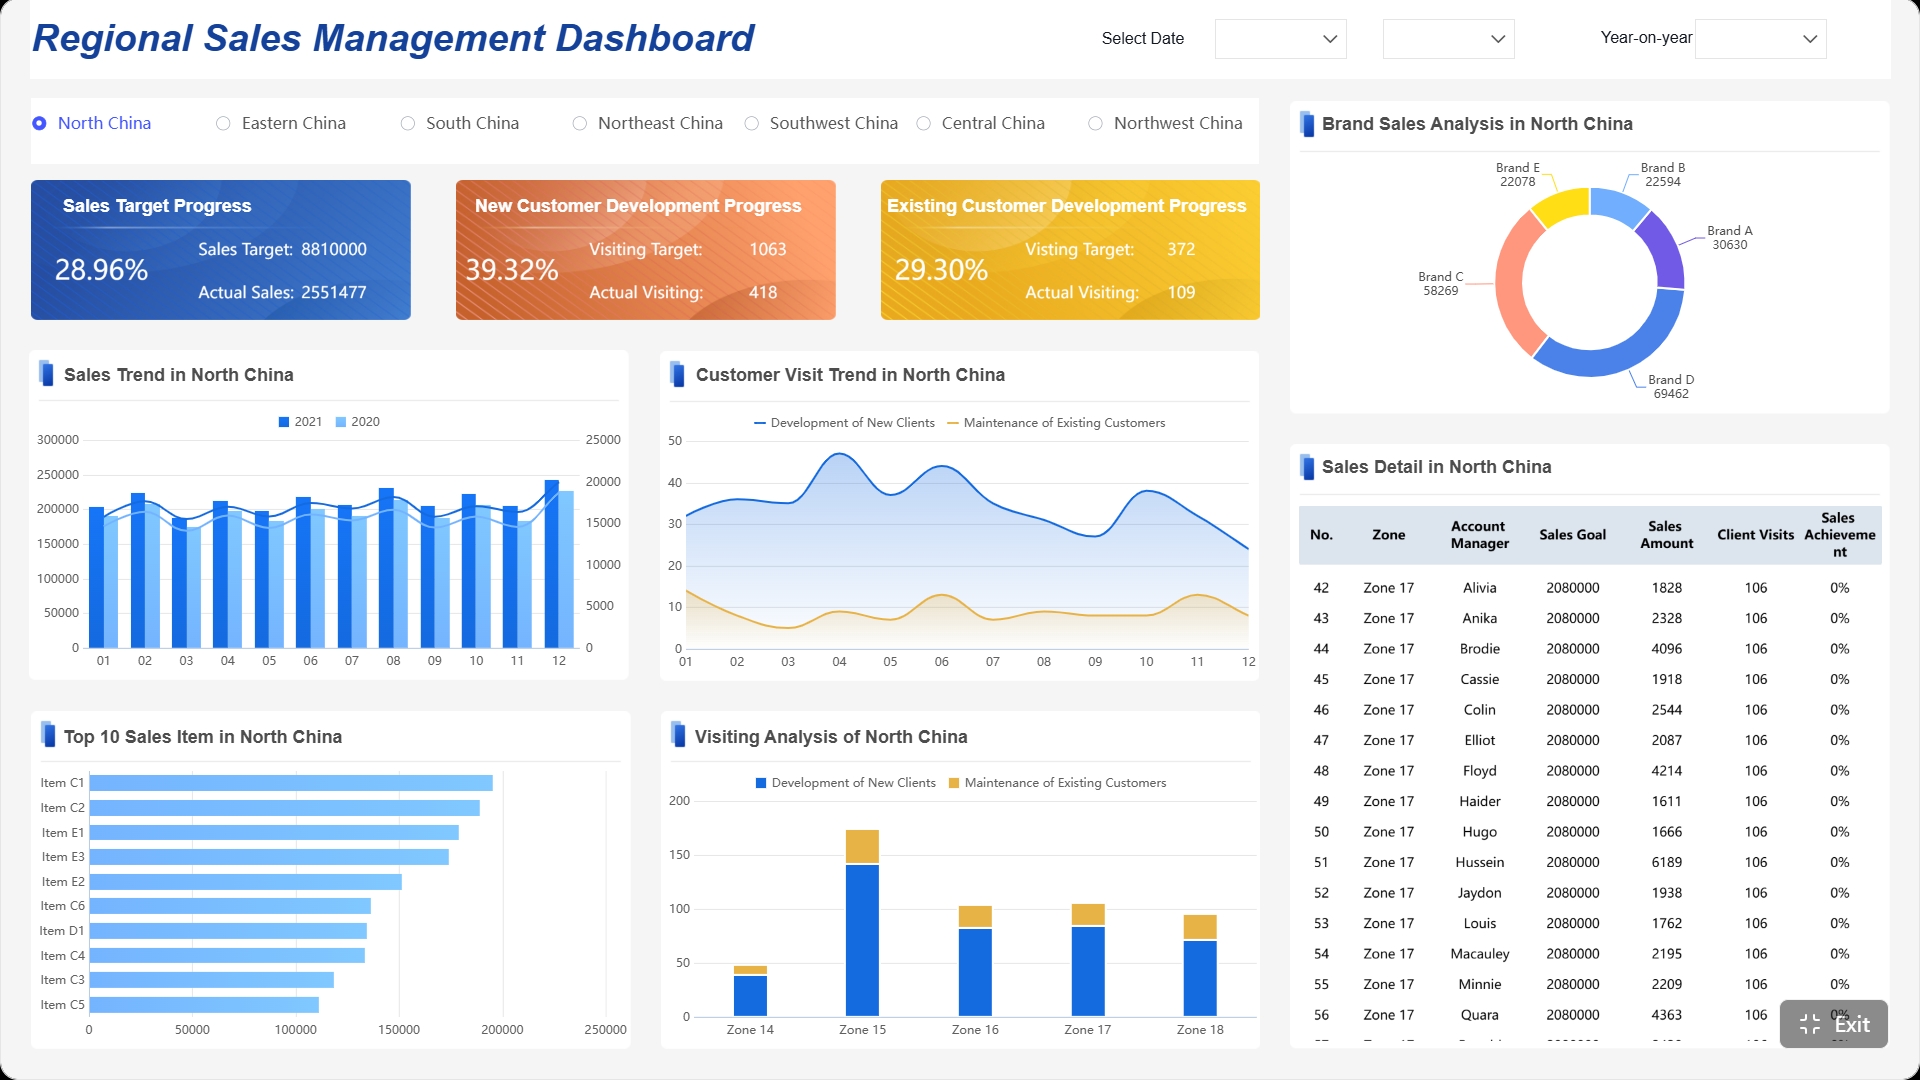
Все дашборды в этой статье созданы с помощью FineBI
Что такое кредитный конвейер в банке в 2026 году
Кредитный конвейер — это цифровая платформа обработки кредитных заявок, которая проводит клиента или сделку через стандартные этапы: прием данных, валидацию, обогащение, скоринг, antifraud, decisioning, оформление, подписание и выдачу. Но в 2026 году ключевое отличие в том, что этот процесс должен быть не только автоматизированным, но и гибко управляемым, наблюдаемым и аналитически прозрачным.
Какие задачи он решает для розничного и корпоративного кредитования
Для розницы кредитный конвейер решает задачи высокой пропускной способности, минимизации ручной работы и ускорения time-to-yes. Здесь важны быстрые прескоринг и антифрод-проверки, автоматическая маршрутизация, автоодобрение низкорисковых заявок и корректная передача результата в АБС, ДБО или точки продаж.
Для корпоративного и МСБ-сегмента логика сложнее. Помимо стандартных проверок банк должен учитывать более объемный пакет документов, структуру собственников, связанность лиц, финансовые показатели бизнеса, залоги, решения кредитного комитета и последующее сопровождение. Поэтому кредитный конвейер для юрлиц обычно сочетает автоматизацию типовых этапов с контролируемыми ручными стадиями.
Почему современный кредитный конвейер должен быть модульным, быстрым и управляемым
Банк постоянно меняет продуктовые условия, лимиты, правила маршрутизации, набор подключенных источников, антифрод-сигналы и пороги автоодобрения. Если вся логика зашита в монолит, каждая правка становится проектом с высоким риском регрессии.
Поэтому современный кредитный конвейер должен быть:
- модульным — чтобы изолировать ключевые функции и менять их без переписывания всей системы;
- быстрым — чтобы не терять клиента на этапе ожидания решения;
- управляемым — чтобы бизнес, риск и IT видели, почему заявка пошла по конкретному маршруту;
- наблюдаемым — чтобы банк мог контролировать SLA, конверсию, долю автоодобрений и fraud rate;
- аудируемым — чтобы все решения, документы и события были доступны для проверки.
Чем подход 2026 года отличается от монолитных схем прошлых лет
Старые схемы обычно строились вокруг одного крупного приложения, где экранные формы, интеграции, правила и часть аналитики жили в едином контуре. Это затрудняло развитие, замедляло изменения и делало систему чувствительной к нагрузке и сбоям.
Подход 2026 года отличается тремя вещами:
-
Оркестрация отделяется от бизнес-правил.
Логика маршрута заявки и логика принятия решения больше не должны быть слиты в один кодовый слой. -
Интеграции абстрагируются через сервисный слой.
Банк может менять поставщиков БКИ, antifraud-данных или госисточников без переписывания всего конвейера. -
Управление опирается на BI + AI.
Уже недостаточно просто видеть отчеты постфактум. Руководителям операций, рисков и IT нужны доверенные дашборды и AI digital employee, который умеет по запросу найти отклонение, собрать краткую сводку, отправить alert ответственным и подготовить follow-up к встрече.
Из каких компонентов строится кредитный конвейер для банка
Микросервисная архитектура без лишней сложности
Микросервисы полезны в кредитном конвейере, если они выделяются по устойчивым бизнес-границам. Ошибка многих банковских проектов — дробить систему слишком рано и слишком мелко, превращая управляемую архитектуру в набор трудно сопровождаемых сервисов.
Практически отдельно имеет смысл выделять:
- сервис приема и нормализации заявки;
- оркестратор процесса;
- decision engine;
- antifraud-сервис;
- интеграционный слой с внешними источниками;
- сервис электронного досье;
- сервис уведомлений и статусов;
- аналитический контур и витрины данных.
Не стоит преждевременно дробить:
- простые справочники без собственной жизненной логики;
- вспомогательные функции, которые не требуют отдельного масштабирования;
- маленькие бизнес-операции, тесно связанные по данным и транзакциям.
Как организовать взаимодействие между фронтом, оркестрацией, скорингом и бэк-офисом
Рациональная схема выглядит так:
- Фронт принимает анкету, документы и согласия клиента.
- Оркестратор управляет последовательностью этапов и состоянием заявки.
- Decision engine принимает решения по правилам, лимитам, маршрутам и условиям.
- Antifraud проверяет риск мошенничества по событиям, устройству, поведению и внешним сигналам.
- Скоринговые сервисы рассчитывают риск и рейтинг заемщика.
- Бэк-офис / АБС / ЭДО оформляют договор, открывают счета, проводят выдачу и учет.
Для банка важно не просто соединить эти элементы, а сделать связь между ними слабосвязанной: через API, события и четкие контракты. Это упрощает обновление компонентов и снижает риск эффекта домино при изменениях.
Decision engine как центр правил и маршрутизации
Decision engine — это сердце кредитного конвейера, если банк хочет управлять кредитной политикой быстро и прозрачно. Он позволяет вынести бизнес-правила из кода приложений и передать их в управляемый слой, где можно версионировать изменения, тестировать сценарии и разделять ответственность между IT и бизнесом.
Как отделить бизнес-правила от кода и ускорить изменения в кредитной политике
Если правила зашиты в нескольких системах одновременно, банк почти неизбежно сталкивается с дублированием и расхождениями. Один и тот же стоп-фактор может быть реализован по-разному во фронте, в скоринговом сервисе и в ручной инструкции для оператора. Это приводит к ошибкам и усложняет аудит.
Правильный подход — централизовать в decision engine:
- eligibility-правила;
- стоп-факторы;
- маршрутизацию на авторассмотрение или ручной review;
- правила расчета лимитов и параметров;
- логику применения продуктовых исключений;
- условия автоодобрения и автодеклайна.
Какие решения принимает движок: прескоринг, маршрутизация, лимиты, условия, автоодобрение
В нормальном кредитном конвейере decision engine принимает не одно бинарное решение. Он управляет целым набором решений:
- прескоринг — стоит ли продолжать обработку заявки;
- маршрутизация — какой путь должна пройти заявка;
- лимиты — на какую сумму и срок банк готов идти;
- условия — ставка, обеспечение, дополнительные параметры;
- автоодобрение — можно ли завершить решение без участия сотрудника;
- эскалация — кому и при каких условиях передать кейс.
Именно здесь особенно важны BI и AI. Риск-менеджменту и операционным директорам нужен не абстрактный статус “движок работает”, а понимание: какие правила чаще всего режут конверсию, где вырос процент ручных маршрутов, на каком сегменте упала доля автоодобрений, как изменились решения после обновления policy pack.
Antifraud и проверка заемщика в реальном времени
Antifraud должен работать так, чтобы выявлять рискованные кейсы без разрушения клиентского опыта. В кредитном конвейере ошибка — ставить тяжелые проверки везде подряд. Это увеличивает latency и снижает конверсию даже по качественным заявкам.
Где ставить антифрод-проверки, чтобы не тормозить выдачу
Лучше использовать многоуровневую схему:
- на входе — базовые проверки устройства, сессии, IP, цифрового следа;
- после первичной валидации — проверка стоп-факторов и известных паттернов мошенничества;
- перед финальным решением — углубленные проверки по сомнительным кейсам;
- после одобрения, но до выдачи — контроль финальных несоответствий и подозрительных изменений.
Такой подход помогает сохранить баланс между скоростью и безопасностью.
Как объединить поведенческие сигналы, данные бюро, устройства и внутренние стоп-факторы
Современный antifraud в кредитном конвейере должен работать не по одному индикатору, а по совокупности признаков:
- поведенческие сигналы клиента в цифровом канале;
- характеристики устройства и сетевого окружения;
- данные бюро и внешних провайдеров;
- внутренние черные списки и паттерны проблемных кейсов;
- несоответствия в анкете, документах и истории взаимодействия;
- признаки массовых атак, повторных заявок и подставных данных.
Смысл не в том, чтобы просто присвоить “fraud / not fraud”, а в том, чтобы маршрутизировать риск: часть кейсов отклонять, часть отправлять на дополнительную проверку, часть пропускать автоматически.
Электронное досье и след процесса
Электронное досье — это не архив “для галочки”, а основа управляемости и аудита. В нем банк хранит все существенные данные по заявке, клиенту, документам, решениям, исключениям и истории изменения маршрута.
Какие документы, события и решения должны сохраняться для аудита и сопровождения
В электронное досье обычно входят:
- анкета и ее версии;
- документы клиента и результаты распознавания;
- запросы и ответы внешних систем;
- результаты скоринга и antifraud;
- решение decision engine и версия правил;
- ручные комментарии андеррайтера или оператора;
- события маршрута и SLA по этапам;
- сформированные договоры и документы на подписание;
- подтверждение выдачи и пост-фактум изменения статуса.
Как обеспечить прозрачность процесса для службы риска, комплаенса и операционных команд
Прозрачность достигается не только хранением документов, но и возможностью быстро ответить на вопросы:
- почему заявка была отклонена;
- кто изменил маршрут;
- по какой версии правил принято решение;
- какой внешний источник дал критичный сигнал;
- на каком этапе произошла задержка;
- сколько времени заняла ручная обработка.
Здесь как раз нужен доверенный BI-слой. FineBI помогает банку собрать единый dashboard по этапам, SLA, маршрутам, исключениям и результатам. А Dora может превратить этот foundation в AI assistant для служб риска и операций: не просто показать график, а по запросу объяснить отклонение, собрать summary и отправить push ответственным.
Как спроектировать процесс рассмотрения заявки end-to-end
Путь заявки от анкеты до выдачи
Базовый end-to-end путь выглядит так:
- прием заявки;
- валидация данных;
- обогащение внешними и внутренними данными;
- скоринг;
- antifraud;
- решение;
- подписание;
- выдача.
Но важно не просто перечислить этапы, а правильно разложить их по типам обработки.
Где нужна синхронная обработка, а где лучше использовать очереди и асинхронные сценарии
Синхронно лучше делать то, что критично для мгновенной обратной связи клиенту:
- проверку обязательных полей;
- базовые eligibility-правила;
- легкие stop-check;
- быстрый прескоринг;
- статусные проверки, влияющие на следующий экран.
Асинхронно стоит делать:
- тяжелые интеграции с внешними источниками;
- повторные обращения к поставщикам данных;
- углубленный antifraud;
- генерацию части документов;
- вторичные уведомления;
- аналитическое обогащение и неблокирующие проверки.
Такой дизайн снижает вероятность того, что весь кредитный конвейер будет ждать медленный внешний сервис.
Интеграция прикладных решений и внешних источников
Современный кредитный конвейер редко существует в вакууме. Он почти всегда зависит от множества систем: БКИ, ЕСИА, государственных источников, CRM, АБС, ЭДО, платежных сервисов, антифрод-провайдеров и внутренних хранилищ.
Как подключать БКИ, ЕСИА, госисточники, CRM, АБС, ЭДО и платежные сервисы
Лучший практический подход — интегрировать внешние и внутренние системы не напрямую из каждого модуля, а через управляемый интеграционный слой. Он должен обеспечивать:
- единый формат запросов и ответов;
- контроль таймаутов и ретраев;
- кэширование там, где это допустимо;
- трассировку вызовов;
- версионирование контрактов;
- изоляцию поставщиков данных друг от друга.
Как снизить связанность систем и упростить замену поставщиков данных
Чтобы не попасть в зависимость от конкретного провайдера, банк должен заранее проектировать заменяемость:
- использовать адаптеры и контрактные интерфейсы;
- разделять бизнес-логику и транспортную интеграцию;
- хранить конфигурацию маршрутов и приоритетов отдельно от кода;
- поддерживать fallback-сценарии;
- не смешивать модель данных поставщика с внутренней канонической моделью заявки.
SLA, отказоустойчивость и наблюдаемость
Кредитный конвейер — это бизнес-критичная система. Даже небольшая деградация по времени ответа или ошибкам внешних вызовов быстро превращается в потерянные заявки и рост ручной нагрузки.
Какие метрики критичны для бизнеса: время решения, конверсия, доля автоодобрений, fraud rate
Для управления конвейером нужны как минимум следующие KPI:
-
Время решения: среднее и перцентильное время от подачи до решения.
Бизнес-ценность: влияет на клиентский опыт и отток заявок.
AI use: Dora может по запросу поднять метрику из FineBI, сравнить по каналам и включить в ежедневную сводку для операционного директора. -
Конверсия по этапам: доля заявок, проходящих каждый этап.
Бизнес-ценность: показывает, где банк теряет клиентов или сделки.
AI use: Dora может в чате показать этап с наибольшим drop-off и сформировать chart-based answer с разбивкой по продуктам. -
Доля автоодобрений: процент кейсов, завершенных без ручного вмешательства.
Бизнес-ценность: отражает зрелость автоматизации и себестоимость обработки.
AI use: Dora может сопоставить этот KPI с изменениями правил и уведомить о падении ниже порога. -
Fraud rate: доля подтвержденных мошеннических или подозрительных кейсов.
Бизнес-ценность: помогает держать баланс между скоростью и контролем риска.
AI use: Dora может отправлять anomaly alerts при росте fraud rate в конкретном канале или регионе. -
SLA ручной обработки: время нахождения заявки в очередях андеррайтинга и операционных команд.
Бизнес-ценность: влияет на скорость выдачи и нагрузку персонала.
AI use: Dora может готовить scheduled summary по просроченным очередям и отправлять push ответственным руководителям.
Как построить мониторинг, трассировку и алерты по узким местам конвейера
Наблюдаемость должна включать три уровня:
- технический — доступность сервисов, ошибки, latency, очереди;
- процессный — где застревают заявки и как они маршрутизируются;
- бизнесовый — как это влияет на конверсию, автоодобрение, выдачи и риск.
FineBI закрывает задачу визуального управленческого контроля: единые trusted dashboards, витрины метрик, drill-down по этапам и сегментам. Dora добавляет следующий уровень — governed AI workflow поверх доверенных BI-активов. Это особенно важно для банков, где нельзя полагаться на “сырой” prompt-only подход без разрешений, KPI governance и семантических правил.
How an AI Data Agent Handles This Scenario
В кредитном конвейере больше всего выигрывают не только аналитики, но и операционные руководители, риск-менеджеры, product owners и ИТ-команды сопровождения. Им нужен не еще один отчет, а AI digital employee, который умеет быстро ответить на вопрос по KPI, показать отклонение, собрать brief перед встречей и запустить follow-up по исключениям.
Для этого сценария лучше всего подходит Dora в роли Daily Briefing Secretary в связке с Risk Alert Officer и Data Analyst digital employee.
Как Dora помогает управлять кредитным конвейером через AI
Представим типичный запрос руководителя кредитных операций:
«Покажи, как работает кредитный конвейер за эту неделю: среднее время решения по продуктам, долю автоодобрений, где вырос fraud rate и на каких этапах больше всего задержек».
Dora не действует как абстрактный чат-бот. Она работает как enterprise Data Agent поверх доверенных метрик и дашбордов FineBI. Это значит, что ответы формируются на основе уже управляемого семантического слоя, KPI-определений, прав доступа и бизнес-правил.
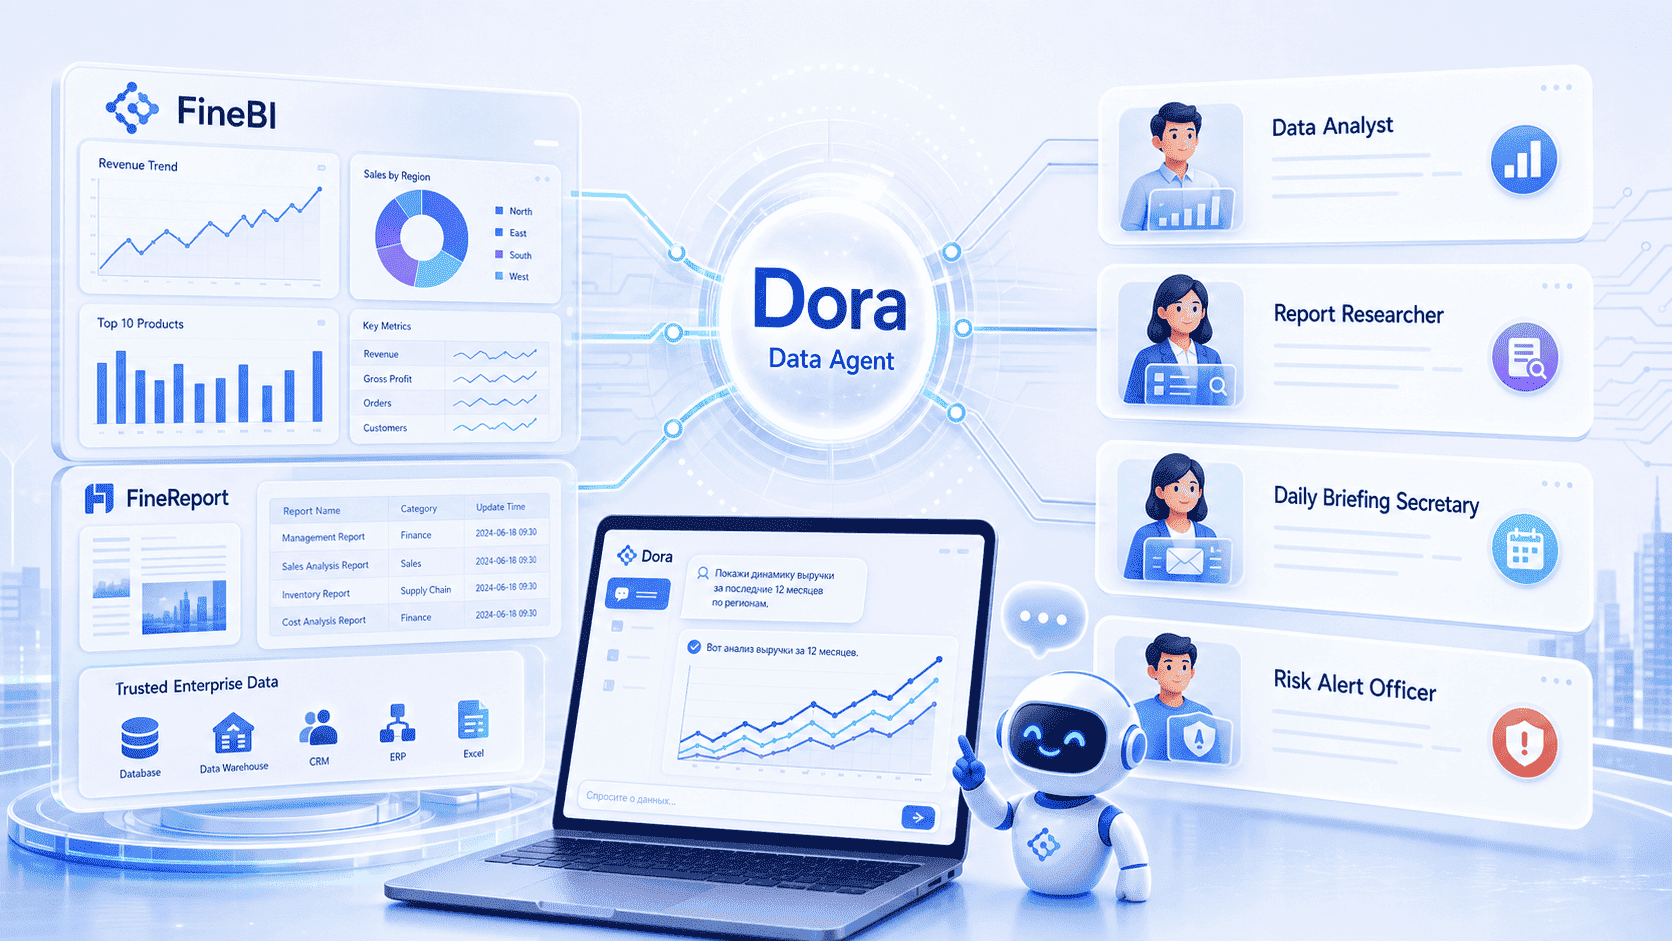
Пример chat-запроса
Пример реального диалога может выглядеть так:
Пользователь: «Сравни кредитный конвейер по POS, потребкредитам и картам за последние 7 дней: время решения, долю автоодобрений, долю заявок в ручной очереди и fraud alerts. Покажи, где есть ухудшение к прошлой неделе».
Dora: «Найден доверенный набор метрик FineBI по кредитному конвейеру. Основное ухудшение — рост времени решения по POS и увеличение ручной очереди по картам. Подготовить график и краткую сводку для утреннего совещания?»
Пользователь: «Да, и отправь руководителю antifraud список сегментов с ростом риска».
Dora: «Готово. Сформирована chart-based answer, краткая сводка и push для ответственного владельца процесса».
AI workflow в 6 шагов
- Dora извлекает доверенные дашборды и витрины FineBI, связанные с кредитным конвейером: SLA, маршруты, конверсия, fraud alerts, автоодобрение, загрузка очередей.
- Понимает семантику KPI: что именно означает “время решения”, как рассчитывается “доля автоодобрений”, какие фильтры применимы к каналам, продуктам и сегментам.
- Формирует chart-based answer или dashboard-style analysis view прямо в чате: таблицу, график, summary по отклонениям.
- Проверяет аномалии и пороги, например рост fraud rate, падение доли автоодобрений, превышение SLA ручной обработки.
- Отправляет alerts, pushes и follow-up ответственным пользователям: руководителю операций, antifraud-команде, owner конкретного этапа конвейера.
- Готовит краткую управленческую сводку для кредитного комитета, операционного совещания или review с IT.
Какая роль у FineBI в этом сценарии
FineBI здесь — основа. Именно FineBI строит:
- доверенные дашборды по кредитному конвейеру;
- единые KPI и definitions;
- семантический слой для бизнес-терминов;
- управляемые аналитические витрины;
- permission governance для разных ролей банка.
Без такого foundation AI-ассистент будет отвечать нестабильно, путать определения или выходить за рамки допустимых прав доступа.
Как Dora улучшает исполнение, а не только аналитику
Главная ценность Dora — не просто ответить на вопрос “что произошло”, а довести информацию до действия:
- дать chat-based answer бизнес-пользователю;
- сформировать summary для встречи;
- прислать scheduled daily/weekly briefing;
- отправить anomaly alert по отклонению;
- запушить follow-up ответственному владельцу процесса;
- использовать Skills-based execution для более контролируемых и аудируемых AI workflow.
Это и есть практический путь к четвертому поколению Agentic BI: natural-language request → trusted semantic layer → governed query / Skill execution → answer, chart, summary, action, follow-up.
Для банка это особенно важно, потому что Dora лучше “приземляется” в enterprise-сценариях, чем сравнение агентов только по списку AI-функций. Здесь критичны permissions, semantic rules, KPI governance, data quality и предсказуемость выполнения. Именно поэтому Dora — не замена FineBI, а AI assistant layer над доверенной BI-основой.
Как запустить кредитный конвейер поэтапно и без остановки бизнеса
Практичный план внедрения в 3 шага
1. Сначала выделить целевой продукт и минимальный маршрут принятия решения
Не стоит пытаться сразу перестроить весь банк. Начните с одного продукта: например, потребкредита, POS или экспресс-кредита для МСБ. Для него нужно определить минимальный жизнеспособный маршрут:
- прием заявки;
- базовая валидация;
- внешний data enrichment;
- прескоринг;
- antifraud;
- решение;
- выдача или перевод в ручную очередь.
2. Затем вынести правила, интеграции и проверки в управляемые сервисы
На втором этапе выносятся:
- decision engine;
- интеграции с БКИ и внешними источниками;
- antifraud-проверки;
- электронное досье;
- централизованные статусы и события процесса.
Параллельно стоит запускать FineBI как управленческий и операционный контур наблюдаемости, чтобы банк сразу видел эффект и отклонения.
3. После этого масштабировать сценарии, продукты и сегменты клиентов
Когда базовый контур стабилен, можно добавлять:
- новые продукты;
- новые каналы;
- более сложные маршруты;
- расширенные правила;
- ручные сценарии исключений;
- AI-слой Dora для briefing, alerts, report generation и follow-up.
Что лучше автоматизировать в первую очередь
Первыми обычно дают эффект:
- цифровая анкета;
- единая очередь заявок;
- базовый decision engine;
- электронное досье;
- управленческий dashboard по этапам;
- AI-сводки для руководителей процессов.
На второй этап можно отложить:
- более редкие продуктовые сценарии;
- сложные кредитные комитеты;
- глубокую автоматизацию нестандартных корпоративных кейсов;
- расширенные AI Skills для специализированных подразделений.
Типичные ошибки банковских проектов
Чаще всего банки сталкиваются со следующими проблемами:
- избыточная микросервисность;
- дублирование правил в разных системах;
- слабое управление версиями policy logic;
- ручные обходные процессы без отражения в досье;
- недооценка безопасности и аудита;
- отсутствие сквозной наблюдаемости;
- запуск AI без нормального semantic setup и data quality.
Особенно опасна ошибка “сначала AI, потом порядок в данных”. Для кредитного конвейера это не работает. Надежный AI assistant возможен только там, где уже есть доверенные KPI, права доступа и семантическая основа.
Как оценить функционал, преимущества и экономический эффект
Какие функции действительно нужны бизнесу
Бизнесу обычно нужны не “все возможные функции платформы”, а конкретный управляемый набор:
- омниканальный вход заявок;
- гибкие правила принятия решений;
- автопринятие типовых кейсов;
- контроль исключений и ручных маршрутов;
- электронное досье;
- отчетность и контроль SLA;
- поддержка нескольких кредитных продуктов;
- расширяемость под розницу, карты, POS, МСБ и корпоративные сделки.
Какие преимущества получает банк
Если кредитный конвейер построен правильно, банк получает три группы выгод.
Операционные:
- сокращение time-to-yes;
- снижение времени до выдачи;
- уменьшение ручной нагрузки;
- меньше возвратов заявки на доработку.
Коммерческие:
- рост конверсии;
- лучший клиентский опыт;
- быстрее запуск новых продуктов и изменений policy.
Риск и контроль:
- выше прозрачность решений;
- управляемый antifraud;
- лучше аудит и сопровождение;
- понятные причины отклонений и эскалаций.
По каким критериям выбирать платформу или разрабатывать свою
Выбор между покупкой и собственной сборкой зависит от трех факторов:
- зрелость команды и архитектурной функции;
- скорость, с которой банку нужно выйти в прод;
- требуемая гибкость и степень уникальности процесса.
Готовое решение оправдано, если банку нужен быстрый запуск и стандартные сценарии. Собственная платформа оправдана, если у банка сильная инженерная команда, особые продуктовые модели и долгосрочная ставка на внутреннюю платформизацию.
Но в любом случае надо сравнивать:
- стоимость владения;
- скорость изменений;
- гибкость policy management;
- качество интеграционного слоя;
- наблюдаемость;
- vendor lock-in;
- сложность сопровождения.
Практики, которые повышают шанс успешного внедрения
1. Стандартизируйте KPI, определения и владельцев метрик
Для кредитного конвейера недостаточно просто назвать показатель “время решения”. Нужно четко зафиксировать:
- старт и конец измерения;
- исключения;
- разрезы анализа;
- владельца метрики;
- допустимые пороги и правила эскалации.
Это основа и для BI, и для AI.
2. Стройте семантический слой внутри BI-процесса
Если бизнес-термины живут только в головах аналитиков, масштабирования не будет. FineBI позволяет оформить доверенную семантическую основу: KPI, фильтры, названия, связи и доступы. Это резко повышает качество самообслуживания и делает Dora реально полезным enterprise Data Agent, а не источником неуправляемых ответов.
3. Начинайте с повторяемых AI-сценариев, а не с “автоматизации всего”
Наиболее практичные AI use cases для банка:
- ежедневные briefing по работе кредитного конвейера;
- anomaly alerts по SLA и fraud;
- summary перед комитетом или операционной встречей;
- chat-based ответы на типовые вопросы руководителей;
- follow-up по ответственным владельцам этапов.
Такой подход дает лучший landing effect, чем попытка сразу внедрить универсального агента “на все случаи”.
4. Сохраняйте permission governance и контроль AI-выводов
AI-ассистент должен уважать границы доступа FineBI. Руководитель розницы, риск-аналитик и сотрудник сопровождения не должны видеть одинаковый набор данных. Dora особенно сильна в enterprise-среде именно потому, что работает поверх управляемых BI-активов и Skills, а не только за счет prompt-only логики.
5. Используйте human review для отчетов и постепенно расширяйте Skills
Даже хороший AI workflow в банке должен внедряться поэтапно. Сначала — summaries и alerts, затем — более сложные report generation и follow-up сценарии. Human review на первых этапах снижает риски и помогает донастроить semantic layer, KPI governance и Skills.
FineBI + Dora для управления кредитным конвейером
Построить такой контур вручную сложно. Нужно не только автоматизировать сам кредитный конвейер, но и обеспечить понятную аналитику, контроль отклонений, сопровождение KPI и удобный доступ к данным для разных ролей банка. FineBI помогает командам выстроить доверенные dashboards, metrics и semantic assets. Dora превращает эти assets в AI assistant, который отвечает на вопросы в чате, формирует dashboard-style analysis views, отправляет scheduled summaries, отслеживает anomalies и помогает с follow-up по ответственным владельцам.
Именно так сценарий становится приземленным для enterprise-среды:
- FineBI — BI foundation: дашборды, self-service analytics, metric modeling, visual exploration, trusted semantic assets;
- Dora — enterprise Data Agent platform: AI assistant / AI digital employee слой над FineBI и существующими данными банка;
- вместе они переводят организацию от модели «люди сами ищут данные в дашбордах» к модели «AI помогает спросить, проанализировать, сгенерировать, отправить, предупредить и проконтролировать follow-up».
FineBI + Dora — это не только BI-апгрейд, но и практический путь к Agentic BI четвертого поколения. FineBI дает управляемые метрики и визуальный анализ. Dora дает AI assistant layer для исполнения сценариев, с более контролируемыми Skills, меньшими потерями токенов, более быстрыми путями выполнения и более стабильными workflow, чем у prompt-only агентов.
 templates: Fine Gallery](https://media.finebi.com/strapi/fine_gallery_8031d65fb3.png)
Получите готовые шаблоны дашбордов в Fine Gallery.
Для руководителей банка это означает конкретный ROI по повторяемой работе: ежедневные сводки по выдачам, контроль узких мест конвейера, мониторинг risk/fraud-отклонений, подготовка к комитетам и follow-up без постоянного вовлечения аналитиков вручную.
Для IT это означает смену роли: не строить каждый отчет с нуля, а развивать подключения к данным, semantic layer, data quality, permissions и reusable agent Skills.
Для бизнес-пользователей это означает меньше трения: можно получить своевременные метрики, ответы в чате, периодические сводки и push по исключениям без ожидания отдельной выгрузки от аналитика.
Самый сильный сценарий Dora — это связка scenario + product + service: FineBI дает доверенную BI-основу, Dora дает AI digital employee, а внедренческий сервис соединяет данные, governance, semantic setup, Skills и rollout в реальные банковские процессы.
FAQs
Это цифровая система, которая автоматизирует путь заявки от подачи до выдачи и связывает фронт, скоринг, antifraud, правила принятия решений и аналитику. В 2026 году он нужен банку, чтобы быстрее менять кредитную политику, повышать конверсию и снижать ручную нагрузку.