Если у вас сотни или тысячи SKU, главный вопрос не в том, что продаётся, а в том, что реально формирует выручку и требует управленческого внимания. Именно здесь abc анализ по продажам даёт быструю и прикладную картину: какие товары приносят основную долю результата, какие поддерживают стабильность, а какие создают ассортиментный шум. Для коммерческих директоров, руководителей продаж, категорийных менеджеров и аналитиков это один из самых практичных инструментов для приоритизации ассортимента, планирования запасов и поиска точек роста без сложной математики.
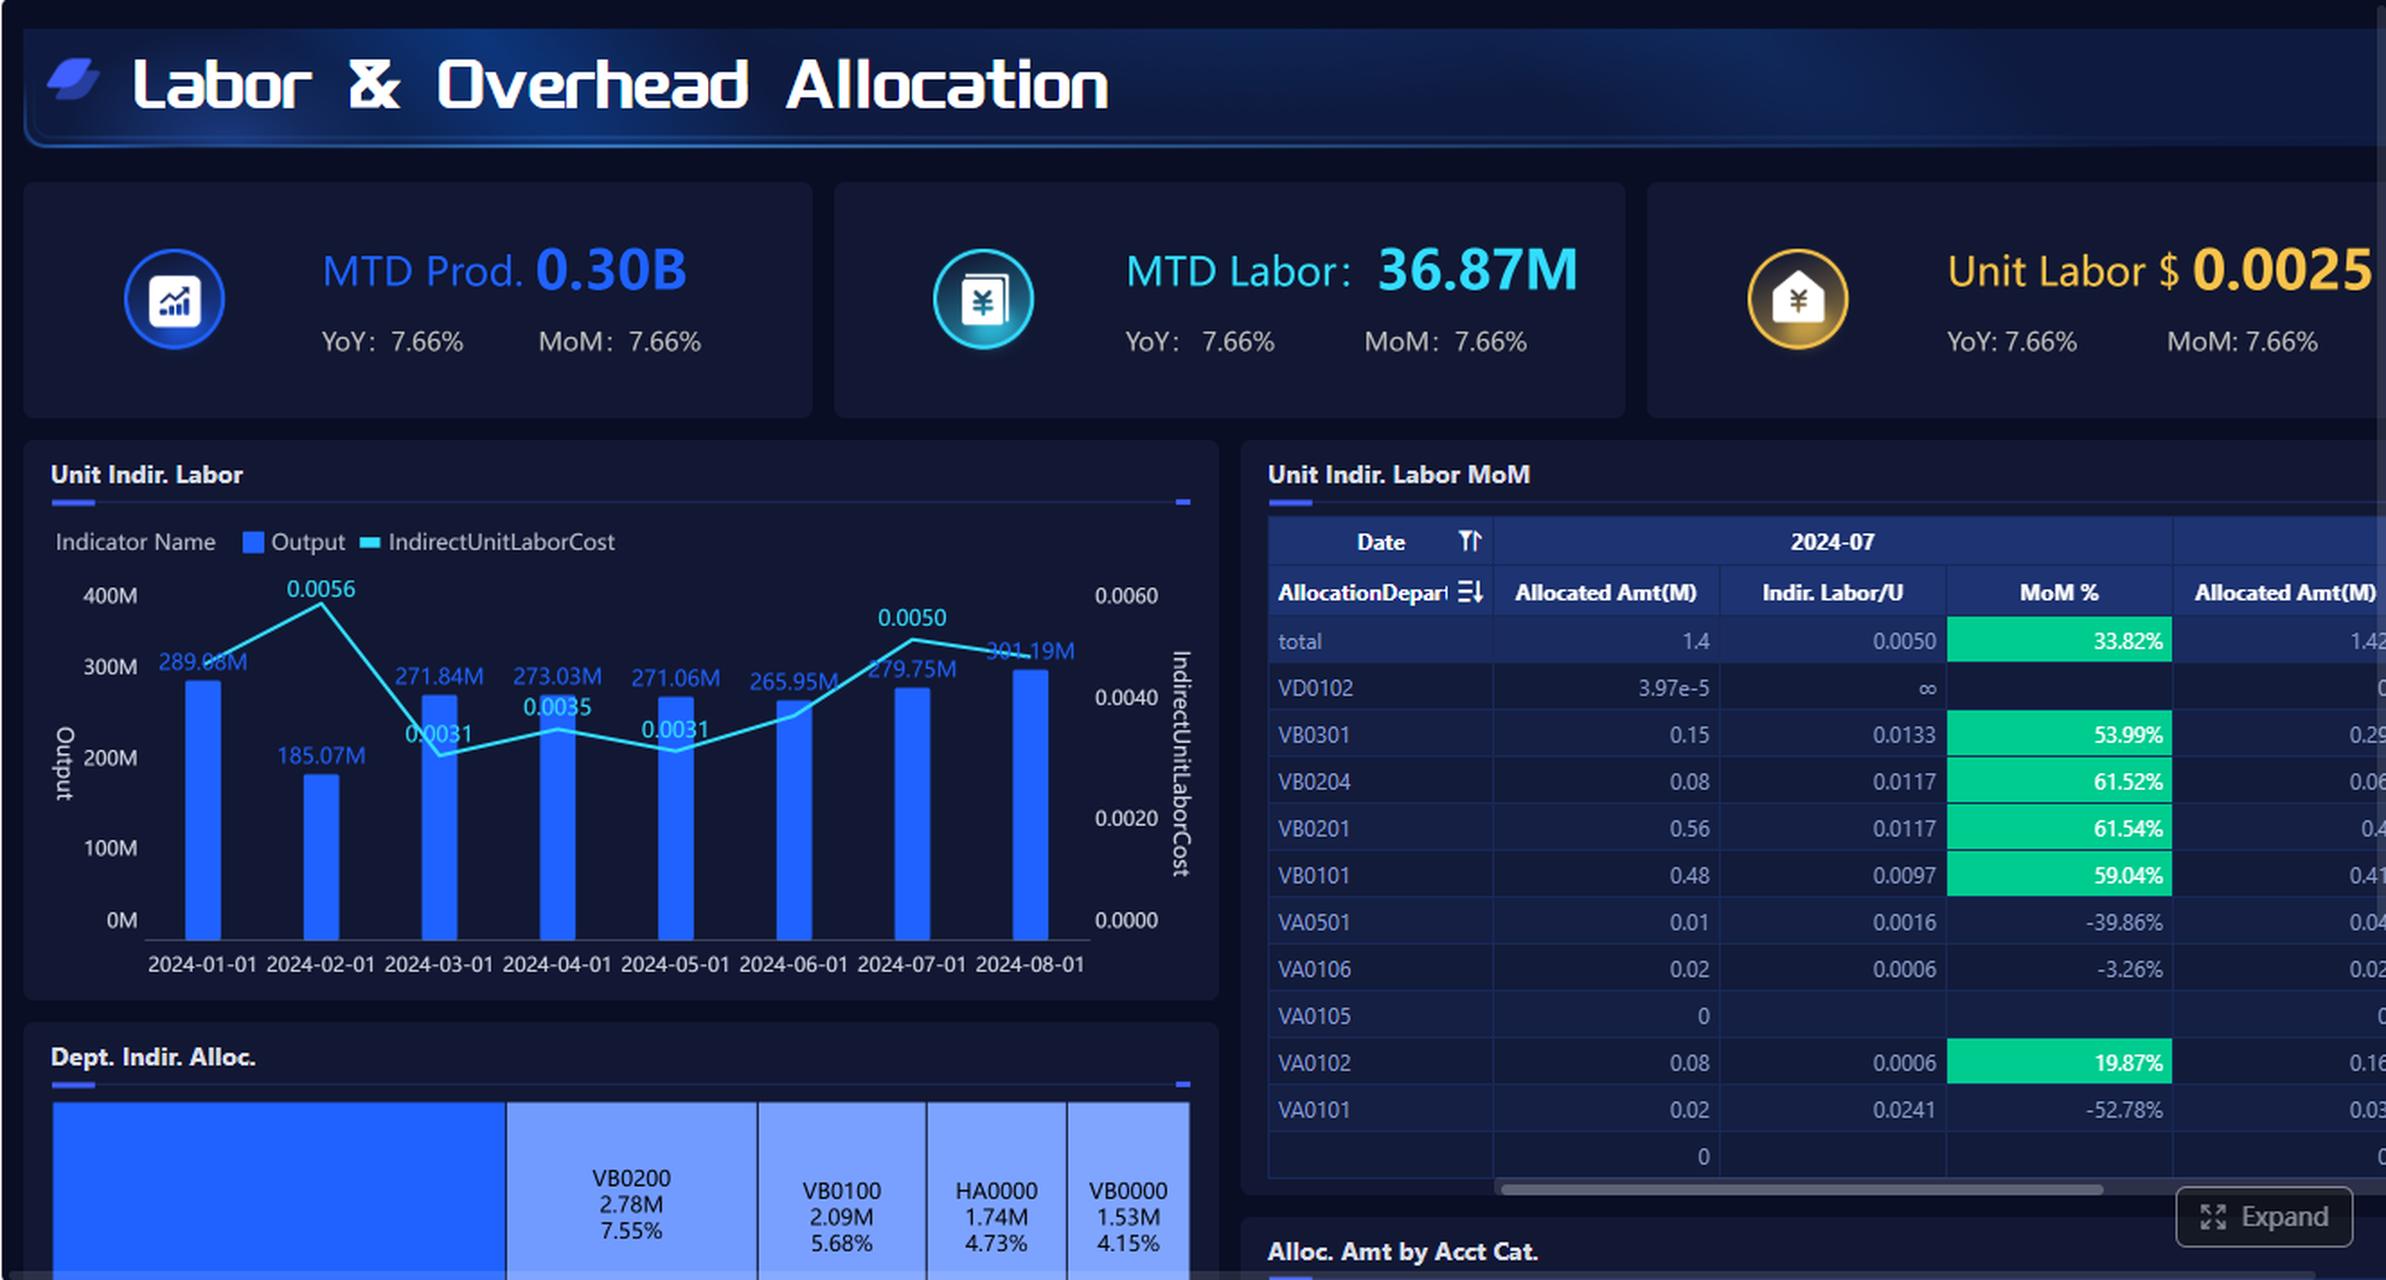
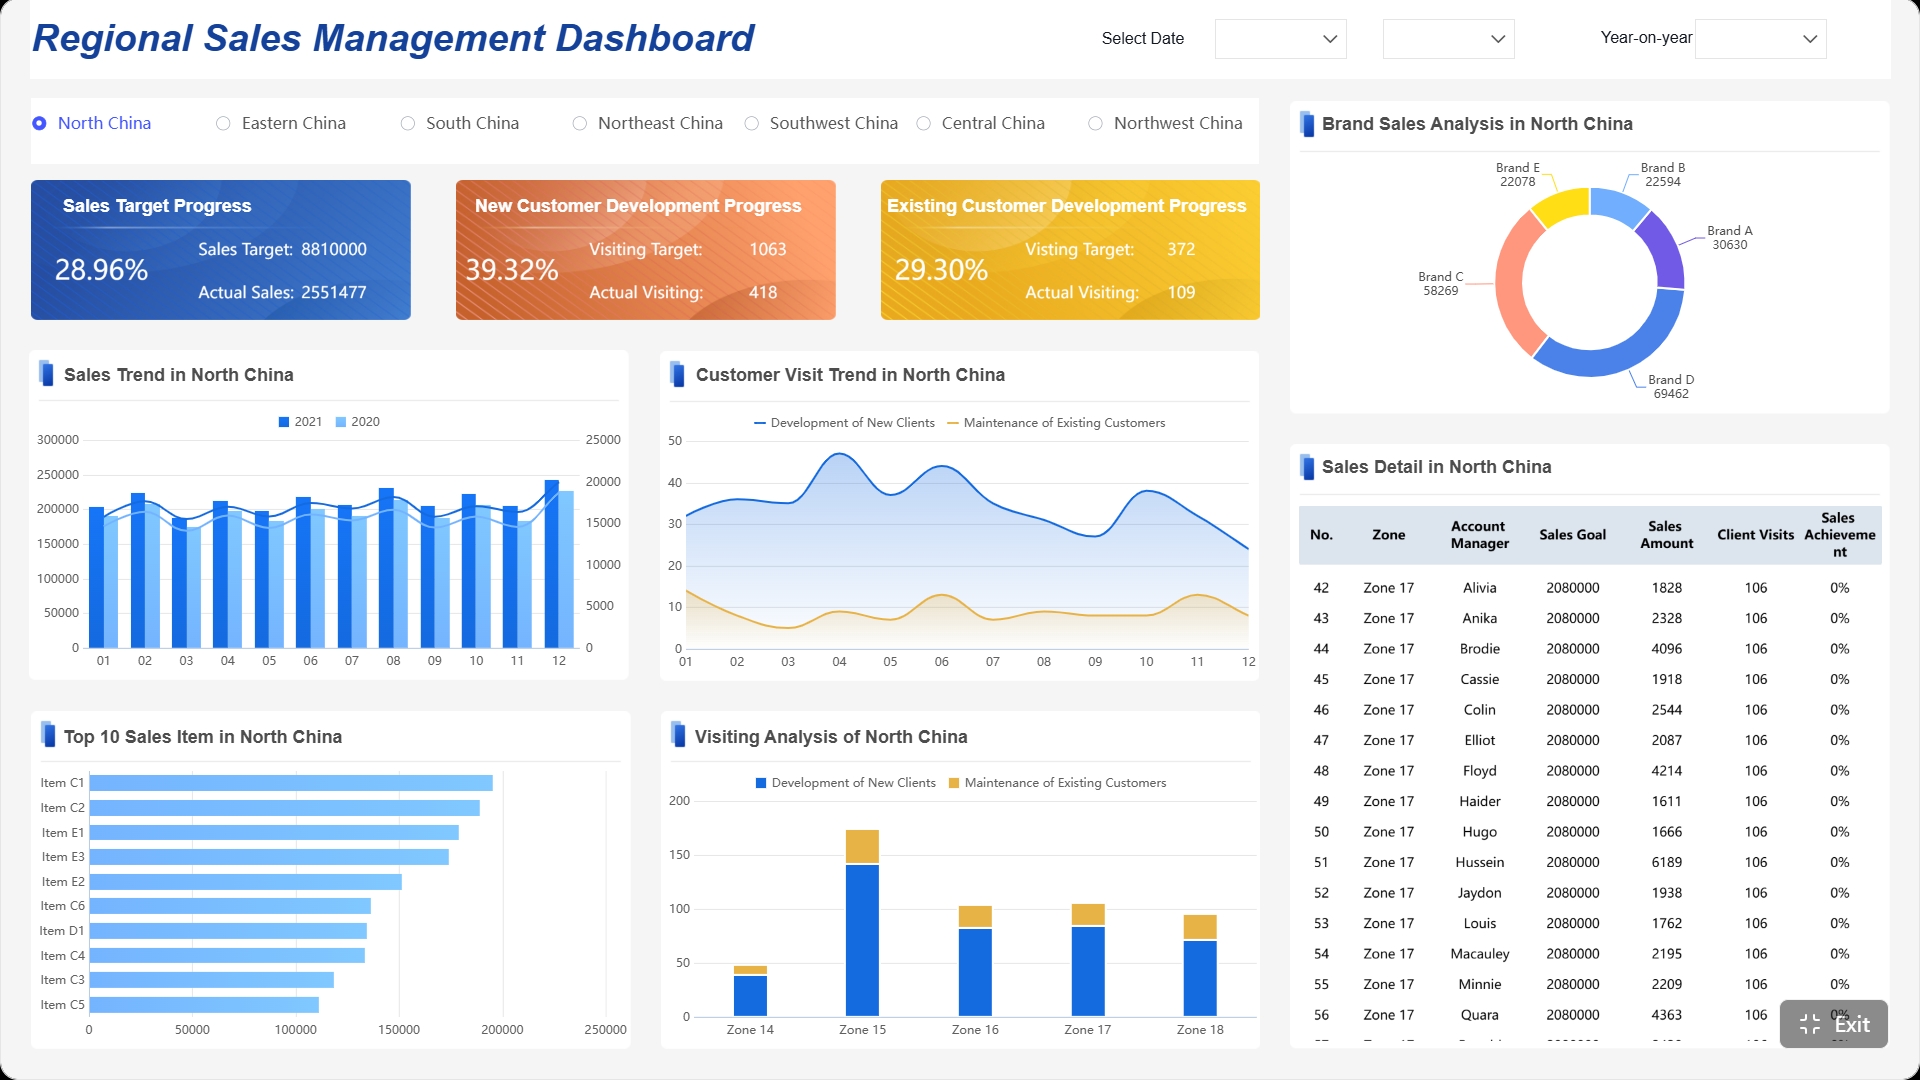
«Все дашборды в этой статье построены с помощью FineBI»
Что такое ABC-анализ по продажам и зачем он нужен
ABC-анализ по продажам — это метод классификации товаров по их вкладу в общий результат, чаще всего по выручке. Логика проста: небольшая часть позиций обычно обеспечивает основную часть дохода, следующая группа формирует заметный, но не критический вклад, а оставшийся массив товаров влияет на итог минимально.
С точки зрения управления ассортиментом это позволяет перейти от интуитивных решений к структурированным. Вместо одинакового внимания ко всем позициям бизнес получает понятные приоритеты:
- Группа A — ключевые товары, которые формируют основную долю выручки.
- Группа B — стабильные позиции среднего значения.
- Группа C — товары с низким вкладом в общий результат.
ABC-анализ помогает решать несколько прикладных задач:
- Контроль выручки — быстро видно, за счёт каких товаров выполняется план.
- Приоритизация ассортимента — проще понять, какие SKU нельзя допускать к дефициту.
- Поиск точек роста — можно выделить товары с потенциалом перехода из B в A.
- Оптимизация запасов — фокус на наиболее ценных позициях снижает риск заморозки капитала.
- Повышение управляемости — руководители получают ясную сегментацию для переговоров, закупок и промо.
Метод особенно полезен, когда:
- ассортимент большой и неоднородный;
- продажи распределены неравномерно;
- нужно быстро принять решение по запасам, закупке или выводу позиций;
- руководство требует понятный и визуально простой инструмент для регулярного контроля;
- компания хочет внедрить data-driven подход без длительного проекта по аналитической зрелости.
Какие данные нужны для проведения анализа
Чтобы abc анализ по продажам был корректным, важнее не сложность модели, а качество исходных данных. Ошибки здесь приводят к неверной сегментации и, как следствие, к неправильным управленческим решениям.
Период оценки и почему важно выбирать сопоставимый интервал
Первое, что нужно определить, — период анализа. Он должен быть сопоставим с бизнес-циклом. Для одних компаний достаточно месяца, для других нужен квартал или сезон.
Важно учитывать:
- сезонность спроса;
- промо-периоды;
- особенности B2B-контрактов;
- запуск новых продуктов;
- разовые крупные сделки.
Если взять слишком короткий или нерепрезентативный период, результат окажется искажённым. Например, товар может попасть в группу A только из-за разовой акции, а не из-за устойчивого спроса.
Список товаров, выручка, количество продаж и доля в общем результате
Минимальный набор данных для анализа:
- наименование товара или SKU;
- выручка за выбранный период;
- количество продаж;
- доля товара в общей выручке;
- накопительная доля;
- итоговая группа A, B или C.
На практике дополнительно часто используют:
- категорию товара;
- канал продаж;
- регион;
- менеджера;
- маржу;
- остатки на складе.
Это особенно полезно, если вы хотите не просто сегментировать ассортимент, а связать результаты с дальнейшими действиями.
Как подготовить таблицу, чтобы избежать ошибок в расчётах
Перед расчётом проверьте базовые условия:
- удалены дубли SKU;
- унифицированы названия товаров;
- исключены возвраты или отдельно отражено их влияние;
- данные по продажам закрывают один и тот же период;
- отсутствуют пустые значения в ключевых столбцах;
- выбрана единая метрика — например, только выручка без смешения с количеством.
Ключевые показатели эффективности (KPI) для сценария ABC-анализа:
- Выручка по товару — основной показатель вклада позиции в продажи.
- Доля в общей выручке — показывает, какой процент результата даёт конкретный товар.
- Накопительная доля — помогает определить границы групп A, B и C.
- Количество продаж — полезно для проверки, не создаётся ли выручка за счёт единичных сделок.
- Маржинальность — помогает понять, выгоден ли товар, даже если он попал в группу A по выручке.
- Оборачиваемость — показывает, насколько быстро товар превращается в деньги.
- Доля товаров в каждой группе — даёт управленческую картину структуры ассортимента.
ABC-анализ по продажам на практике: пример расчёта
Ниже — типовой порядок, который можно реализовать в Excel, BI-системе или корпоративной аналитической панели.
Шаг 1. Соберите и отсортируйте данные
Сначала подготовьте таблицу с товарами и выручкой за выбранный период. Затем отсортируйте позиции по убыванию выручки — от наиболее значимого товара к наименее значимому.
Пример упрощённой таблицы:
| Товар | Выручка, ₽ |
|---|---|
| Товар 1 | 500 000 |
| Товар 2 | 300 000 |
| Товар 3 | 120 000 |
| Товар 4 | 50 000 |
| Товар 5 | 30 000 |
Общая выручка: 1 000 000 ₽
Смысл сортировки критичен: именно в таком порядке дальше будет считаться накопительный вклад. Если данные не отсортированы, итоговая классификация будет неверной.
Шаг 2. Рассчитайте долю каждой позиции
Для каждой строки вычислите долю товара в общей выручке:
Доля товара = Выручка товара / Общая выручка
Для примера:
| Товар | Выручка, ₽ | Доля |
|---|---|---|
| Товар 1 | 500 000 | 50% |
| Товар 2 | 300 000 | 30% |
| Товар 3 | 120 000 | 12% |
| Товар 4 | 50 000 | 5% |
| Товар 5 | 30 000 | 3% |
Этот шаг отвечает на ключевой вопрос: какую часть результата даёт каждый товар отдельно.
Шаг 3. Посчитайте накопительную долю
Теперь последовательно суммируйте доли сверху вниз. Так вы получите накопительный вклад товаров.
| Товар | Доля | Накопительная доля |
|---|---|---|
| Товар 1 | 50% | 50% |
| Товар 2 | 30% | 80% |
| Товар 3 | 12% | 92% |
| Товар 4 | 5% | 97% |
| Товар 5 | 3% | 100% |
Именно накопительная доля используется для разбиения на группы. Она показывает, сколько общей выручки уже покрыто при последовательном добавлении товарных позиций.
Шаг 4. Разделите товары на группы A, B и C
Классический подход:
- A — товары, которые формируют примерно первые 80% выручки;
- B — следующие 15%;
- C — оставшиеся 5%.
Для нашего примера:
| Товар | Выручка, ₽ | Доля | Накопительная доля | Группа |
|---|---|---|---|---|
| Товар 1 | 500 000 | 50% | 50% | A |
| Товар 2 | 300 000 | 30% | 80% | A |
| Товар 3 | 120 000 | 12% | 92% | B |
| Товар 4 | 50 000 | 5% | 97% | C |
| Товар 5 | 30 000 | 3% | 100% | C |
Важно понимать: пороги 80/15/5 — это не закон, а рабочая модель. В отдельных отраслях встречаются адаптации, например 70/20/10 или другие границы, если это лучше отражает структуру спроса.
Как интерпретировать результаты анализа
После расчёта начинается главное — принятие решений. Ошибка многих команд в том, что они ограничиваются самой сегментацией, но не переводят её в действия.
Что обычно означает группа A для бизнеса и почему ей уделяют максимум внимания
Группа A — это ассортиментное ядро. Обычно это небольшая доля товарных позиций, которая создаёт основную выручку.
Для бизнеса это означает:
- товары нельзя допускать к out-of-stock;
- им нужен усиленный контроль наличия и цен;
- по ним важно отслеживать динамику спроса почти в реальном времени;
- именно они чаще всего влияют на выполнение плана продаж.
Для руководителя это зона максимального управленческого внимания. Если позиции группы A теряются, весь коммерческий результат проседает непропорционально сильно.
Как работать с товарами группы B: удержание стабильности и поиск потенциала
Группа B — это опорный слой ассортимента. Эти товары не формируют основной результат, но часто дают пространство для роста.
Практически здесь стоит:
- анализировать, какие позиции можно перевести в A;
- проверять чувствительность к промо и ценовым изменениям;
- смотреть на качество выкладки, доступность и работу менеджеров;
- сравнивать регионы и каналы, где товар показывает лучший результат.
Часто именно из группы B вырастают будущие драйверы выручки, если по ним провести точечные улучшения.
Что делать с группой C: оптимизация, пересмотр ассортимента или дополнительные тесты
Группа C не всегда означает «плохие товары». Но это всегда сигнал: позиции требуют отдельной проверки на целесообразность.
Возможные действия:
- вывести часть SKU из ассортимента;
- сократить объём закупок;
- перевести товары в режим точечного заказа;
- пересмотреть ценовую стратегию;
- провести тест на продвижение перед окончательным решением;
- проверить, не являются ли товары стратегическими или комплектующими.
Если оставить группу C без контроля, она начинает накапливать неликвиды, усложнять планирование и размывать фокус команды.
Частые ошибки и ограничения метода
ABC-анализ полезен, но не универсален. Его сила — в простоте. Его слабость — в риске переупрощения.
На что можно получить искажённый результат
Наиболее частые причины искажения:
- неполные данные — часть продаж не попала в выгрузку;
- сезонность — анализ проводится по периоду, который не отражает нормальный спрос;
- разовые всплески — крупный единичный заказ меняет структуру;
- ошибки в справочнике товаров — один SKU разбит на несколько названий;
- неучтённые возвраты — выручка завышена;
- смешение каналов — офлайн и онлайн имеют разную экономику, но анализируются вместе.
Если источник данных не очищен, даже красивая визуализация не спасёт от неверных выводов.
Почему ABC-анализ не стоит использовать изолированно
ABC-анализ показывает вклад в выручку, но не отвечает на вопрос о качестве этой выручки. Товар может входить в группу A, но иметь низкую маржинальность, высокие логистические затраты или нестабильный спрос.
Поэтому дополнительно стоит учитывать:
- маржинальность — чтобы не поддерживать «оборот ради оборота»;
- оборачиваемость — чтобы не замораживать деньги в медленных SKU;
- XYZ-анализ — чтобы оценить стабильность спроса;
- остатки и доступность — чтобы связать продажи с наличием;
- стратегическую роль товара — например, якорные позиции или товары-комплементы.
Как применять результаты без поспешных выводов
Правильный вопрос не «что убрать», а какое решение соответствует целям бизнеса.
Учитывайте контекст:
- стратегические товары могут быть в группе C, но быть обязательными для комплектации;
- новые SKU не стоит быстро списывать, если они ещё не прошли цикл вывода на рынок;
- некоторые товары нужны для поддержания полноты матрицы;
- в B2B отдельные позиции могут продаваться редко, но быть важными для ключевых клиентов.
Именно поэтому ABC-анализ — это не приговор товару, а инструмент для управленческого обсуждения.
Как быстро внедрить ABC-анализ в регулярную работу
Чтобы метод приносил ценность, его нужно встроить в регулярный контур управления, а не проводить разово «для отчёта».
Как часто обновлять расчёты и кто должен отвечать за анализ
Частота зависит от скорости бизнеса:
- в рознице и e-commerce — еженедельно или ежемесячно;
- в дистрибуции — ежемесячно;
- в B2B с длинным циклом сделки — раз в квартал.
Ответственность обычно распределяется так:
- аналитик или BI-команда — за данные и расчёт;
- категорийный менеджер — за интерпретацию;
- коммерческий директор или руководитель продаж — за управленческие решения;
- отдел закупок и supply chain — за реализацию изменений по запасам.
Какие решения можно принимать сразу после сегментации товаров
Сразу после ABC-классификации бизнес может принять ряд быстрых решений:
- усилить контроль доступности товаров группы A;
- пересмотреть страховые запасы для критичных позиций;
- выделить кандидатов из группы B для промо и роста;
- сократить закупки по части товаров группы C;
- провести ревизию низковкладных SKU по категориям и регионам;
- настроить отдельные KPI для команд по группам A, B и C.
Простой чек-лист для первого запуска и повторного контроля результатов
Ниже — практический чек-лист, который можно взять в работу сразу:
- Определите цель анализа: выручка, запасы, ассортимент, приоритизация.
- Выберите корректный период без нерепрезентативных искажений.
- Очистите данные и унифицируйте справочник SKU.
- Отсортируйте товары по выручке.
- Рассчитайте долю и накопительную долю.
- Присвойте группы A, B и C.
- Сверьте результат с маржой, остатками и устойчивостью спроса.
- Зафиксируйте решения по каждой группе.
- Настройте обновление анализа по расписанию.
- Отслеживайте, как изменились продажи после принятых мер.
Лучшие практики внедрения от консультанта
Если вы хотите, чтобы abc анализ по продажам реально работал, а не оставался таблицей в Excel, придерживайтесь следующих практик:
- Не ограничивайтесь общей выручкой. Сразу делайте срезы по категориям, регионам, каналам и менеджерам. Так вы увидите не среднюю температуру, а реальные очаги роста и провала.
- Проверяйте группу A на доступность и маржу. Самые продаваемые товары должны быть не только в наличии, но и экономически оправданы.
- Фиксируйте действия по каждой группе. Для A — защита наличия, для B — рост, для C — ревизия. Без этого анализ не переходит в результат.
- Обновляйте сегментацию регулярно. Статус товара меняется. Вчерашняя группа B после удачной кампании может стать A, а прежний лидер — уйти вниз.
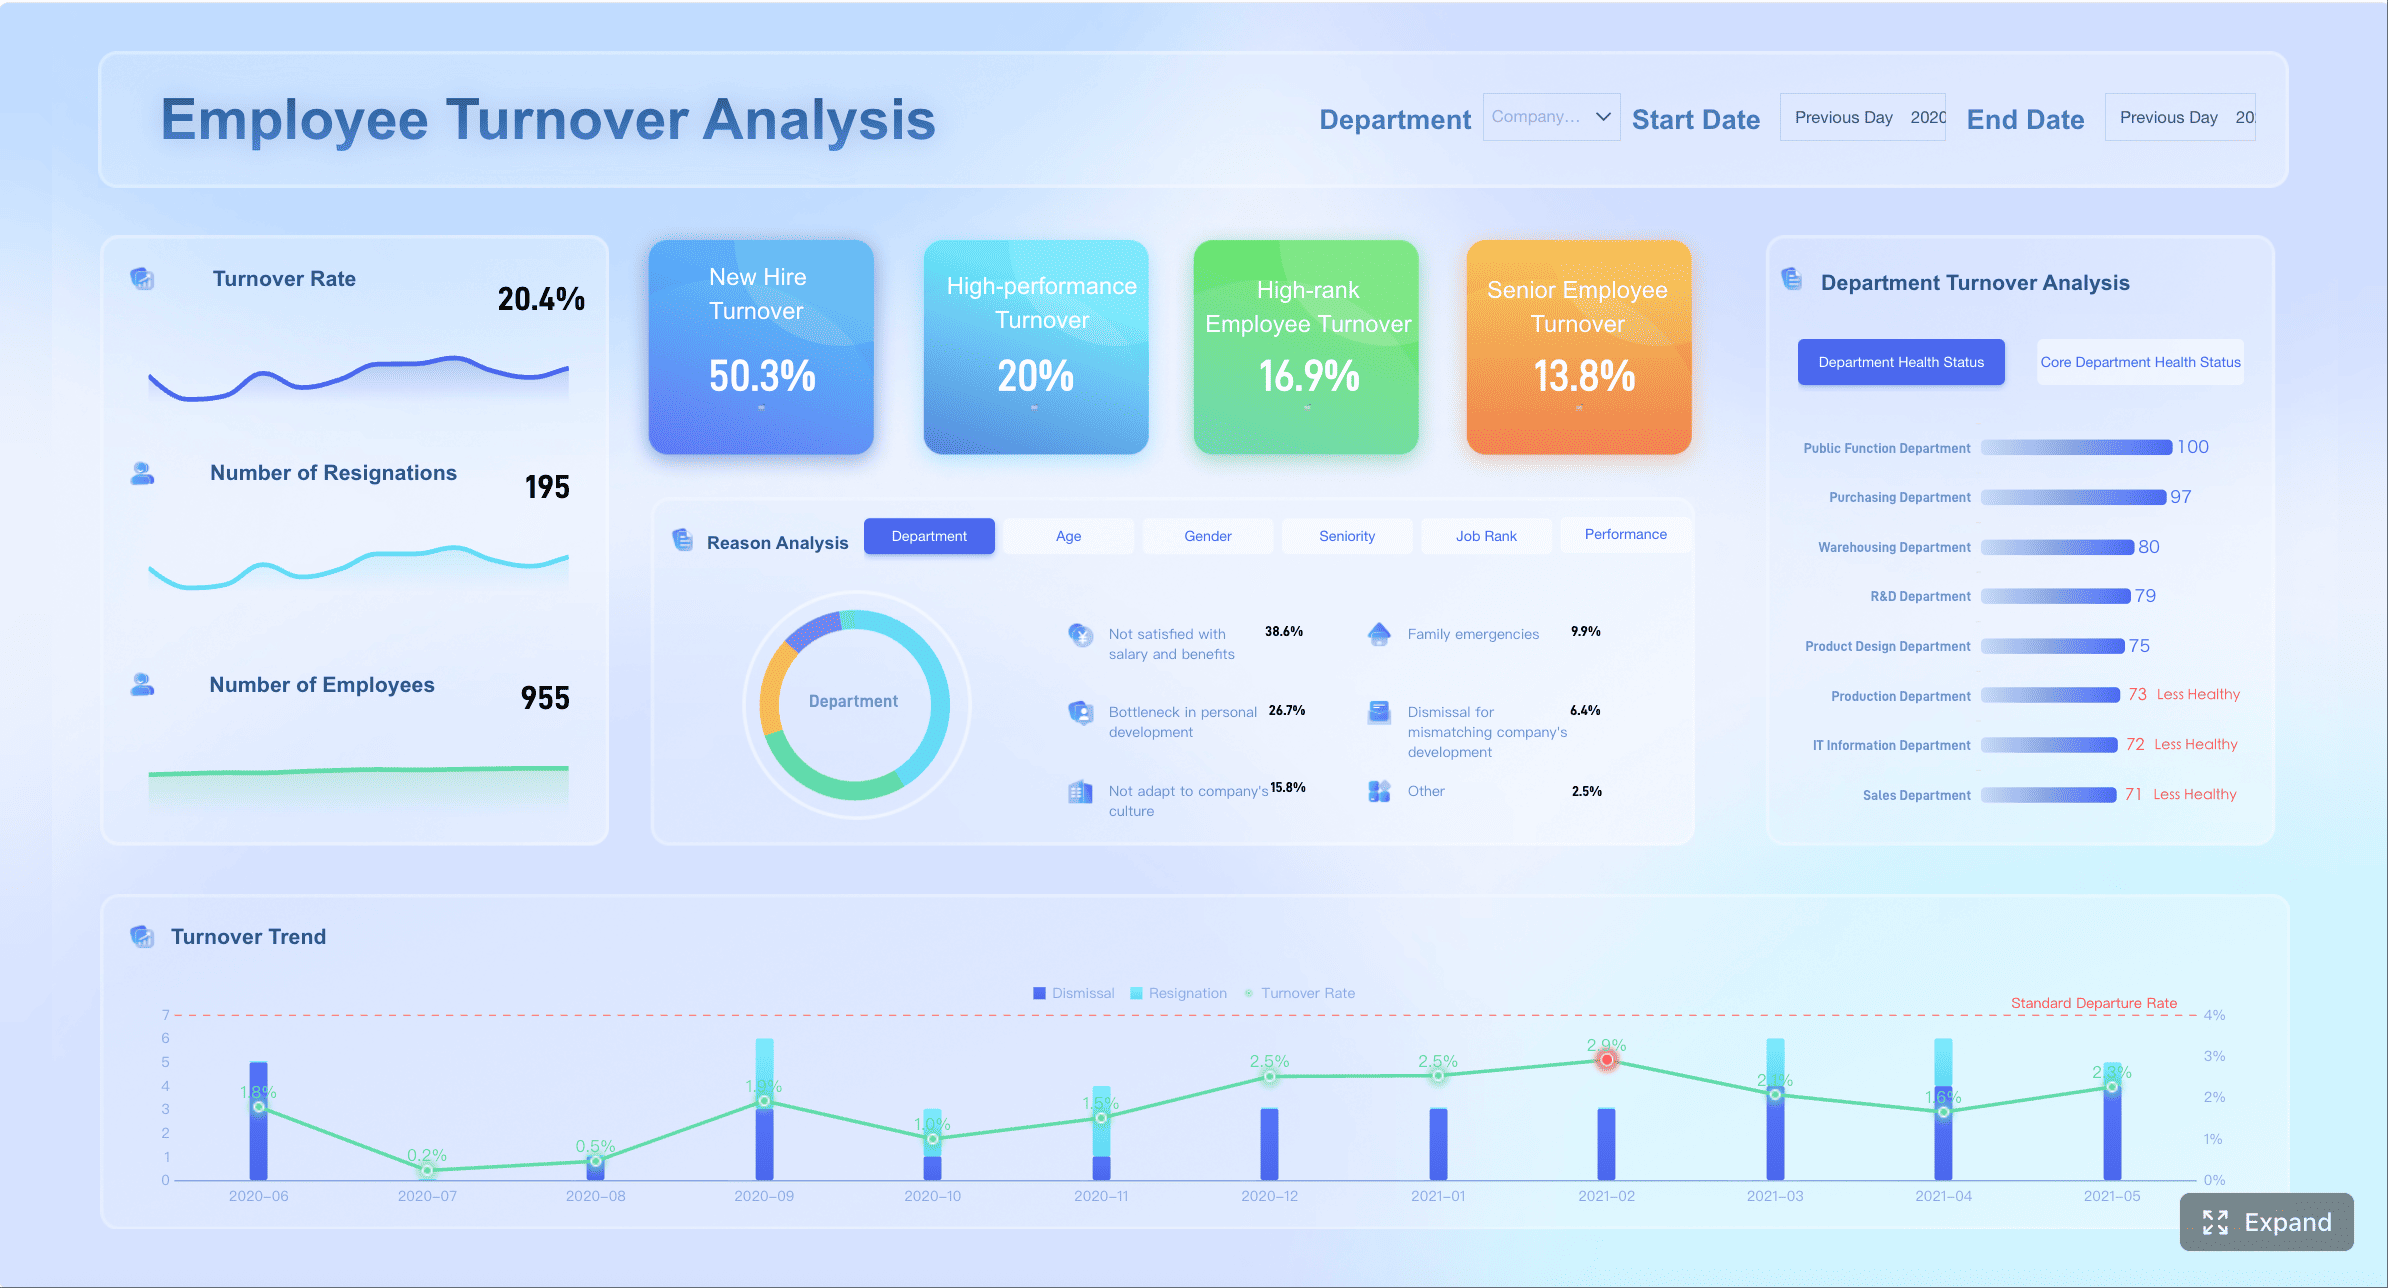
- Автоматизируйте визуализацию. Руководителям нужны не формулы, а понятный дашборд с накопительной долей, структурой групп и проваливанием до SKU.
Как FineBI помогает перевести ABC-анализ из отчёта в систему управления
На практике основная проблема не в самом расчёте. Основная проблема — в том, что данные лежат в разных системах, обновляются вручную, а результаты слишком поздно доходят до тех, кто принимает решения. В итоге команда тратит время на сбор таблиц, а не на действия.
Создавать это вручную сложно; используйте FineBI, чтобы задействовать готовые шаблоны и автоматизировать весь рабочий процесс.
С помощью FineBI можно:
- подключать данные из ERP, CRM, Excel и других источников;
- автоматически обновлять расчёты ABC-сегментации;
- строить интерактивные дашборды для руководителей и категорийных менеджеров;
- анализировать товары по выручке, марже, регионам, каналам и остаткам в одном окне;
- быстро находить отклонения и принимать решения на основе визуальной аналитики;
- стандартизировать отчётность для разных подразделений.
Для предприятия это особенно важно. Когда ассортимент большой, а решения принимаются на нескольких уровнях, нужен не просто отчёт, а единая аналитическая среда, где видно, какие товары делают деньги, какие требуют внимания, а какие пора пересмотреть.
Если вы хотите быстро запустить abc анализ по продажам как регулярный управленческий инструмент, а не как разовую выгрузку, начните с готовой BI-платформы и автоматизированной визуализации.
FAQs
ABC-анализ показывает, какие товары дают основную часть выручки, какие обеспечивают средний вклад, а какие влияют на результат минимально. Это помогает расставить приоритеты в управлении ассортиментом.