Аллокации затрат — это управленческий механизм, который позволяет справедливо распределить косвенные расходы между центрами ответственности, чтобы руководители видели реальную себестоимость, маржинальность и эффективность подразделений. Для финансовых директоров, руководителей планово-экономических служб, CFO-1 и операционных директоров проблема обычно выглядит одинаково: общие расходы есть, а понятного ответа, кто именно их потребляет и как это влияет на KPI, — нет. В результате управленческая отчетность искажается, бюджеты спорят друг с другом, а решения принимаются на неполной картине.
Все дашборды в этой статье построены с помощью FineBI
Что такое аллокации затрат и зачем они нужны центрам ответственности
Аллокации затрат нужны там, где часть расходов нельзя напрямую отнести на конкретное подразделение, продукт, филиал или проект. Это типичная ситуация для административных, инфраструктурных и сервисных функций: IT, HR, бухгалтерии, аренды, логистической поддержки, охраны, корпоративных лицензий и других общих статей.
Если компания не выстраивает прозрачную логику распределения, у подразделений возникает ложное ощущение рентабельности. Один центр ответственности может выглядеть сверхэффективным только потому, что значительная часть его реальных расходов «зависла» в общекорпоративном блоке. Другой — наоборот, кажется убыточным из-за устаревшей или формальной базы распределения.
Какие косвенные расходы обычно требуют распределения
Обычно в зону аллокации попадают следующие категории:
- Административные расходы — управление, юридическая поддержка, бухгалтерия, HR.
- IT-расходы — лицензии, поддержка систем, инфраструктура, help desk.
- Аренда и эксплуатация — офисные площади, коммунальные платежи, уборка, охрана.
- Корпоративные сервисы — связь, транспорт, закупочные функции, shared services.
- Маркетинговая и аналитическая поддержка — если она централизована и обслуживает несколько бизнес-единиц.
- Производственные накладные расходы — если их нельзя напрямую отнести на конкретный заказ, участок или продукт.
Почему непрозрачная методика искажает управленческую отчетность и KPI
Когда методика не формализована, возникают три типовых искажения:
- Рентабельность подразделений сравнивается некорректно.
- Руководители спорят не о причинах затрат, а о самой модели расчета.
- KPI зависят от субъективных корректировок, а не от реального потребления ресурсов.
Это особенно опасно в компаниях с несколькими филиалами, бизнес-единицами, каналами продаж или сервисными подразделениями. Там даже небольшая ошибка в базе распределения может существенно повлиять на EBITDA по сегментам, план-факт анализ и бонусные схемы.
Какие задачи бизнеса решает корректная схема распределения затрат
Правильно настроенные аллокации затрат помогают бизнесу:
- видеть полную стоимость владения функцией или подразделением;
- точнее считать маржинальность продуктов, клиентов, каналов и филиалов;
- устранять конфликты между функциями и бизнес-линиями;
- повышать качество бюджетирования и forecast-моделей;
- делать KPI руководителей прозрачными и сопоставимыми;
- готовить управленческую отчетность, которой действительно доверяют.
Ключевые элементы и KPI для системы аллокации затрат
Ниже — базовый набор метрик, без которых прозрачное распределение косвенных расходов обычно не работает:
- Общая сумма косвенных расходов — пул затрат, подлежащих распределению за период.
- Доля аллоцируемых расходов — процент косвенных статей в общей структуре затрат.
- База распределения — показатель, по которому делится расход: площадь, часы, выручка, headcount, объем операций.
- Коэффициент распределения — расчетная ставка или доля, применяемая к каждому центру ответственности.
- Сумма аллокации по ЦО — итоговая величина косвенных расходов, отнесенная на конкретный центр.
- Отклонение от предыдущего периода — изменение распределенной суммы месяц к месяцу или квартал к кварталу.
- Доля ручных корректировок — индикатор зрелости процесса и надежности методики.
- Срок закрытия аллокации — сколько времени требуется на расчет, согласование и публикацию результата.
- Уровень спорных статей — количество или сумма расходов, по которым нет согласованной логики распределения.
- Влияние аллокации на рентабельность — насколько меняется прибыльность подразделений после распределения косвенных затрат.
Как подготовить основу для прозрачного распределения косвенных расходов
Перед настройкой формул важно создать устойчивую методологическую базу. На практике большинство проблем в аллокации связано не с расчетом как таковым, а с тем, что в компании нет согласованных справочников, владельцев данных и единых правил закрытия периода.
Определить центры ответственности и владельцев данных
Первый шаг — четко определить, между кем будут распределяться расходы. Если центры ответственности описаны размыто, аллокация быстро превращается в политический спор.
Нужно зафиксировать:
- перечень центров ответственности;
- их иерархию: филиал, функция, бизнес-единица, проект;
- владельца каждого ЦО;
- ответственного за исходные показатели и драйверы;
- ответственного за финальную проверку расчета.
Важно, чтобы у каждой базы распределения был владелец данных. Например, HR подтверждает численность, операционный блок — объем операций, административная служба — площадь, IT — фактическое потребление сервисов.
Разделить затраты на прямые и косвенные
Второй шаг — отделить статьи, которые можно отнести напрямую, от тех, что требуют распределения. Это критично для доверия к модели. Чем больше затрат отнесено напрямую, тем меньше споров вокруг аллокации.
Практический принцип простой:
- Прямые затраты — можно без допущений связать с конкретным ЦО, продуктом или проектом.
- Косвенные затраты — обслуживают несколько ЦО и требуют базы распределения.
Частая ошибка — включать в аллокацию то, что уже можно привязать напрямую через первичную аналитику. Это усложняет модель и снижает точность.
Проверить качество исходных данных
Даже идеальная методика не сработает, если исходные данные неполные или несогласованные. Перед запуском распределения проверьте:
- совпадают ли справочники подразделений во всех системах;
- синхронизированы ли периоды закрытия;
- нет ли дублей или пропусков в аналитиках;
- одинаково ли трактуются показатели в разных функциях;
- есть ли история изменений по базам распределения.
Особое внимание стоит уделить версиям данных. Если финансовый отдел считает на одной выгрузке, а операционный блок — на другой, то итоговый спор неизбежен.
Как выбрать базу распределения для разных видов расходов
База распределения — это главный элемент любой модели аллокации затрат. Именно она определяет, насколько экономически обоснованным будет перенос косвенных расходов на центры ответственности. Здесь нельзя руководствоваться только удобством расчета. Нужна логика причинно-следственной связи.
Использовать понятные драйверы затрат
Хорошая база распределения должна быть понятной, измеримой и регулярно обновляемой. Наиболее распространенные драйверы:
- Часы работы — подходят для сервисных и проектных функций.
- Выручка — применима там, где расход поддерживает коммерческую активность.
- Площадь — логична для аренды, коммунальных расходов, эксплуатации помещений.
- Численность персонала — часто используется для HR, офисных сервисов, части IT-поддержки.
- Объем операций — подходит для логистики, обработки заявок, транзакционного бэк-офиса.
Выбор драйвера должен быть объясним для руководителей. Если директор подразделения не может понять, почему на него легла именно такая сумма, значит, методика требует доработки.
Сопоставить базу с экономической логикой расхода
Каждую статью расходов стоит связывать с той базой, которая реально отражает потребление ресурса.
Примеры:
- аренда офиса — по занимаемой площади;
- IT help desk — по числу пользователей или обращений;
- корпоративный HR — по численности персонала;
- логистическая поддержка — по объему отгрузок;
- общехозяйственное управление — по комбинированной модели, если бизнес сложный и многосегментный.
Ключевой вопрос консультанта здесь звучит так: какой фактор лучше всего объясняет, почему данный центр ответственности потребляет этот ресурс?
Избежать типичных ошибок при выборе базы
На практике я чаще всего вижу три ошибки:
- использование базы, которая удобна для выгрузки, но не отражает экономику расхода;
- смешивание несопоставимых показателей в одной модели;
- сохранение старой базы после того, как бизнес уже изменил структуру процессов.
Например, распределять все расходы пропорционально выручке удобно, но это редко справедливо. Выручка не объясняет потребление офисной площади, количество IT-инцидентов или загрузку сервисной команды.
Как настроить процесс аллокации затрат в компании
Когда методика определена, следующий этап — превратить ее в повторяемый управляемый процесс. Без регламента даже хорошая модель будет постоянно «ломаться» из-за ручных правок, задержек и отсутствия контроля версий.
Утвердить правила и периодичность распределения
Не все расходы нужно распределять одинаково часто. Оптимальный подход — определить периодичность по характеру статьи:
- ежемесячно — регулярные сервисные и административные расходы;
- ежеквартально — статьи с низкой волатильностью или сложной сборкой базы;
- по событию — разовые крупные расходы, проектные затраты, экстраординарные начисления.
Это должно быть зафиксировано в регламенте. Иначе в одном месяце статья попадет в аллокацию, в другом — нет, и управленческая отчетность потеряет сопоставимость.
Зафиксировать формулы, исключения и порядок согласования
Устойчивая система аллокации всегда опирается на документированные правила. В регламенте следует описать:
- формулу распределения по каждой группе статей;
- источник данных для базы;
- правила округления;
- исключения и спорные сценарии;
- допустимые ручные корректировки;
- маршрут согласования и ответственных лиц;
- порядок изменения методики.
Это особенно важно при масштабировании: когда компания растет, неформальные договоренности перестают работать.
Автоматизировать расчеты и контроль версий
Ручной Excel-процесс может работать только на старте. Но если статей много, структура компании сложная, а руководители ждут оперативную отчетность, без автоматизации не обойтись.
Лучшие практики:
- Загрузить единые справочники и исходные данные в BI-слой или DWH.
- Настроить шаблоны расчета коэффициентов и итоговых аллокаций.
- Разделить версии: план, факт, forecast, сценарии “что если”.
- Сделать прозрачный аудит изменений и ручных корректировок.
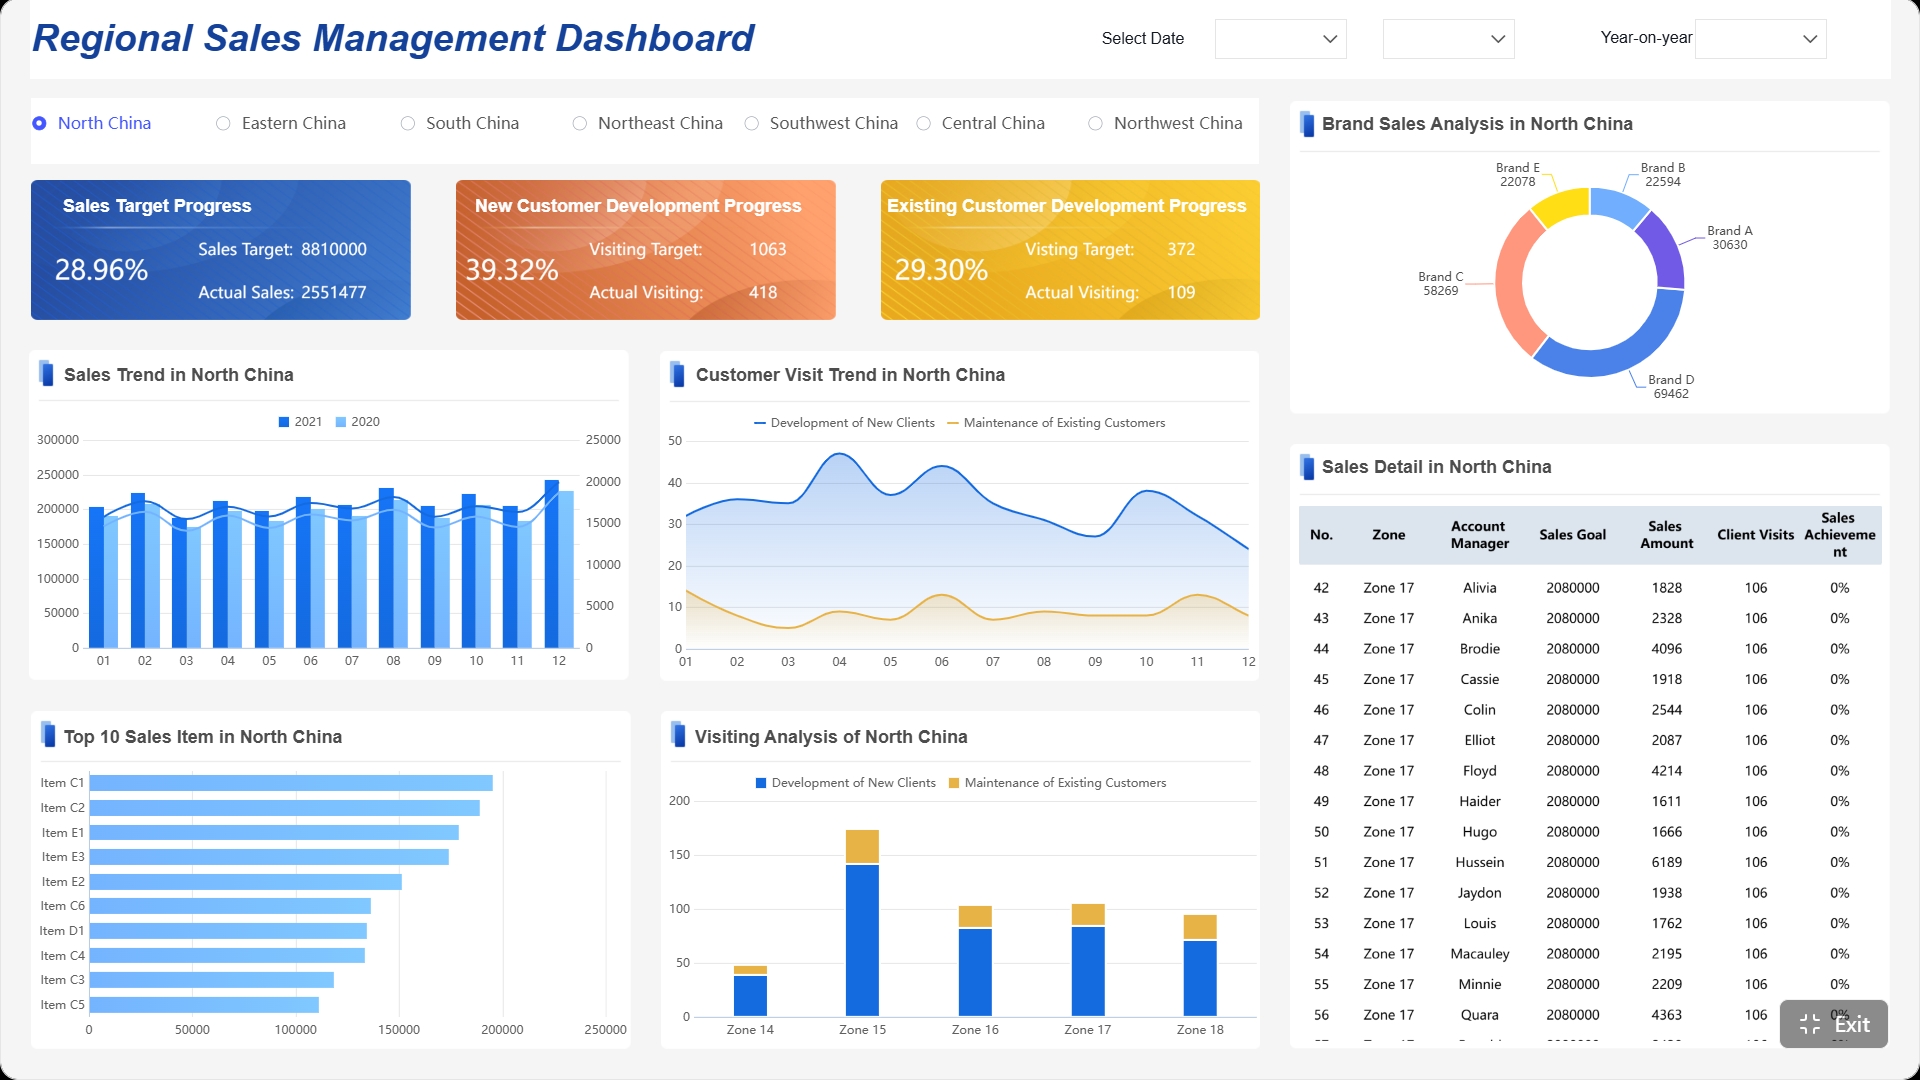
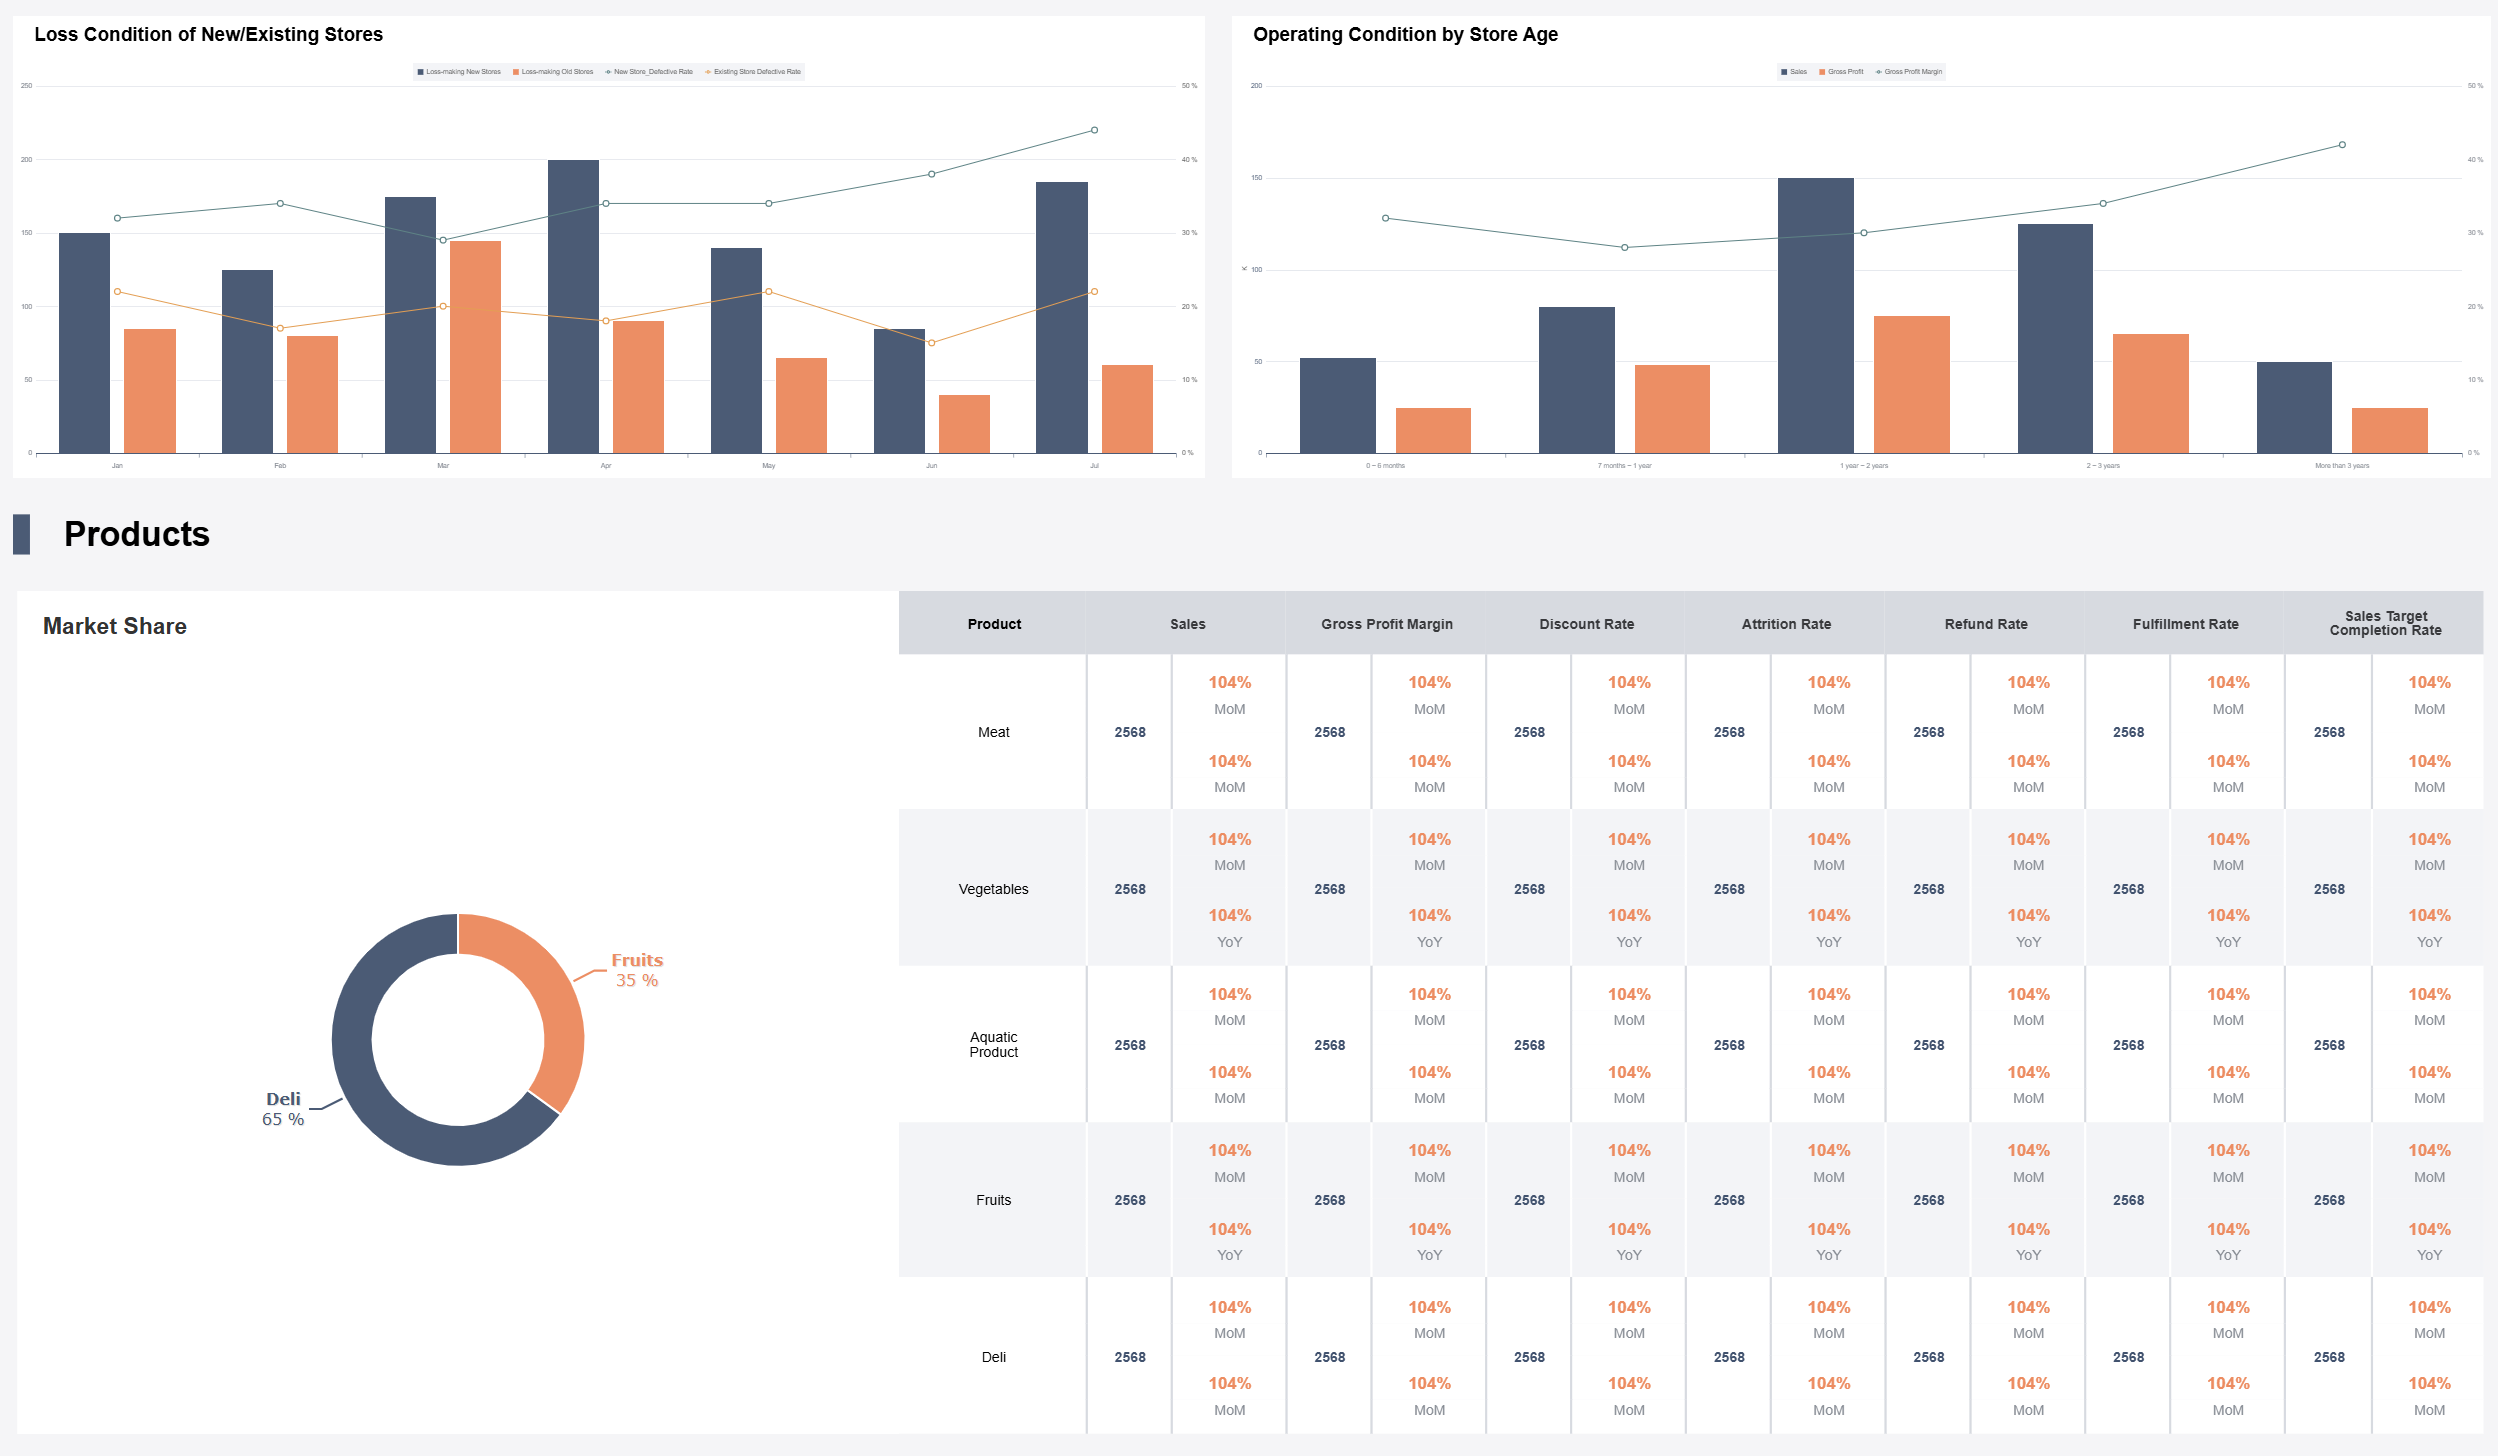
- Публиковать дашборды с детализацией до статьи, формулы и центра ответственности.
Автоматизация сокращает время закрытия периода, снижает риск ошибок и делает методику защищаемой на уровне руководства.
Как проверить прозрачность и справедливость распределения
Даже после запуска модели важно регулярно проверять, насколько результат соответствует управленческой логике. Аллокации затрат — не просто арифметика, а инструмент управленческой справедливости. Если его итог не выглядит убедительным для бизнеса, значит, модель нужно доработать.
Сверить результаты с управленческой логикой
После расчета задайте несколько контрольных вопросов:
- изменились ли показатели рентабельности предсказуемо и объяснимо;
- не появилось ли подразделений с неадекватно высокой нагрузкой;
- соответствует ли распределение структуре фактического потребления ресурсов;
- нет ли скачков, вызванных дефектом базы или исходных данных.
Если после аллокации одно подразделение внезапно становится хронически убыточным, это не всегда означает проблему в самом подразделении. Возможно, выбрана неудачная база распределения.
Подготовить понятную отчетность для руководителей
Для доверия к модели нужна отчетность, в которой можно быстро пройти путь от общей суммы до итогового начисления на конкретный ЦО. В хорошем BI-отчете руководитель должен видеть:
- исходную сумму расхода;
- статью и источник данных;
- выбранную базу распределения;
- формулу расчета;
- долю центра ответственности;
- итоговую сумму аллокации;
- комментарии к исключениям и корректировкам.
Именно такая прозрачность превращает аллокацию из спорного бухгалтерского ритуала в рабочий инструмент управления.
Регулярно пересматривать методику
Бизнес меняется: появляются новые подразделения, каналы продаж, сервисные модели, форматы офисов, цифровые продукты. Поэтому база распределения, которая была адекватной год назад, может уже искажать картину сегодня.
Рекомендую пересматривать методику:
- при изменении организационной структуры;
- при запуске новых бизнес-направлений;
- при существенном росте доли косвенных расходов;
- при изменении операционной модели shared services;
- не реже одного раза в год в рамках бюджетного цикла.
Практический план внедрения: с чего начать уже в этом месяце
Если вам нужно быстро запустить аллокации затрат без долгого методологического проекта, начинайте поэтапно. Это лучший способ получить доверие бизнеса и не перегрузить команду.
Пошаговый план внедрения
-
Проведите инвентаризацию косвенных расходов и текущих правил учета.
Соберите полный перечень статей, которые сегодня остаются на общих центрах затрат или распределяются вручную. -
Выберите 3–5 крупнейших статей для пилотного распределения.
Начинайте с тех расходов, где эффект для управленческой отчетности будет наиболее заметным: аренда, IT, HR, административная поддержка. -
Согласуйте базы распределения и протестируйте расчеты.
Сравните новую модель с текущей: как меняется рентабельность, себестоимость и KPI подразделений. -
Утвердите регламент и роли.
Назначьте владельцев данных, согласующих лиц и сроки закрытия процесса. -
Запустите регулярный цикл контроля и пересмотра.
Введите ежемесячный или ежеквартальный review, чтобы отслеживать спорные статьи, ручные корректировки и качество данных.
Это практичный подход консультанта: не пытаться сразу распределить всё, а сначала доказать бизнесу ценность модели на ограниченном, но значимом наборе расходов.
Как FineBI помогает автоматизировать аллокации затрат и сделать процесс прозрачным
Построить такую систему вручную сложно: много источников данных, несколько версий расчетов, постоянные изменения справочников, спорные корректировки и высокая цена ошибки в управленческой отчетности. Building this manually is complex; use FineBI to utilize ready-made templates and automate this entire workflow.
С помощью FineBI можно:
- объединить данные из ERP, Excel, учетных систем и операционных источников;
- настроить единые справочники центров ответственности и статей затрат;
- автоматизировать расчет коэффициентов и итоговых сумм аллокации;
- отслеживать версии, изменения методики и ручные корректировки;
- публиковать понятные дашборды для CFO, финансового контроля и руководителей подразделений;
- использовать готовые шаблоны и быстрее запускать пилот без долгой разработки с нуля.
 templates: Fine Gallery](https://media.finebi.com/strapi/fine_gallery_8031d65fb3.png)
Получите готовые шаблоны дашбордов в Fine Gallery
Если ваша цель — сократить споры вокруг косвенных расходов, ускорить закрытие периода и сделать управленческую отчетность действительно прозрачной, FineBI позволяет перейти от ручных таблиц к управляемой системе аллокации с визуальным контролем на каждом этапе.
FAQs
Это распределение косвенных расходов между подразделениями по заранее согласованным правилам. Такой подход помогает увидеть более точную себестоимость, рентабельность и нагрузку на каждый центр ответственности.