Бюджетирование и прогнозирование — это не просто финансовые процедуры, а основа управляемости компании. Для IT-менеджеров, финансовых директоров, руководителей операционных функций и аналитиков данных проблема обычно выглядит одинаково: бюджет утвержден, но уже через несколько месяцев теряет актуальность; прогнозы формируются отдельно и не влияют на распределение ресурсов; подразделения спорят о цифрах вместо того, чтобы принимать решения. Единая система управления на базе бюджета и прогноза позволяет связать стратегию, операционную реальность и фактические данные, чтобы быстрее реагировать на отклонения, точнее оценивать риски и увереннее управлять результатом.
Бюджетирование и прогнозирование: в чем разница и почему их важно объединять
На практике многие компании по-прежнему противопоставляют эти два инструмента. Это ошибка. Бюджет и прогноз решают разные управленческие задачи, а максимальную ценность дают именно в связке.
Что решает бюджетирование, а какие задачи закрывает прогнозирование
Бюджетирование фиксирует целевые ориентиры на период. Оно помогает ответить на вопросы:
- сколько компания планирует заработать;
- какие ресурсы допустимо потратить;
- какие лимиты и обязательства закрепляются за подразделениями;
- как будут распределены инвестиции, фонд оплаты труда, маркетинговые и операционные расходы.
Прогнозирование отвечает за адаптацию к изменяющейся реальности. Его задача — регулярно пересчитывать ожидаемый результат с учетом новых данных:
- фактических продаж;
- изменения спроса;
- колебаний цен и себестоимости;
- сезонности;
- внешних ограничений и рыночных рисков.
Если кратко: бюджет задает целевую рамку, а прогноз показывает, что реально произойдет при текущих условиях.
Почему эти подходы не заменяют друг друга, а работают сильнее в связке
Без бюджета компания теряет дисциплину и единые ориентиры. Без прогноза — действует по устаревшему плану. Вместе они создают полноценный контур управления:
- бюджет задает цели;
- прогноз проверяет достижимость этих целей;
- отклонения становятся основанием для корректирующих действий;
- руководство принимает решения не «по ощущениям», а на основе актуальной картины.
Такой подход особенно важен для компаний с высокой волатильностью спроса, длинным циклом поставок, сложной структурой затрат и распределенной организационной моделью.
Какие управленческие риски возникают, если использовать только один из инструментов
Если компания использует только бюджет, возникают типовые риски:
- план быстро устаревает;
- фактические отклонения становятся заметны слишком поздно;
- ресурсы закреплены за неактуальными приоритетами;
- решения принимаются по статичной картине.
Если используется только прогнозирование, проявляются другие проблемы:
- нет закрепленных лимитов и обязательств;
- снижается управленческая дисциплина;
- сложнее оценивать исполнение целей;
- подразделения начинают трактовать цифры по-разному.
Именно поэтому зрелая система управления строится не вокруг одного документа, а вокруг связанного цикла планирования, прогноза, анализа и корректировки.
Как устроена единая система управления на основе бюджета и прогноза
Единая система управления — это не просто наличие двух таблиц. Это сквозной процесс, где стратегия, бюджеты, прогнозы и фактические показатели опираются на одни и те же бизнес-драйверы и данные.
Роли бюджетов в планировании компании
Бюджет — это инструмент формализации управленческого намерения.
Как бюджет фиксирует цели, лимиты и ориентиры для команд
Хорошо настроенный бюджет определяет:
- целевые показатели по выручке, марже, EBITDA, денежному потоку;
- лимиты по затратам;
- приоритеты по инвестициям;
- ожидаемые результаты по центрам финансовой ответственности;
- базовые допущения, на которых строится план.
Это важно для согласованности действий. Когда коммерческий блок, производство, закупки и финансы работают по разным версиям реальности, компания теряет скорость и предсказуемость.
Почему бюджет нужен для распределения ресурсов и контроля исполнения
Бюджет позволяет заранее ответить на критические вопросы:
- где компания ожидает рост;
- какие проекты получают финансирование;
- какие затраты обязательны, а какие условны;
- где допустимы отклонения, а где нет.
Для ЛПР это база контроля исполнения: можно оценивать, кто выполняет план, где перерасход, какие направления требуют пересмотра.
Роль прогнозов в оперативном управлении
Если бюджет — это «фиксированная управленческая рамка», то прогноз — это «операционная навигация».
Как прогноз помогает учитывать изменения спроса, затрат и внешней среды
В реальности допущения редко сохраняются без изменений. Прогноз помогает быстро отразить:
- снижение или ускорение продаж;
- сдвиг сезонности;
- изменение курса валют;
- рост стоимости сырья и логистики;
- изменение загрузки персонала и мощностей;
- задержки поставок и изменение клиентского поведения.
Благодаря этому руководство видит не только то, что было запланировано, но и то, к чему компания идет фактически.
Почему регулярное обновление прогноза повышает качество решений
Регулярный прогноз уменьшает управленческую слепую зону. Вместо разовой годовой оценки компания получает живую картину исполнения. Это позволяет:
- раньше замечать риск невыполнения плана;
- корректировать затраты до возникновения кассового разрыва;
- перераспределять ресурсы между направлениями;
- запускать антикризисные меры не постфактум, а заранее.
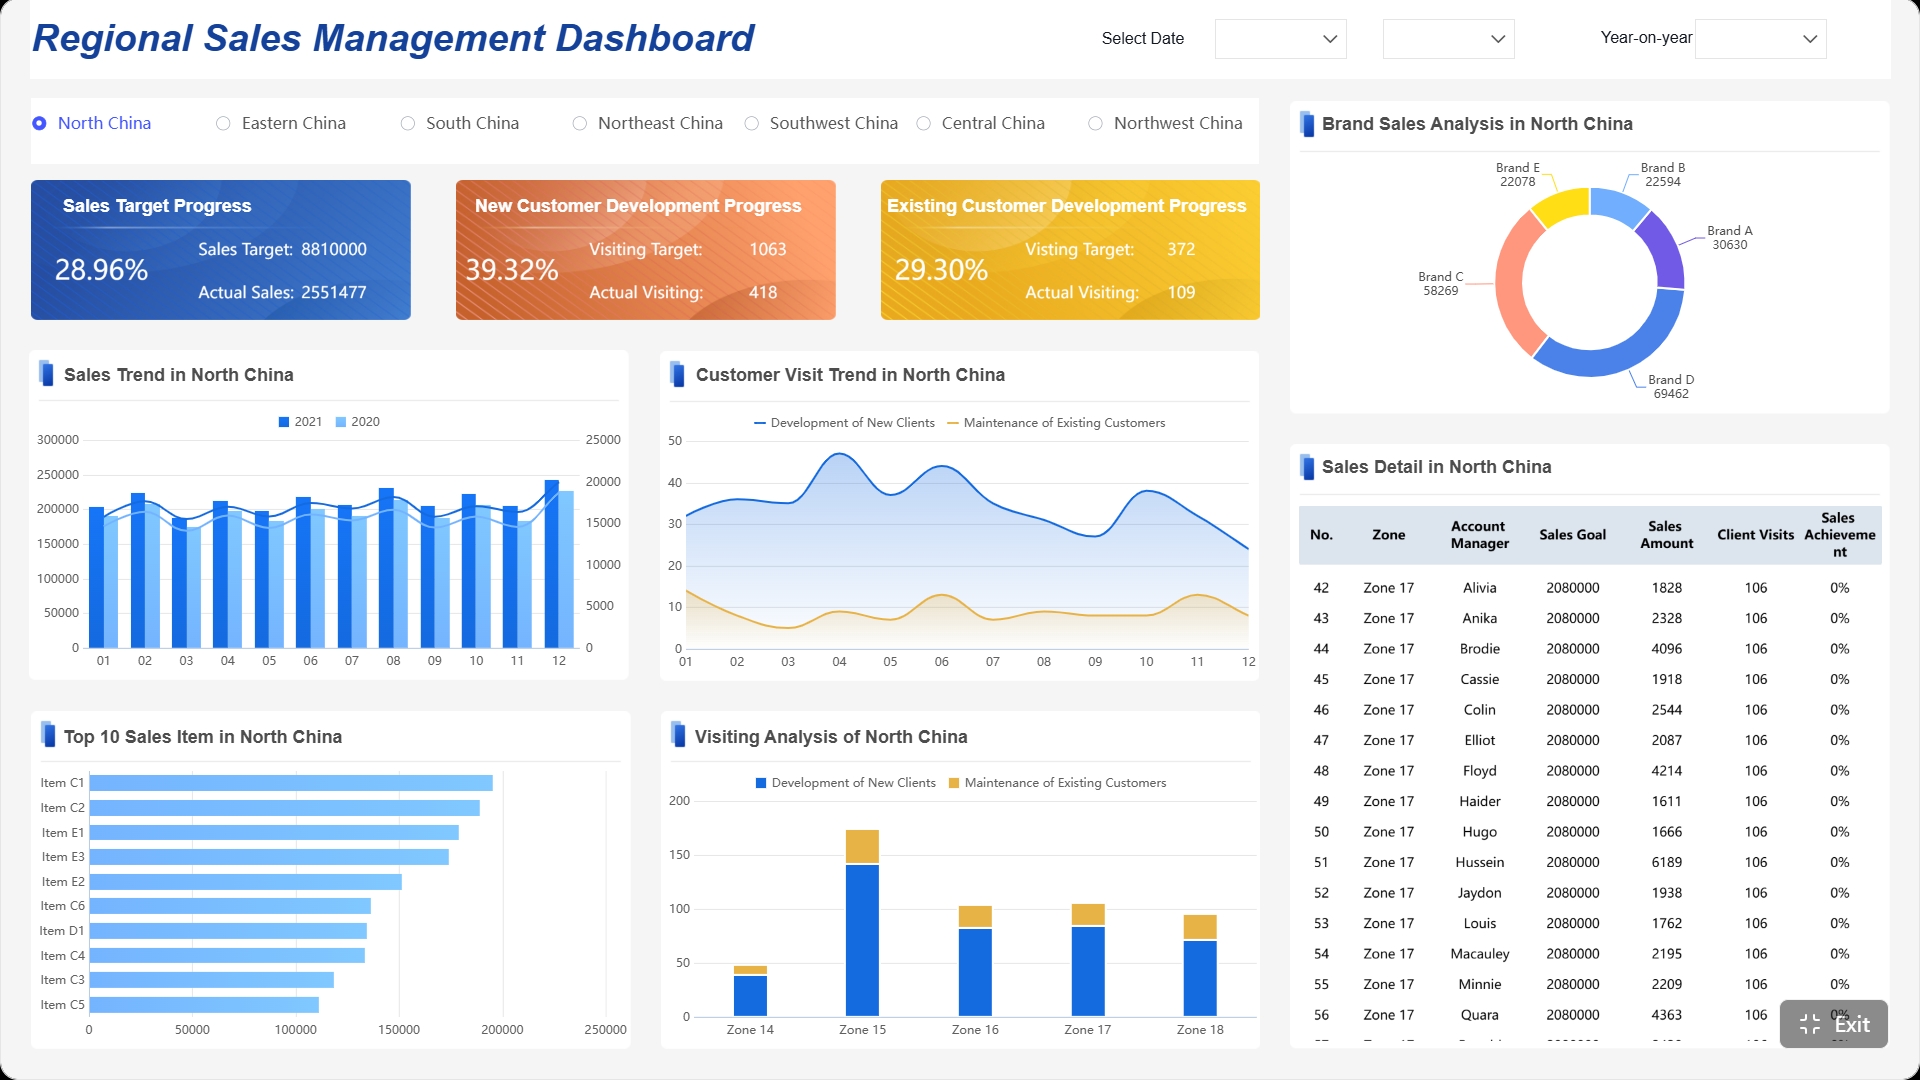
Как связать стратегические цели, бюджет и прогноз
Главная задача — построить единую логику перехода от стратегии к цифрам и от цифр к действиям.
Какие данные должны переходить из стратегии в бюджет, а из бюджета — в прогноз
Из стратегии в бюджет должны переходить:
- целевые темпы роста;
- приоритетные рынки и продукты;
- инвестиционные инициативы;
- ограничения по рентабельности, ликвидности и структуре затрат;
- целевые значения ключевых KPI.
Из бюджета в прогноз переходят:
- базовые драйверы выручки и затрат;
- организационная структура центров ответственности;
- утвержденные лимиты и нормативы;
- сценарные допущения;
- логика расчета показателей.
Тогда прогноз не становится отдельным «мнением аналитика», а развивается на основе той же бизнес-модели.
Как выстроить единый цикл планирования, пересмотра и корректировок
Рабочая модель обычно строится так:
- Стратегия определяет целевые направления и ограничения.
- Бюджет переводит стратегию в финансово-операционный план.
- Фактические данные регулярно сравниваются с планом.
- Прогноз пересчитывается на основе новых условий.
- Руководство принимает корректирующие решения.
- Изменения фиксируются в цикле управления и ответственности.
Такой контур особенно эффективен, когда он поддержан BI-средой, а не ручной сборкой Excel-файлов.
Ключевые различия между бюджетированием и прогнозированием
Чтобы правильно настроить процесс, важно не смешивать два подхода, а понимать их различие по назначению, периодичности и управленческой функции.
Горизонт планирования и частота пересмотра
Чем отличается годовой или квартальный бюджет от скользящего прогноза
Бюджет чаще всего утверждается на год, иногда с квартальной детализацией. Его цель — задать стабильную опорную рамку.
Скользящий прогноз, напротив, обновляется регулярно:
- ежемесячно;
- раз в две недели;
- ежеквартально — в менее динамичных бизнесах.
Ключевое отличие: бюджет относительно фиксирован, а прогноз должен быть подвижным.
В каких ситуациях нужен фиксированный план, а в каких — гибкое обновление оценок
Фиксированный бюджет особенно важен, если нужно:
- контролировать лимиты;
- оценивать исполнение ответственности;
- координировать распределение ресурсов;
- защищать инвестиционные и операционные решения.
Гибкий прогноз обязателен, если:
- рынок быстро меняется;
- высокий уровень сезонности;
- значима волатильность затрат;
- цикл сделки длинный;
- денежный поток чувствителен к отклонениям в продажах и закупках.
Степень детализации и сценарный подход
Почему бюджет чаще строится по центрам ответственности и статьям
Бюджетирование обычно более детализировано, потому что оно используется для контроля исполнения. Типовые разрезы:
- центр финансовой ответственности;
- статья доходов и расходов;
- продукт;
- проект;
- подразделение;
- регион.
Такая детализация нужна для управленческой подотчетности и контроля лимитов.
Как прогнозирование помогает сравнивать несколько сценариев развития
Прогнозирование более полезно в сценарной логике. Здесь особенно важно оценивать не одну цифру, а диапазон возможных исходов.
Например:
- базовый сценарий — развитие по текущему тренду;
- оптимистичный — рост спроса, улучшение маржи, ускорение контрактов;
- стресс-сценарий — падение продаж, рост себестоимости, ухудшение оборачиваемости.
Именно сценарный прогноз помогает заранее оценить последствия решений и выбрать меры реагирования.
Подход к ответственности и контролю
Как бюджет поддерживает дисциплину исполнения
Бюджет закрепляет ответственность. По нему оценивают:
- соблюдение лимитов;
- выполнение плана по выручке;
- исполнение затратных нормативов;
- достижение целевых показателей по подразделениям.
Это инструмент управленческой дисциплины и прозрачности.
Почему прогноз нужен для раннего выявления отклонений и своевременной реакции
Прогноз менее полезен как инструмент «наказания» и гораздо более полезен как инструмент предупреждения. Он показывает:
- где возникает недовыполнение;
- какие драйверы ухудшают результат;
- какие риски скоро перейдут в финансовый эффект;
- когда пора пересматривать ресурсы, цену, объем закупок или график проекта.
Как настроить процесс, чтобы бюджет и прогноз работали вместе
Ниже — практический подход, который можно применять в большинстве компаний, от производственных и торговых до сервисных и проектных.
Определить единые правила, показатели и источники данных
Первое, что нужно сделать, — устранить расхождения в логике расчета.
Какие метрики должны быть общими для финансовой, коммерческой и операционной функций
Общими должны быть те показатели, которые связывают финансовый результат с операционной деятельностью.
Ключевые показатели эффективности (KPI):
- Выручка — основной индикатор объема бизнеса и коммерческого исполнения.
- Валовая маржа — показывает влияние цены, скидок, ассортимента и себестоимости.
- Операционные расходы (OPEX) — отражают управляемую затратную базу.
- EBITDA / операционная прибыль — позволяет видеть итоговую эффективность до учета отдельных финансовых факторов.
- Денежный поток — критичен для оценки ликвидности и устойчивости.
- План-факт отклонение — показывает, где именно происходит расхождение между целями и реальностью.
- Точность прогноза — измеряет качество прогнозной модели и надежность управленческих оценок.
- Оборачиваемость запасов / дебиторской задолженности — важна для компаний с длинным операционным циклом.
- Производительность или загрузка мощностей — позволяет связать финансовый план с реальными ограничениями операционной системы.
- Сценарный эффект — показывает, как изменение ключевого драйвера влияет на итоговый результат.
Почему единая логика расчетов снижает споры между подразделениями
Если продажи считают выручку одним способом, финансы — другим, а операционный блок использует третью модель, управленческая дискуссия превращается в спор о цифрах. Единая модель данных дает три эффекта:
- сокращает время согласования;
- повышает доверие к аналитике;
- позволяет обсуждать не методику, а действия.
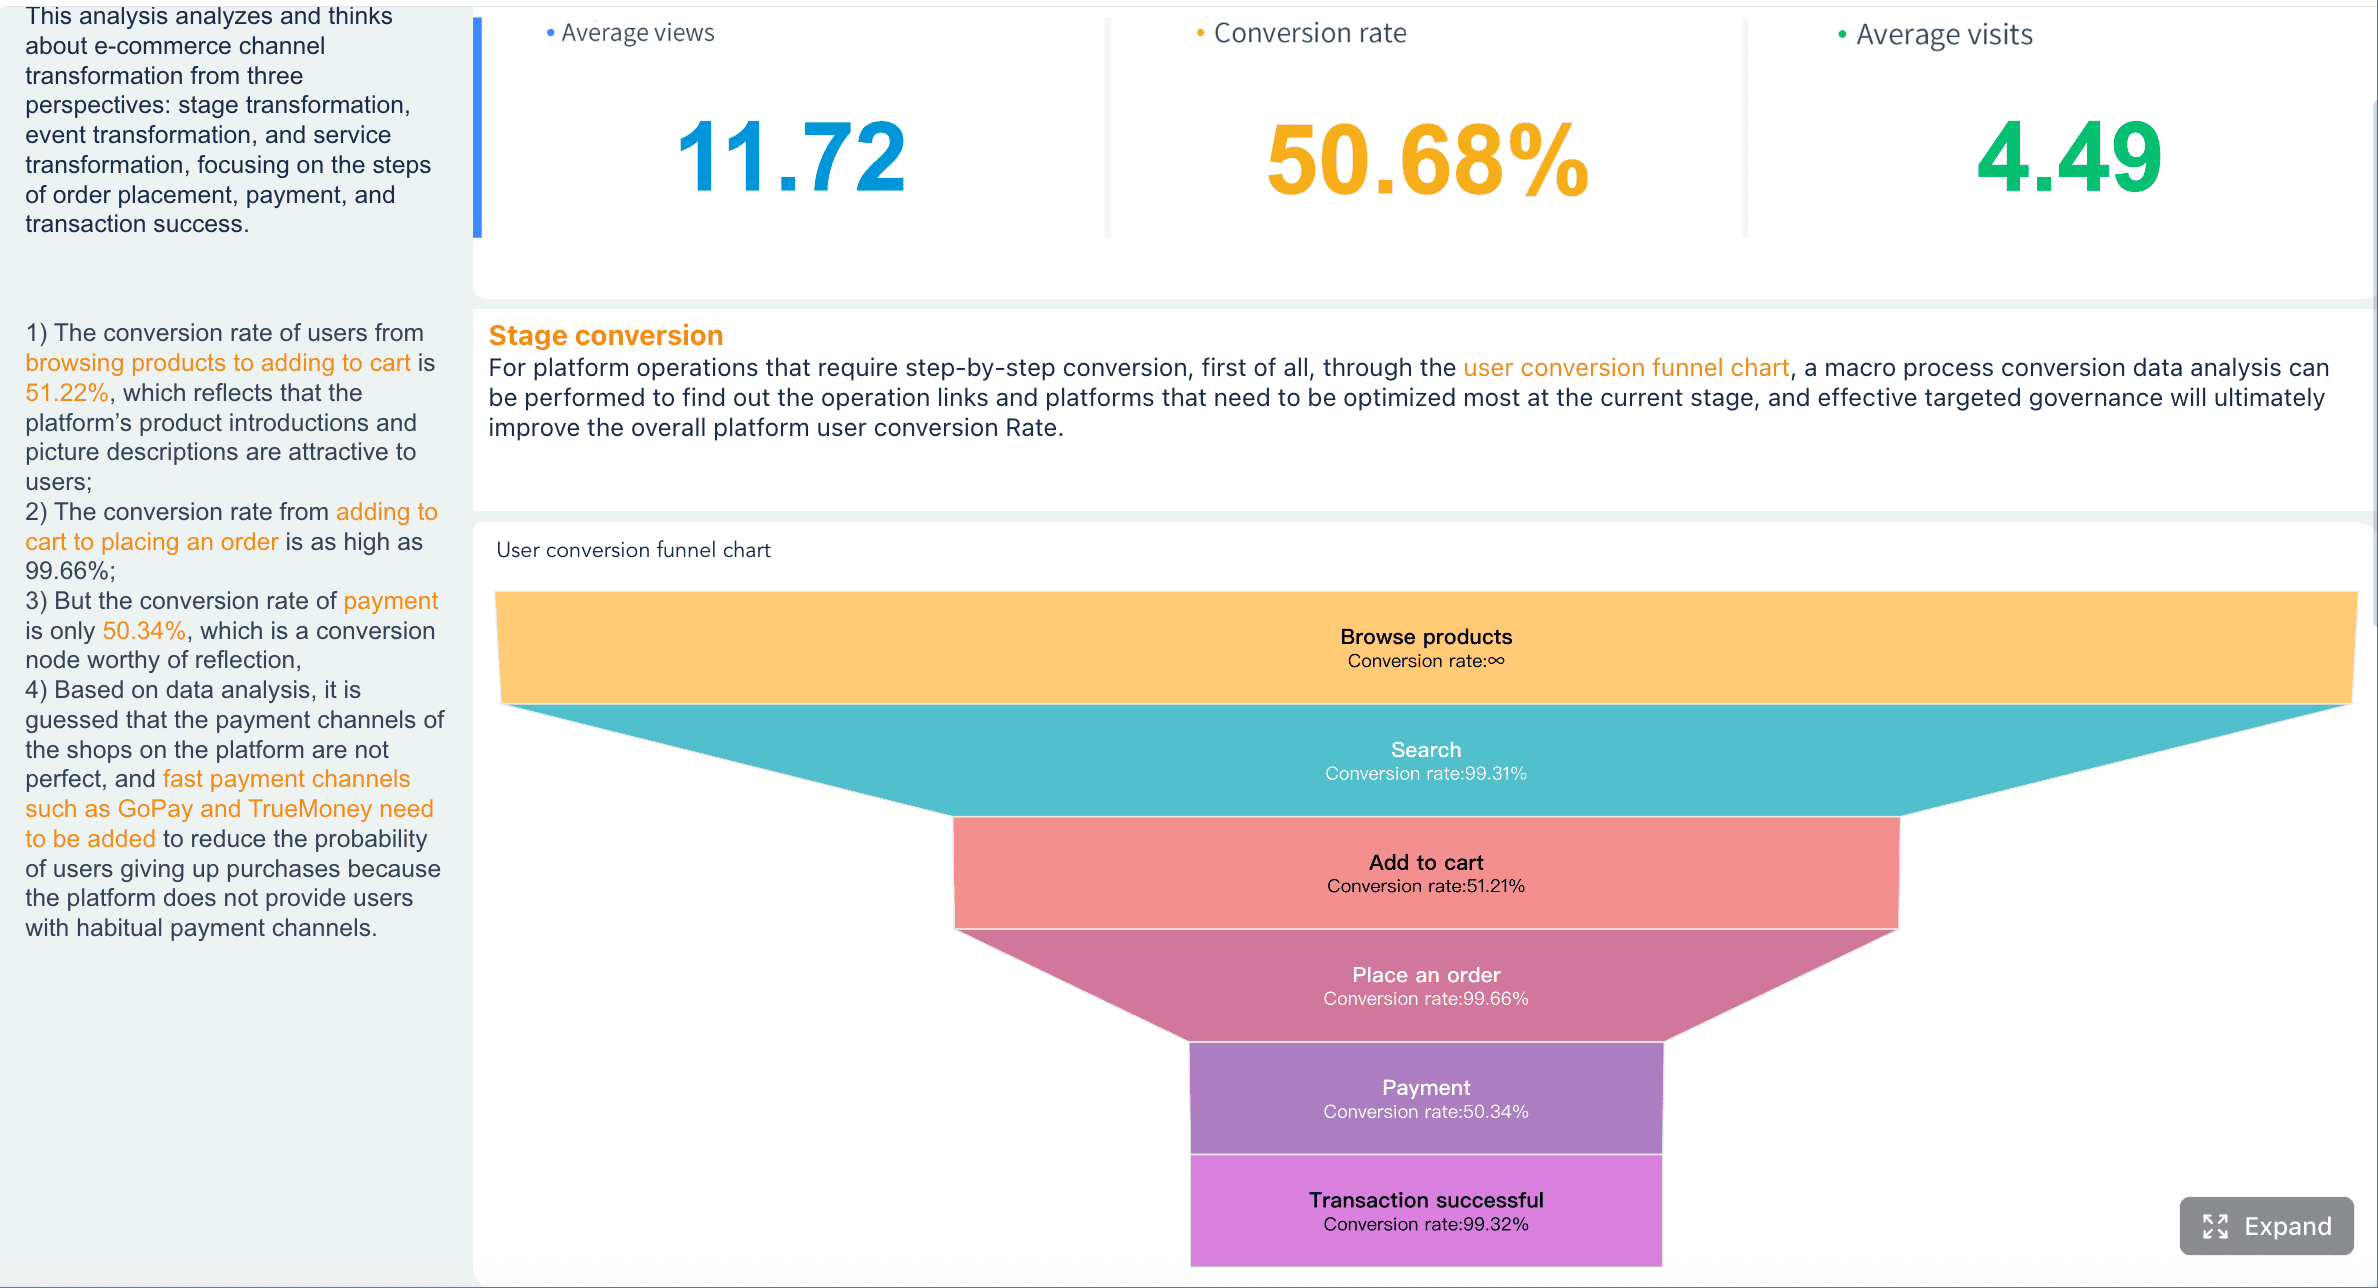
Выбрать цикл обновления и уровень ответственности
Второй шаг — определить, как именно будет работать процесс в реальном календаре компании.
Как определить, кто отвечает за подготовку бюджета и кто обновляет прогноз
Рекомендуемая модель ответственности:
- финансовая функция — владелец методологии, консолидации и итоговой модели;
- бизнес-подразделения — владельцы операционных драйверов;
- коммерческий блок — ответственность за прогноз спроса, воронки, цен и контрактов;
- операционный блок — ответственность за объемы, загрузку, снабжение, производственные ограничения;
- руководство — принятие решений по сценариям и корректировкам.
Важно, чтобы прогноз не создавался в изоляции финансовой службой без участия бизнеса.
Почему важно установить календарь пересмотра и пороги для корректировок
У процесса должны быть заранее заданные правила:
- когда обновляется прогноз;
- какие данные обязательны к загрузке;
- при каком уровне отклонения нужен пересмотр;
- кто утверждает изменения;
- какие сценарии пересчитываются автоматически.
Например, компания может установить ежемесячный цикл и правило: если отклонение по выручке превышает 7%, а по валовой марже — 3 п.п., запускается обязательный сценарный пересчет и review на уровне руководства.
Внедрить сценарное и скользящее планирование
Третий шаг — уйти от статичной модели к динамическому управлению.
Как использовать базовый, оптимистичный и стресс-сценарий
Сценарии полезны не ради аналитической красоты, а ради скорости реакции.
Практика:
- Базовый сценарий — используется как основа оперативного управления.
- Оптимистичный сценарий — помогает оценить, где можно ускорить рост и расширить инвестиции.
- Стресс-сценарий — нужен для проверки устойчивости бизнеса и подготовки защитных мер.
Критично, чтобы сценарии отличались не «процентом сверху», а конкретными драйверами: объем продаж, средний чек, курс валют, стоимость сырья, сроки оплаты, производительность.
Чем полезен rolling forecast для компаний в изменчивой среде
Rolling forecast поддерживает горизонт видимости. Например, вместо прогноза «до конца календарного года» компания всегда видит следующие 12 месяцев вперед. Это особенно полезно, если:
- высокая рыночная неопределенность;
- длинный цикл поставок;
- существенная сезонность;
- регулярные колебания оборотного капитала;
- высокая чувствительность к кассовым разрывам.
Практические рекомендации по внедрению
Ниже — 5 лучших практик, которые дают наибольший эффект в реальных проектах.
-
Стройте модель от драйверов, а не от итоговых сумм.
Начинайте с объема продаж, цены, загрузки, себестоимости, сроков оплаты и закупочных циклов. Так прогноз становится объяснимым и управляемым. -
Ограничьте детализацию до уровня принятия решений.
Если показатель невозможно регулярно обновлять или он не влияет на действия руководства, исключите его из основной модели. -
Разделите фиксированные цели и обновляемые ожидания.
Не переписывайте бюджет каждый месяц. Бюджет нужен для контроля целей, прогноз — для оценки реального исхода. -
Автоматизируйте консолидацию и визуализацию отклонений.
Ручная сборка данных замедляет процесс и снижает доверие. Дашборды, алерты и drill-down ускоряют управленческий цикл. -
Проверяйте точность прогноза как отдельный KPI.
Если компания не измеряет качество прогнозной модели, она не понимает, можно ли доверять будущим оценкам.
Частые ошибки при внедрении единой системы и как их избежать
Даже при правильной методологии система может не заработать, если игнорировать типовые организационные и модельные ошибки.
Разрыв между финансовым планом и операционной реальностью
Почему планы теряют ценность без связи с продажами, закупками и производством
Финансовый план не должен существовать отдельно от бизнеса. Если бюджет не связан с воронкой продаж, графиком поставок, загрузкой производства и штатной динамикой, цифры быстро становятся формальными.
Типичный симптом — красивый P&L, который невозможно исполнить на уровне операций.
Как синхронизировать финансовые и нефинансовые драйверы
Для синхронизации нужно связать финансовые показатели с нефинансовыми:
- выручку — с количеством сделок, объемом заказов, ценой и конверсией;
- себестоимость — с объемом выпуска, закупочными ценами и технологическими нормами;
- денежный поток — со сроками оплат, запасами и дебиторкой;
- расходы на персонал — с численностью, графиком найма и производительностью.
Избыточная детализация и сложность модели
Как понять, что модель стала слишком тяжелой для регулярного обновления
Модель перегружена, если:
- подготовка прогноза занимает слишком много времени;
- пользователи не понимают логику расчета;
- любое изменение требует ручной доработки;
- бизнес перестает обновлять данные в срок;
- разбор цифр важнее принятия решений.
Почему простая и прозрачная система часто работает лучше сложной
В enterprise-среде зрелость процесса важнее математической изощренности. Простая модель, которая обновляется вовремя и понятна владельцам показателей, дает больше пользы, чем сложная система, живущая только в руках одного аналитика.
Отсутствие регулярного пересмотра допущений
Какие сигналы показывают, что прогноз уже не отражает реальность
Прогноз требует пересмотра, если наблюдаются:
- повторяющиеся большие отклонения;
- изменение структуры спроса;
- постоянное смещение сроков поставок;
- нестабильность цен и валютных факторов;
- ухудшение точности прогноза по нескольким периодам подряд.
Как встроить проверку ключевых гипотез в управленческий цикл
Лучшая практика — проверять не только итоговые показатели, но и допущения модели:
- насколько реалистичен план продаж;
- сохраняется ли маржинальность;
- изменились ли закупочные условия;
- соответствует ли загрузка мощностей ожиданиям;
- как меняется оборотный капитал.
Это превращает прогноз из «таблицы на конец месяца» в инструмент постоянной управленческой корректировки.
Как оценить результат: что дает компании единый контур планирования
Когда бюджетирование и прогнозирование объединены в единую систему, компания получает не просто улучшение отчетности, а реальный управленческий эффект.
Во-первых, повышается точность решений. Руководство видит не только целевой план, но и наиболее вероятный результат с учетом текущей динамики. Это снижает риск запоздалых действий.
Во-вторых, ускоряется реакция на отклонения и изменения рынка. Если спрос проседает, затраты растут или денежный поток ухудшается, проблема выявляется раньше, а не после закрытия периода.
В-третьих, улучшается контроль по ключевым направлениям:
- по затратам — за счет прозрачных лимитов и раннего выявления перерасхода;
- по денежному потоку — за счет более точного прогноза поступлений и выплат;
- по достижению целей — за счет единой логики между стратегией, бюджетом и фактом;
- по ответственности — за счет привязки показателей к владельцам процессов;
- по сценариям — за счет готовности к нескольким вариантам развития событий.
FineBI как инструмент для единого контура бюджетирования и прогнозирования
На практике основная сложность не в том, чтобы придумать правильную методологию, а в том, чтобы сделать ее рабочей: собрать данные из разных систем, унифицировать метрики, быстро пересчитывать сценарии, показывать план-факт и прогноз в одном окне, а затем доводить результат до руководителей и функциональных команд.
Создавать это вручную сложно; используйте FineBI, чтобы задействовать готовые шаблоны и автоматизировать весь рабочий процесс.
FineBI помогает выстроить такой контур за счет следующих возможностей:
- интеграция данных из разных источников в единую аналитическую модель;
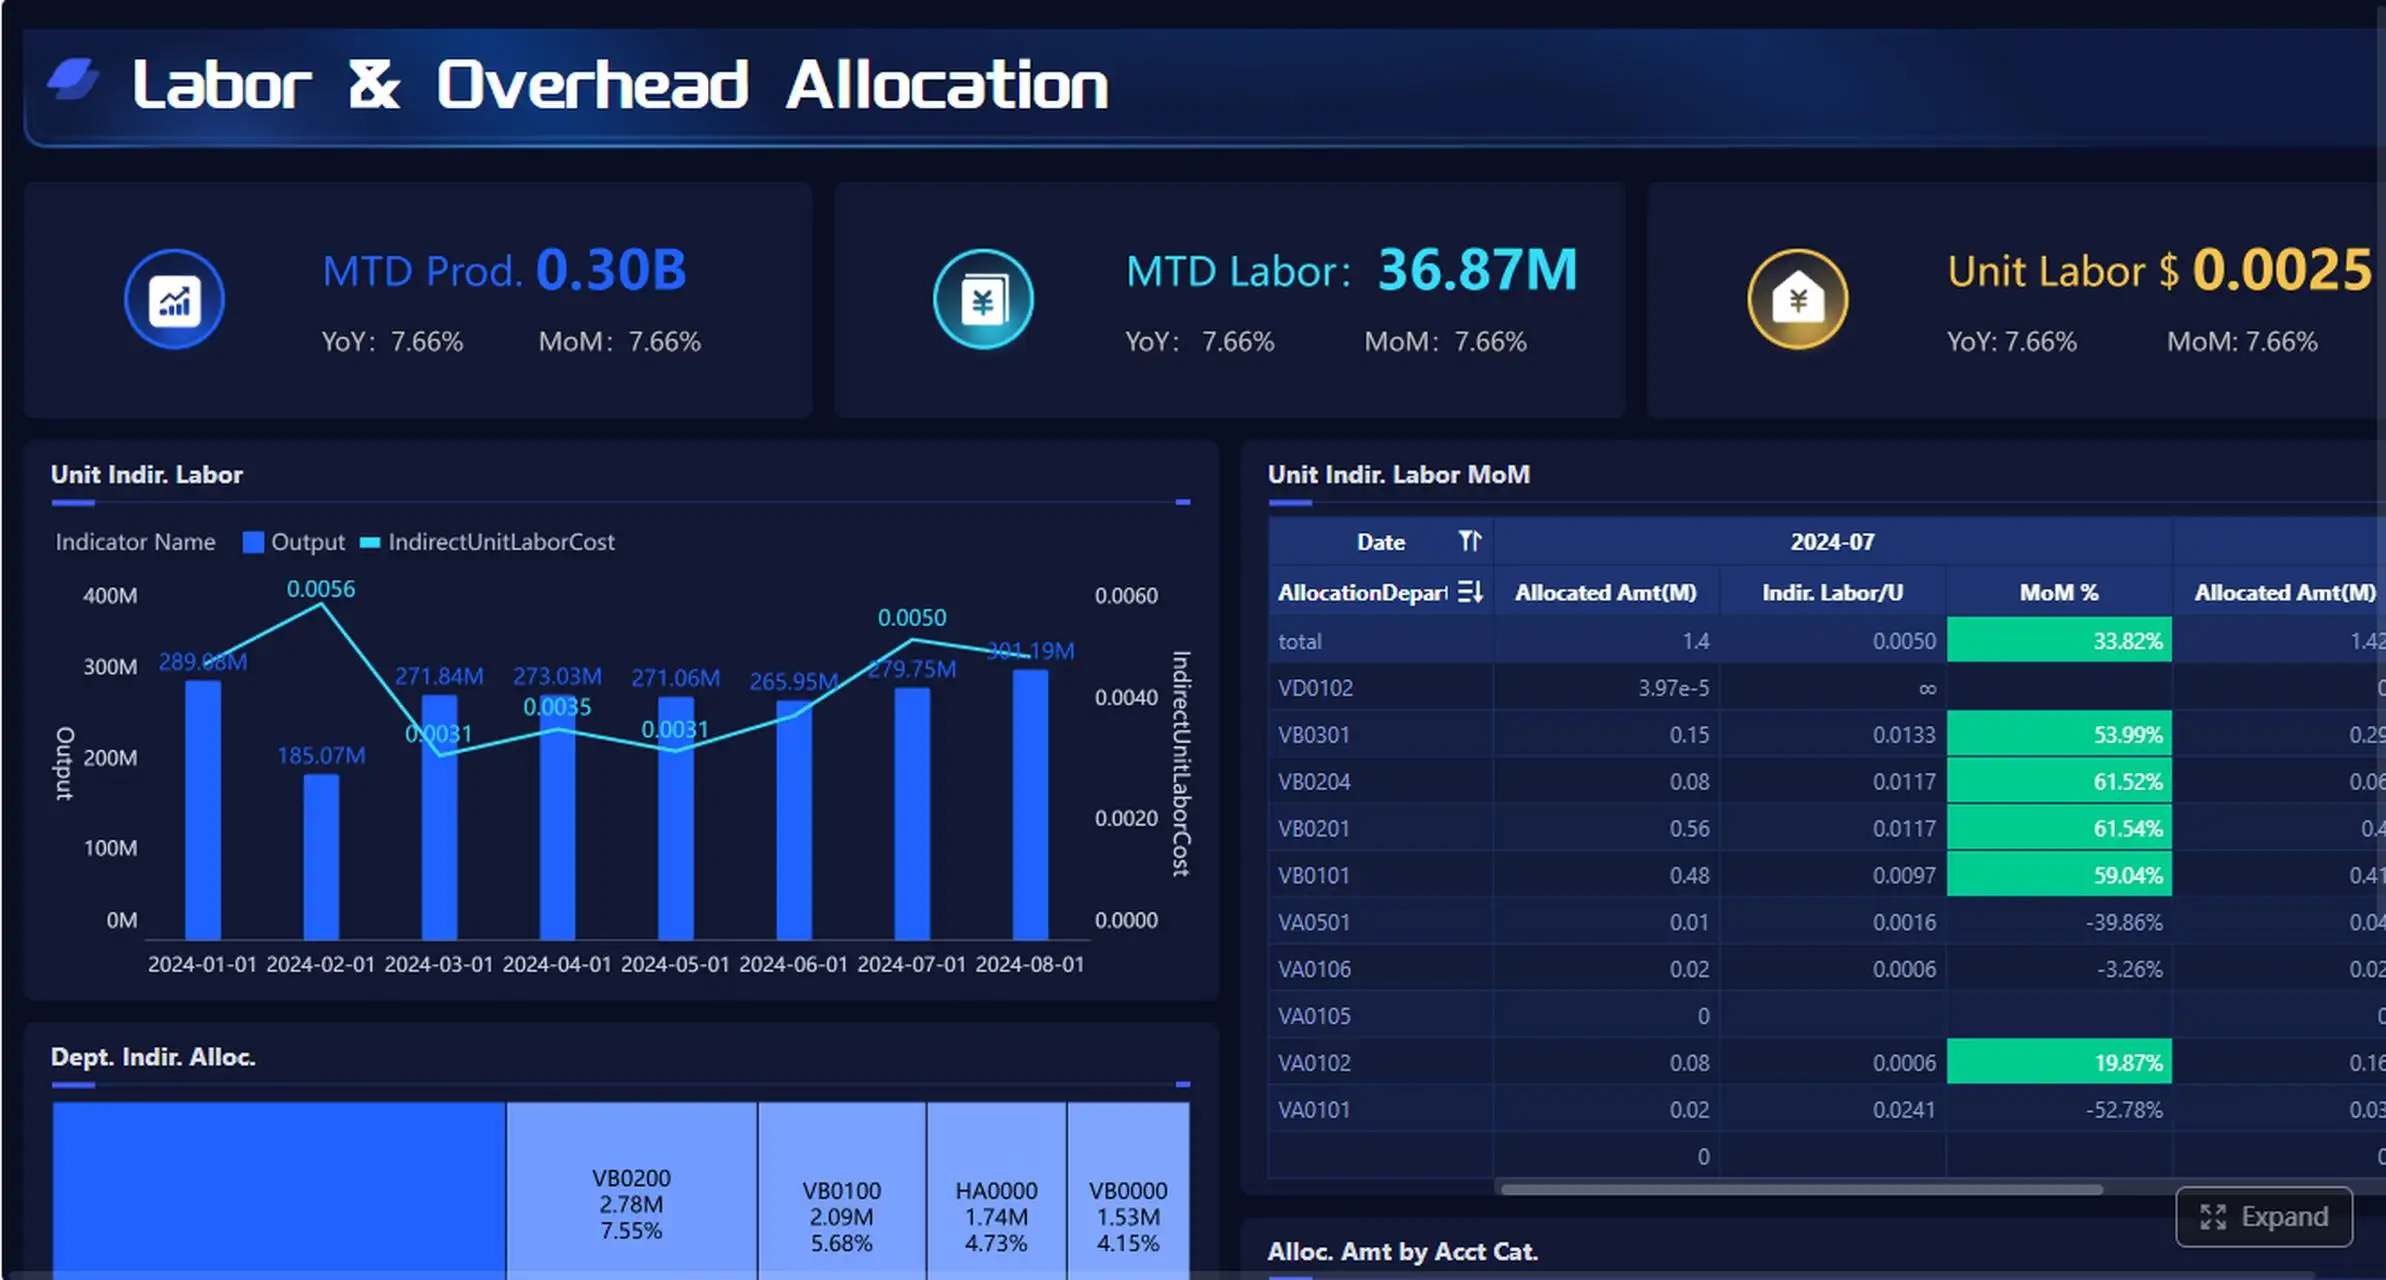
- визуализация бюджета, прогноза, плана-факта и сценариев в интерактивных дашбордах;
- drill-down по подразделениям, статьям, продуктам, регионам и периодам;
- контроль KPI в режиме, удобном для финансового, коммерческого и операционного блока;
- быстрое обновление отчетности без ручной сборки множества файлов;
- поддержка управленческой прозрачности на уровне предприятия.
Для компаний, которые хотят сделать планирование не формальной обязанностью, а инструментом точного управления, BI-платформа становится не дополнительным интерфейсом, а критическим ускорителем всей системы.
Если ваша задача — связать стратегию, бюджет, прогноз и фактическое исполнение в одном управленческом контуре, начните с пилотного сценария на ключевых KPI и единой модели данных.
FAQs
Бюджетирование задает целевые показатели, лимиты и рамки на период, а прогнозирование регулярно пересчитывает ожидаемый результат с учетом новых данных. Вместе они помогают одновременно держать курс на цели и учитывать изменения в бизнесе.