Аллокация затрат — это способ справедливо распределить общие расходы между продуктами, отделами, проектами, магазинами или клиентами, чтобы понять реальную себестоимость и рентабельность. Для финансовых директоров, руководителей производства, IT-менеджеров и операционных директоров это не теоретическая задача, а инструмент управления: без корректной аллокации затрат легко переоценить прибыльность одного направления и недооценить убыточность другого.
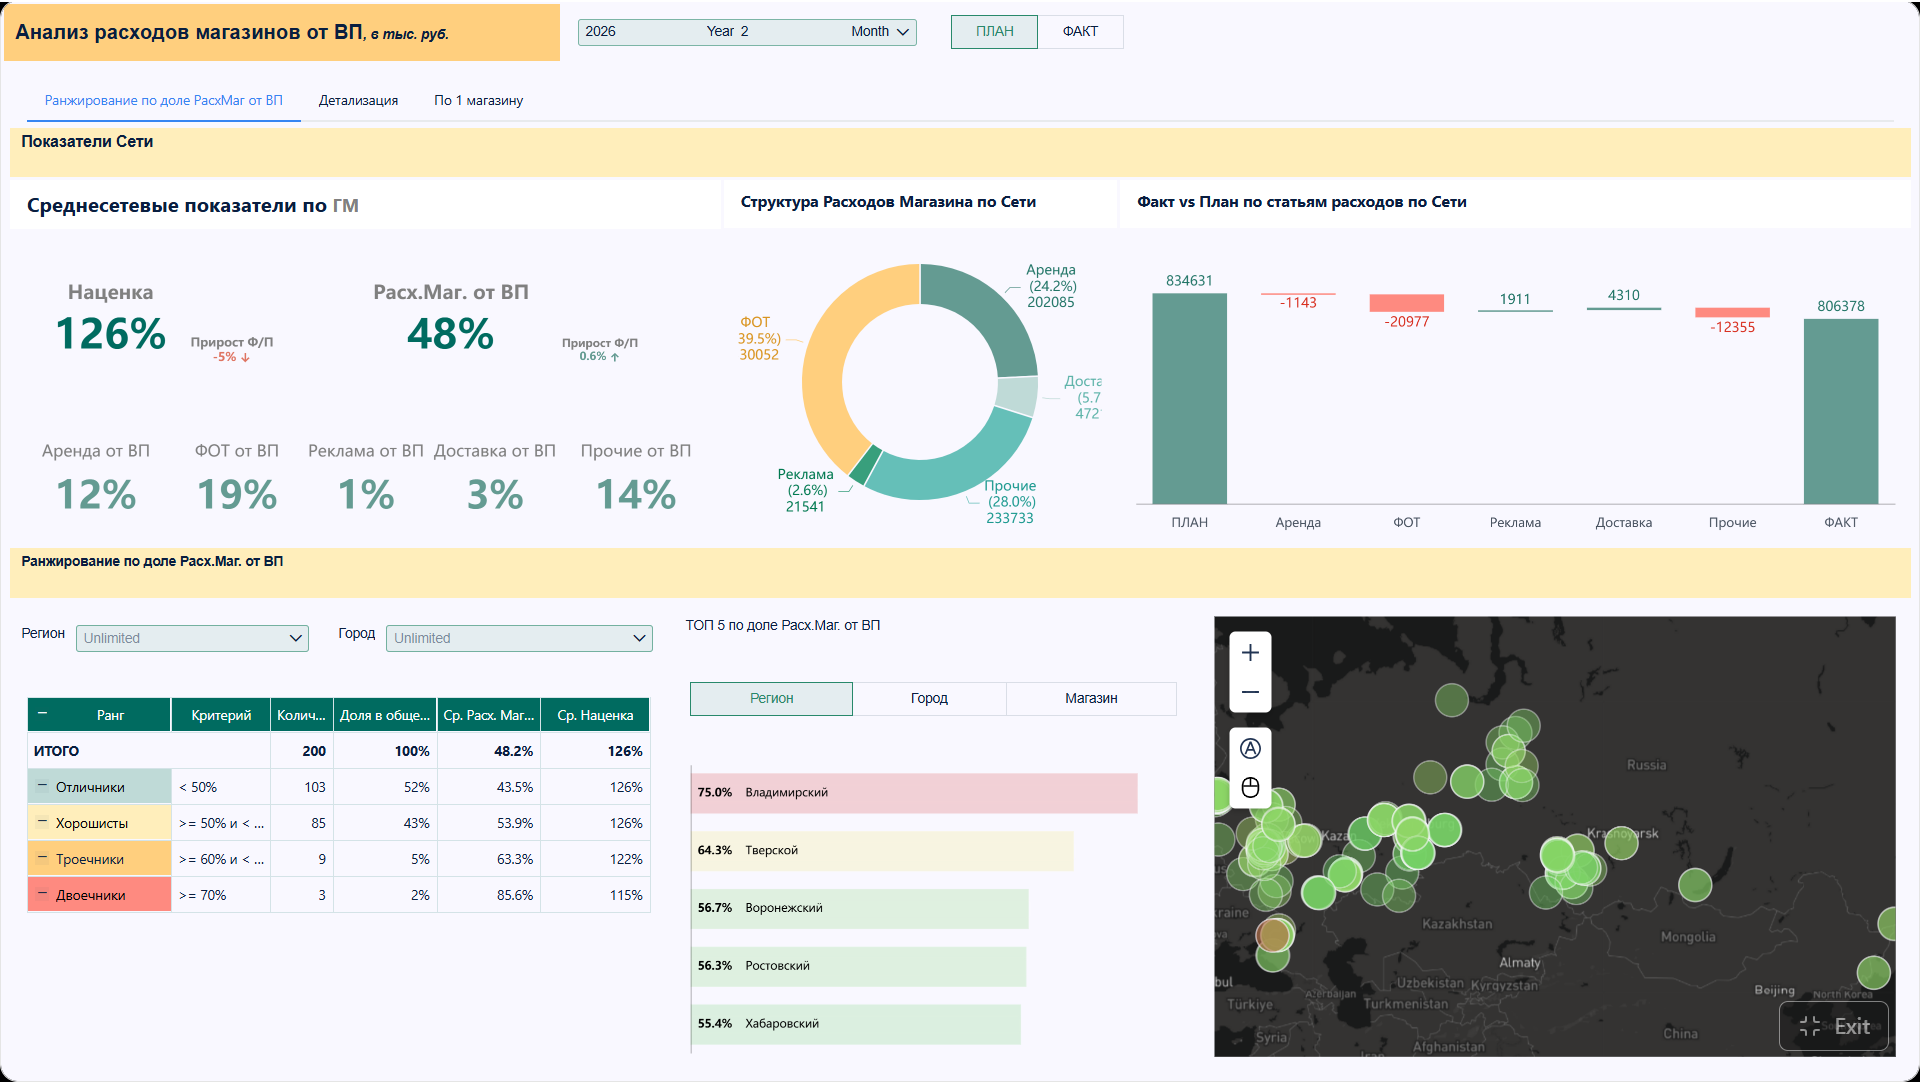
Все дашборды в этой статье построены с помощью FineBI
Аллокация затрат: что это простыми словами
Если объяснять без сложных финансовых терминов, аллокация затрат — это распределение общих расходов туда, где они реально используются. Например, аренда офиса, электричество, ИТ-инфраструктура, логистика, административный персонал — все это часто нельзя напрямую “прикрепить” к одному товару или проекту. Поэтому компания выбирает понятную логику и делит эти расходы между объектами учета.
Именно поэтому запрос «аллокация затрат что это» обычно возникает у компаний, которые уже столкнулись с одной из трех проблем:
- прибыль по отчету есть, но денег не хватает;
- продукты выглядят одинаково маржинальными, хотя команда понимает, что это не так;
- подразделения спорят, кто на самом деле создает нагрузку на общие ресурсы.
Краткое определение без сложных финансовых терминов
Аллокация затрат — это распределение косвенных расходов по заранее выбранным правилам между:
- продуктами;
- отделами;
- проектами;
- клиентами;
- магазинами;
- каналами продаж.
Цель проста: увидеть реальную стоимость работы каждого направления.
Чем аллокация отличается от прямого отнесения расходов
Прямые расходы можно отнести сразу к конкретному объекту. Например:
- сырье для определенного продукта;
- зарплата сотрудника, который работает только над одним проектом;
- доставка конкретного заказа клиенту.
Аллокация нужна там, где расход общий. Например:
- аренда склада обслуживает несколько категорий товаров;
- лицензия BI-системы используется несколькими отделами;
- служба поддержки помогает разным продуктовым командам.
То есть прямое отнесение — это точная привязка, а аллокация — это расчетное распределение.
Зачем компании распределяют затраты между продуктами, отделами и проектами
Правильная аллокация помогает принимать решения, а не просто “закрывать месяц”. Она нужна, чтобы:
- считать реальную себестоимость продукции и услуг;
- видеть прибыльность по продуктам, клиентам и каналам;
- корректно оценивать эффективность подразделений;
- обосновывать бюджеты и инвестиции;
- избегать перекрестного субсидирования, когда одно направление скрыто “кормит” другое.
Как работает аллокация затрат на практике
На практике аллокация строится вокруг простого вопроса: какой объект на самом деле потребляет ресурс. Если ответить на него правильно, распределение будет полезным. Если формально — цифры в отчетах будут красивыми, но управленчески бесполезными.
Какие расходы обычно распределяют, а какие относят напрямую
Обычно напрямую относят:
- материалы и сырье;
- зарплату сотрудников, занятых в конкретном проекте;
- упаковку и доставку по конкретным заказам;
- специализированные закупки под определенного клиента.
Обычно распределяют:
- аренду;
- электроэнергию;
- амортизацию оборудования общего назначения;
- IT-инфраструктуру;
- административные расходы;
- маркетинговые расходы общего характера;
- логистические и складские накладные расходы.
Что такое база распределения и почему от нее зависит точность расчетов
База распределения — это показатель, по которому делят общий расход между объектами. Именно база определяет, насколько распределение отражает реальное потребление ресурса.
Например:
- аренду логично распределять по площади;
- электроэнергию оборудования — по машино-часам;
- IT-лицензии — по числу пользователей;
- поддержку — по количеству обращений или времени обработки;
- административные расходы — по трудозатратам, выручке или числу операций.
Если база выбрана неправильно, компания получает искаженную картину: один продукт кажется слишком дорогим, другой — слишком прибыльным.
Какие данные нужны для корректной аллокации затрат
Чтобы аллокация работала, нужны не только бухгалтерские данные, но и операционные показатели.
Ключевые элементы и KPI для аллокации затрат:
- Общая сумма затрат — полный объем расходов, который нужно распределить.
- Статья затрат — тип расхода: аренда, энергия, логистика, лицензии, маркетинг.
- Центр ответственности — подразделение или функция, где возникает расход.
- Объект распределения — продукт, проект, клиент, магазин, канал продаж.
- База распределения — показатель, на основании которого делится расход.
- Доля потребления ресурса — какая часть базы приходится на объект.
- Себестоимость объекта — итоговая стоимость после распределения.
- Маржинальность — прибыльность после учета распределенных затрат.
- Отклонение по периодам — изменение затрат и базы распределения во времени.
- Уровень загрузки ресурсов — насколько интенсивно используется оборудование, персонал или инфраструктура.
Основные шаги распределения расходов
Сбор затрат по статьям и центрам ответственности
Первый шаг — собрать все расходы в понятной структуре:
- по статьям;
- по подразделениям;
- по местам возникновения;
- по периодам.
Важно сразу отделить прямые расходы от косвенных. Иначе компания начинает распределять то, что можно было отнести точно.
Выбор логики и базы распределения
На втором шаге для каждой группы расходов выбирается логика распределения. Здесь ошибка “одна база на все” встречается чаще всего.
Правильнее задавать вопрос так: что лучше всего отражает использование именно этого ресурса?
Расчет долей и проверка результата
После выбора базы считается доля каждого объекта в общем объеме базы. Затем эта доля умножается на сумму распределяемых затрат.
Но на этом работа не заканчивается. Нужно проверить:
- выглядит ли результат экономически разумным;
- нет ли резких перекосов;
- совпадает ли расчет с реальной картиной процессов;
- можно ли объяснить результат руководителям подразделений.
Примеры аллокации затрат для производства
В производстве аллокация особенно важна, потому что именно здесь косвенные расходы сильно влияют на себестоимость. Ошибка в распределении может привести к неверным ценам, неправильному плану выпуска и убыточному ассортименту.
Распределение общепроизводственных расходов между видами продукции
Представим завод, который выпускает несколько видов продукции. Помимо прямого сырья и прямой зарплаты есть общие расходы:
- аренда производственных площадей;
- электричество;
- обслуживание оборудования;
- зарплата мастеров и вспомогательного персонала;
- амортизация.
Эти затраты нельзя напрямую “приклеить” к одному SKU, поэтому их распределяют между видами продукции.
Пример с арендой, электроэнергией и обслуживанием оборудования
Рассмотрим упрощенный пример:
- аренда цеха — 600 000 ₽ в месяц;
- электроэнергия — 300 000 ₽;
- обслуживание оборудования — 500 000 ₽.
Компания выпускает три продукта. Для корректной аллокации можно использовать разные базы:
- аренду — по площади, занятой под производство;
- электроэнергию — по машино-часам;
- обслуживание оборудования — по времени работы конкретных линий или по числу запусков.
Такой подход дает более точную себестоимость, чем попытка разделить все расходы пропорционально объему выпуска.
Как выбрать базу: часы работы, объем выпуска или площадь
В производстве чаще всего используют:
- часы работы оборудования, если расход зависит от загрузки техники;
- объем выпуска, если ресурс примерно одинаково потребляется на единицу продукции;
- площадь, если речь об аренде, уборке, охране;
- трудозатраты, если затраты больше связаны с персоналом, чем с техникой.
Главное правило: база должна отражать причину возникновения расхода.
Типичные ошибки в производстве
Использование одной базы для всех видов расходов
Это одна из самых распространенных ошибок. Например, компания делит аренду, электроэнергию и ремонт оборудования только по объему выпуска. В итоге:
- сложные продукты недополучают свою долю затрат;
- простые продукты становятся искусственно “перегруженными”;
- управленческая отчетность теряет ценность.
Игнорирование сезонности и загрузки мощностей
Если предприятие работает с резкими колебаниями загрузки, фиксированные расходы могут заметно искажать картину. В низкий сезон себестоимость на единицу может резко расти, и это нужно учитывать отдельно, а не воспринимать как ухудшение эффективности.
Примеры аллокации затрат в IT, ритейле и услугах
В непроизводственных отраслях аллокация не менее важна. Здесь затраты часто связаны не с сырьем, а с инфраструктурой, людьми, лицензиями и поддерживающими функциями.
IT-компании
В IT чаще всего распределяют:
- затраты на облачную инфраструктуру;
- лицензии и подписки;
- расходы на DevOps и поддержку;
- общие затраты на разработческие платформы;
- безопасность и администрирование.
Распределение затрат на инфраструктуру, лицензии и поддержку между командами или продуктами
Если несколько продуктовых команд используют общие серверы, CI/CD-инфраструктуру, базы данных и корпоративные лицензии, расходы нужно делить между ними по понятной модели. Это позволяет увидеть, какой продукт действительно эффективен, а какой потребляет много общих ресурсов.
Пример аллокации расходов по числу пользователей, серверам или времени разработки
Подход может быть таким:
- облако — по потребленным вычислительным ресурсам;
- лицензии — по числу активных пользователей;
- поддержка — по количеству тикетов;
- общие платформенные расходы — по числу команд или доле использования сервисов;
- архитектурные и инженерные ресурсы — по времени разработки.
Ритейл
В ритейле распределение затрат особенно важно для оценки эффективности магазинов, категорий и каналов продаж.
Распределение аренды, логистики и маркетинга между магазинами, категориями и каналами продаж
Чаще всего распределяют:
- аренду торговых точек;
- складскую логистику;
- маркетинговые кампании;
- расходы на персонал бэк-офиса;
- IT и e-commerce инфраструктуру.
Пример выбора базы: выручка, площадь торговой точки или количество заказов
Возможные базы:
- аренда — по площади магазина;
- логистика — по числу поставок, коробов или заказов;
- маркетинг — по выручке, трафику или заказам;
- расходы e-commerce — по числу онлайн-заказов или обороту канала.
Важно не путать удобство с точностью. Например, распределять аренду только по выручке может быть быстро, но экономически это не всегда корректно.
Сфера услуг
Для сервисных компаний аллокация помогает понять реальную прибыльность клиентов и проектов.
Распределение административных и операционных расходов между клиентами и проектами
Обычно распределяют:
- зарплату административных команд;
- офисные расходы;
- управление проектами;
- поддержку продаж;
- юридическое и бухгалтерское сопровождение.
Пример аллокации по часам специалистов, числу заказов или этапам работ
Если агентство ведет несколько клиентов, можно распределять затраты так:
- труд специалистов — по фактически списанным часам;
- аккаунт-менеджмент — по числу клиентов или объему коммуникаций;
- операционные расходы — по этапам работ;
- административные расходы — по выручке или трудозатратам.
Как выбрать подходящую базу распределения
Выбор базы — это ключевой этап. Именно здесь формируется баланс между точностью, понятностью и трудоемкостью модели.
Когда лучше использовать выручку, площадь, трудозатраты или объем операций
Ориентироваться можно так:
- выручка — когда расходы действительно связаны с масштабом бизнеса, но не с физическим потреблением ресурса;
- площадь — для аренды, уборки, охраны, коммунальных расходов;
- трудозатраты — для сервисных команд, проектной работы, поддержки;
- объем операций — для логистики, обработки заказов, транзакционных процессов.
Хорошая база отвечает на вопрос: почему именно этот объект должен взять на себя такую долю расхода.
Как проверить, что выбранная база отражает реальное потребление ресурсов
Проверка должна быть не только финансовой, но и операционной. Полезно задать себе несколько вопросов:
- есть ли причинно-следственная связь между базой и расходом;
- понимают ли эту логику бизнес-руководители;
- объясняет ли модель реальные различия между объектами;
- не появляются ли после распределения явно абсурдные результаты.
Почему слишком сложная модель не всегда лучше простой
Слишком детальная модель может оказаться дорогой в сопровождении и непонятной пользователям. Если на поддержку аллокации уходит больше времени, чем на анализ выводов, система перестает работать.
На практике лучше методика, которая:
- достаточно точна для принятия решений;
- регулярно обновляется;
- понятна руководителям;
- воспроизводима из периода в период.
На что обратить внимание при внедрении
Понятность методики для сотрудников и руководителей
Если правила распределения может объяснить только один аналитик, модель уязвима. Методика должна быть прозрачной и документированной.
Регулярный пересмотр базы при изменении процессов
База распределения не должна быть “высечена в камне”. Меняются процессы, каналы продаж, загрузка ресурсов, структура клиентов — значит, модель тоже нужно пересматривать.
Сопоставимость результатов между периодами
Если компания постоянно меняет правила без фиксации, аналитика теряет сопоставимость. Поэтому нужно разделять:
- стабильную методологию;
- плановый пересмотр;
- разовые корректировки с понятным обоснованием.
Частые ошибки и выводы
Ошибки в аллокации редко выглядят как явная проблема в отчете. Чаще они проявляются позже — в неверных ценах, спорных инвестициях, ошибочных KPI и конфликтах между подразделениями.
Какие проблемы возникают при формальном распределении затрат
Когда затраты распределяют “для галочки”, обычно возникают такие проблемы:
- используют одну универсальную базу для всех расходов;
- не отделяют прямые затраты от косвенных;
- игнорируют изменения процессов;
- не сверяют модель с реальной операционной логикой;
- не объясняют методику руководителям бизнеса.
Почему неверная аллокация искажает рентабельность продуктов и подразделений
Неверная аллокация приводит к тому, что:
- прибыльные продукты кажутся убыточными;
- ресурсоемкие направления выглядят лучше, чем есть на самом деле;
- искажается оценка эффективности менеджеров;
- компания ошибается в ассортименте, ценообразовании и приоритетах инвестиций.
Краткие выводы: как сделать распределение расходов полезным для управления
Если резюмировать, аллокация затрат — это не просто расчет, а управленческий механизм. Чтобы он работал, придерживайтесь нескольких практических правил.
Лучшие практики внедрения аллокации затрат:
- Сначала отделите прямые расходы от косвенных. Не распределяйте то, что можно точно отнести к объекту.
- Подбирайте отдельную базу под каждый тип расхода. Аренда, энергия, поддержка и маркетинг не должны автоматически делиться одинаково.
- Проверяйте модель на здравый смысл вместе с бизнесом. Если результат нельзя объяснить руководителю подразделения, методика требует доработки.
- Не усложняйте систему без необходимости. Лучше рабочая и понятная модель, чем идеальная на бумаге, но неподдерживаемая в реальности.
- Пересматривайте правила распределения регулярно. Особенно после изменений в процессах, оргструктуре, каналах продаж или загрузке ресурсов.
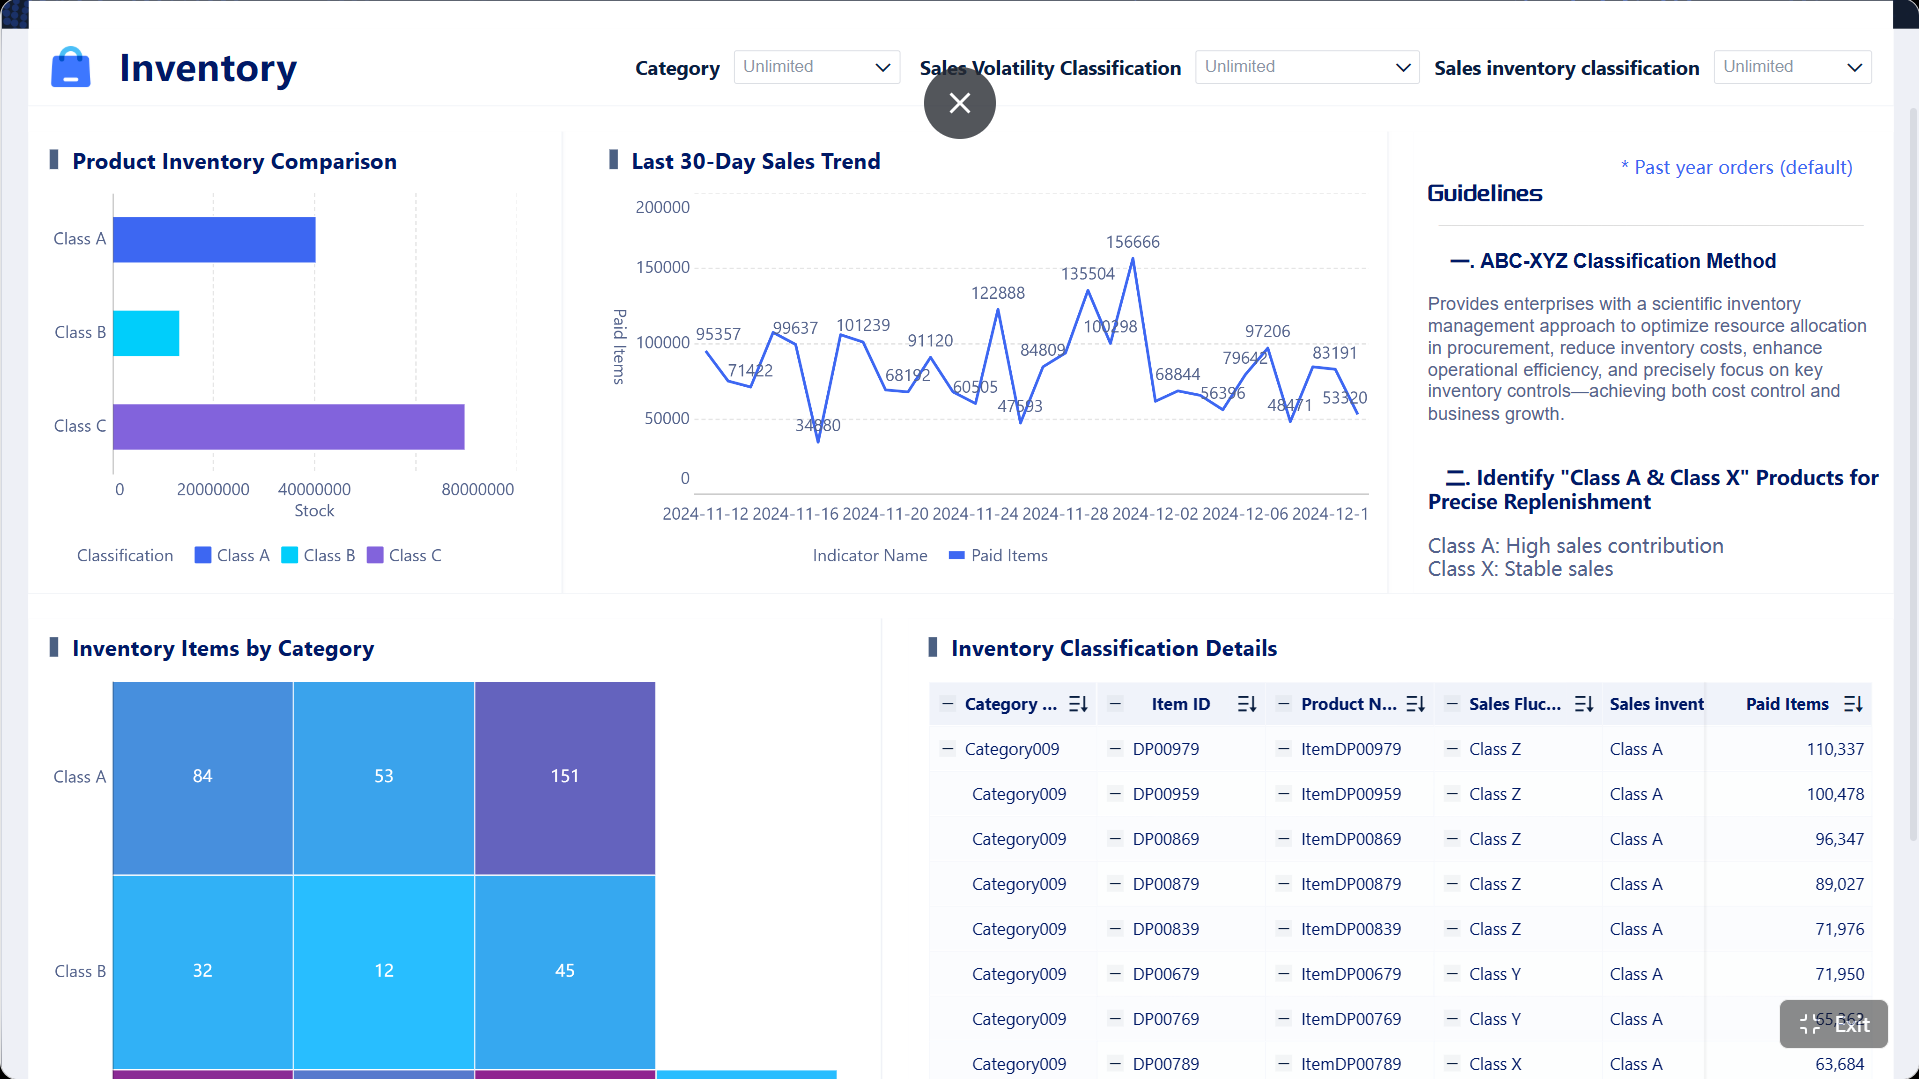
После настройки методики критически важно видеть все это в одном месте: статьи расходов, базы распределения, доли, себестоимость, маржу и отклонения по периодам. Вручную поддерживать такую модель сложно, особенно если у компании несколько подразделений, продуктов и систем учета.
Как автоматизировать аллокацию затрат с помощью FineBI
Построить такую модель вручную сложно; используйте FineBI, чтобы задействовать готовые шаблоны и автоматизировать весь этот процесс. Для бизнеса это означает не просто красивые отчеты, а управляемую систему: данные из разных источников объединяются, правила распределения становятся прозрачными, а руководители получают дашборды с себестоимостью, рентабельностью и отклонениями в реальном времени.
FineBI особенно полезен, когда нужно:
- объединить финансовые и операционные данные в одной модели;
- визуализировать базы распределения и итоговую аллокацию;
- анализировать затраты по продуктам, магазинам, проектам и командам;
- быстро пересчитывать модель при изменении правил;
- использовать готовые шаблоны дашбордов вместо разработки с нуля.
 templates: Fine Gallery](https://media.finebi.com/strapi/fine_gallery_8031d65fb3.png)
Получите готовые шаблоны дашбордов в Fine Gallery
Вместо разрозненных Excel-файлов и спорных ручных расчетов вы получаете единый контур анализа, где видно:
- какие затраты распределяются;
- по какой базе они делятся;
- как это влияет на себестоимость;
- где теряется маржа;
- какие подразделения или продукты перегружают общие ресурсы.
Если вам нужно выстроить прозрачную систему управленческого учета и увидеть, как аллокация влияет на прибыльность бизнеса, начните с готовой BI-платформы, а не с очередной сложной таблицы.
FAQs
Это распределение общих расходов между продуктами, проектами, отделами или клиентами по понятным правилам. Так компания видит реальную себестоимость и прибыльность каждого направления.