Аллокация затрат — это управленческий механизм, который помогает компании точно связать расходы с конкретным продуктом, услугой, подразделением, клиентом или проектом. Для финансовых директоров, руководителей подразделений, аналитиков и операционных менеджеров это не просто термин из учета: от правильного подхода зависит реальная маржинальность, корректное ценообразование, качество бюджетирования и точность управленческих решений. Когда косвенные расходы разносятся формально, бизнес видит искаженную прибыльность и рискует принимать неверные решения о сокращении затрат, инвестициях и развитии направлений.
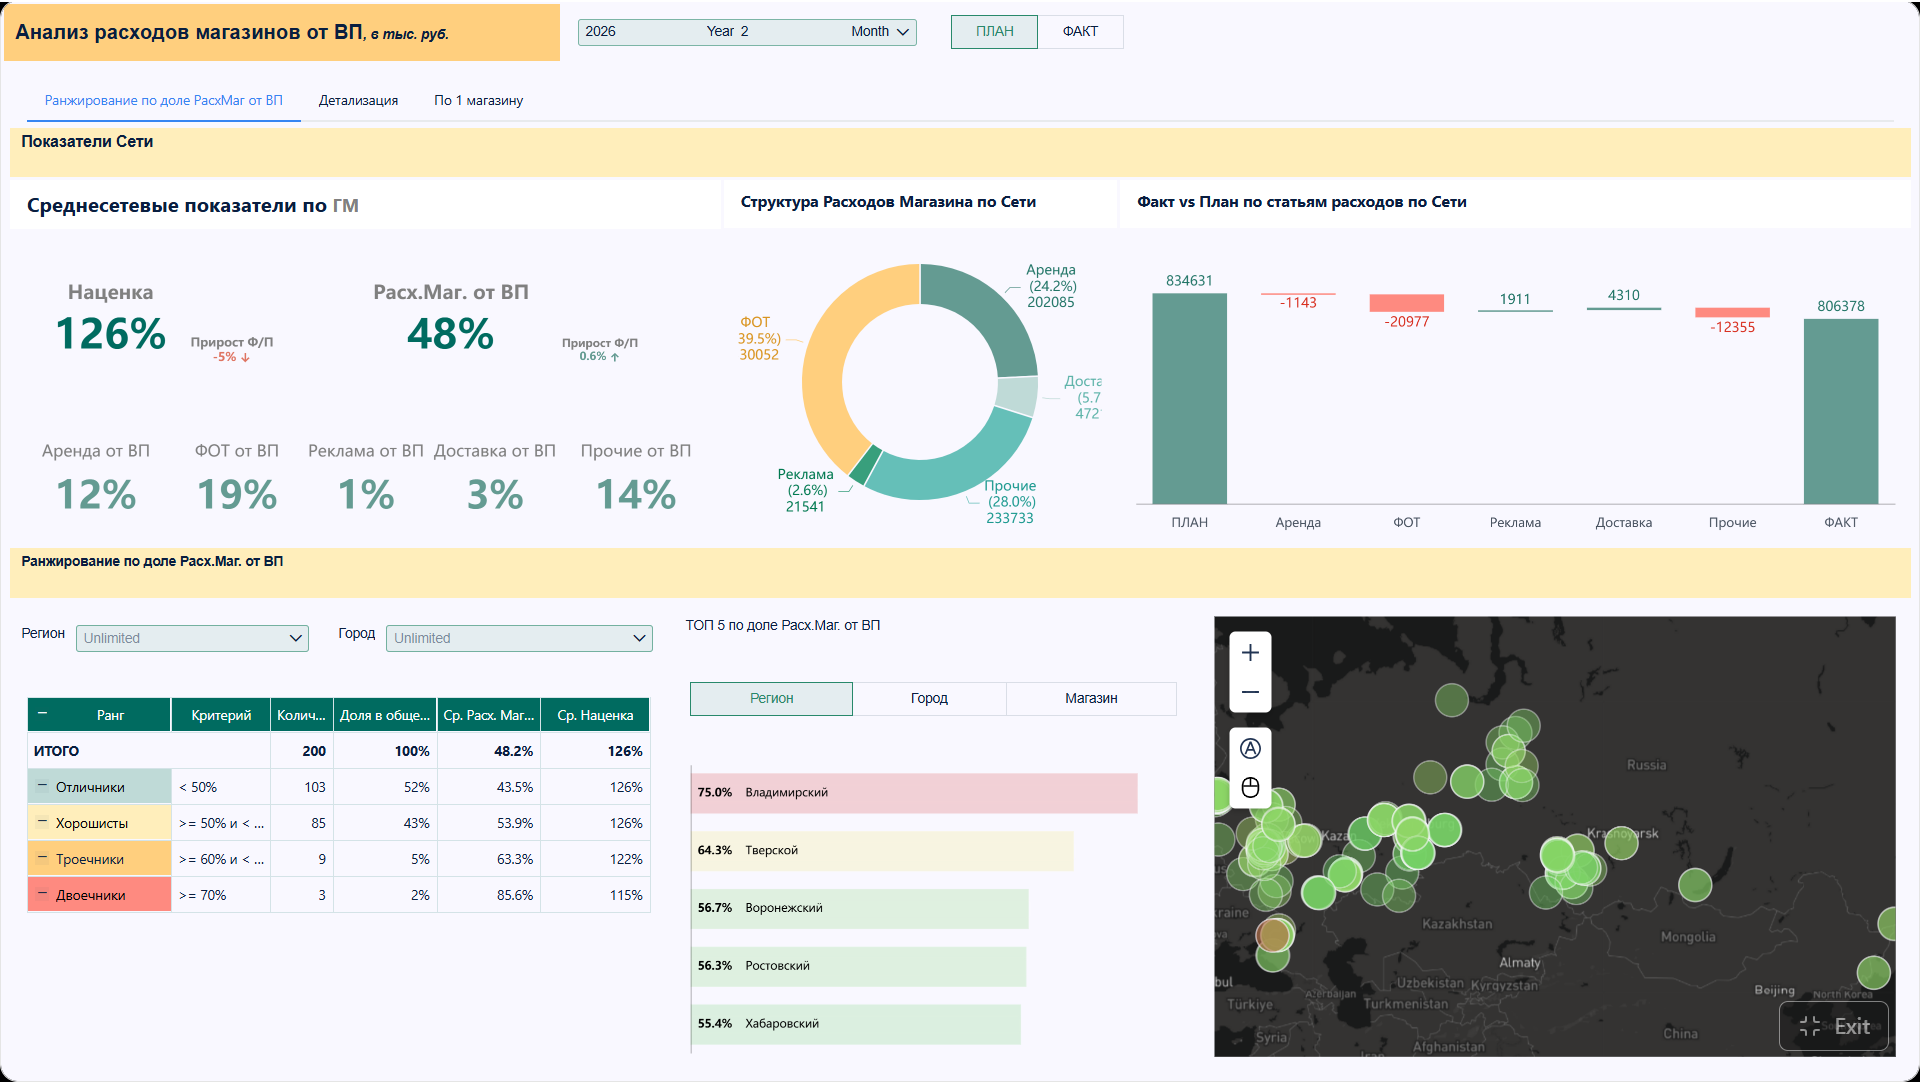
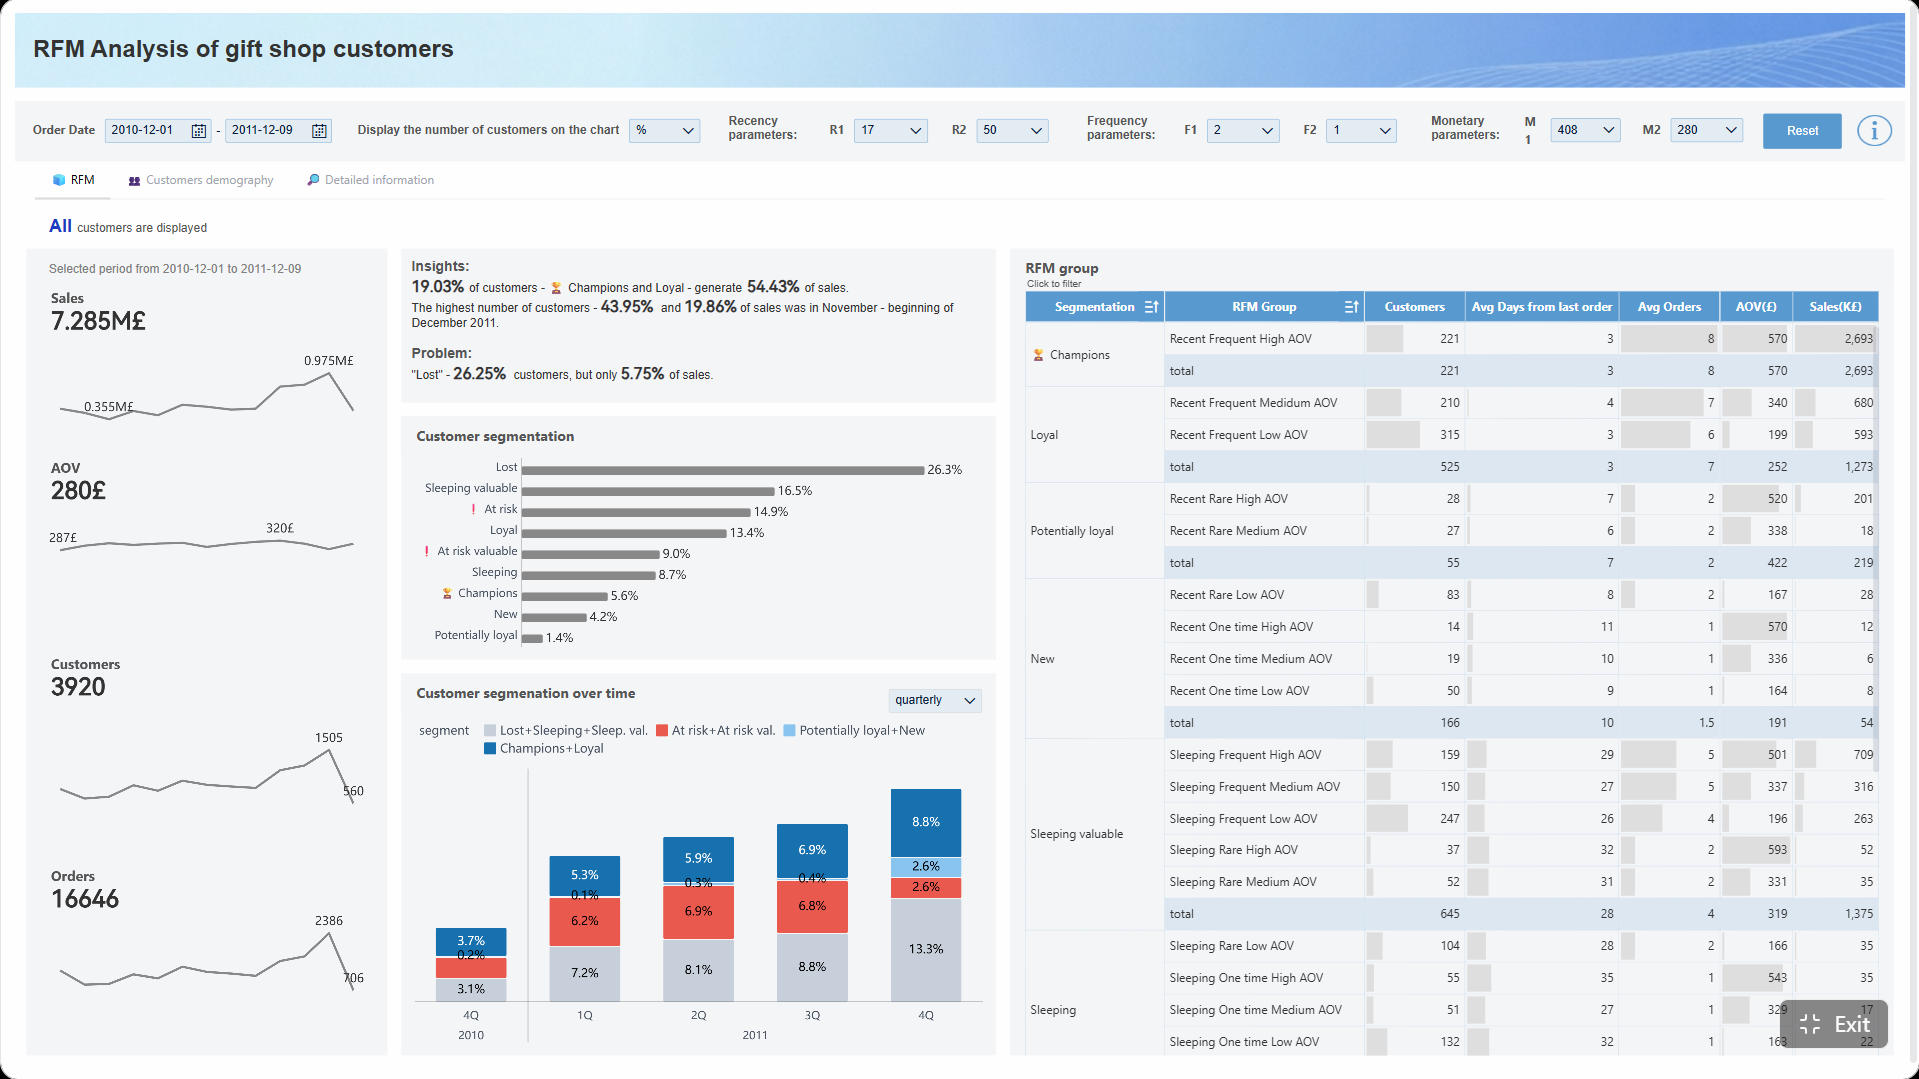
Все дашборды в этой статье построены с помощью FineBI
Аллокация затрат это: что означает термин в управленческом учете
Аллокация затрат — это процесс отнесения затрат на конкретные объекты учета на основе экономически обоснованной логики. Проще говоря, компания определяет, какой объект действительно потребил ресурс, и относит соответствующую долю затрат именно на него.
В управленческом учете это особенно важно там, где прямые затраты можно увидеть сразу, а косвенные — нет. Например, аренда, административные расходы, IT-поддержка, логистика, обслуживание оборудования и зарплата вспомогательных служб редко относятся только к одному продукту или отделу. Поэтому бизнесу нужна система, которая покажет, кто именно генерирует эти расходы и в каком объеме.
Простое определение аллокации затрат
Если говорить совсем просто, аллокация затрат — это точное отнесение расходов к тому объекту, который их вызывает или использует. В отличие от общего распределения, здесь важна причинно-следственная связь.
Например:
- расходы на склад можно аллоцировать по числу палето-мест;
- расходы на поддержку клиентов — по количеству обращений;
- расходы IT-инфраструктуры — по числу пользователей или объему потребления ресурсов;
- административные расходы проекта — по трудозатратам команды.
Зачем компаниям отделять аллокацию от общего распределения расходов
На практике термины часто смешивают, но это приводит к методологическим ошибкам. Если компания просто «разбрасывает» расходы пропорционально выручке или численности сотрудников, она получает лишь приближенный результат. Для оперативной оценки этого иногда достаточно, но для глубокого управленческого анализа — нет.
Отделять аллокацию от распределения расходов нужно, чтобы:
- точнее считать себестоимость;
- понимать фактическую прибыльность продукта или клиента;
- корректно оценивать эффективность подразделений;
- принимать решения по ассортименту и инвестициям на основе данных, а не усреднений;
- избегать перекрестного субсидирования, когда один продукт «тащит» на себе затраты другого.
Где термин используется на практике: центры затрат, продукты, подразделения, проекты
Аллокация затрат применяется почти во всех компаниях, где есть сложная структура расходов и несколько объектов анализа. Чаще всего она используется для:
- центров затрат — чтобы понять, какие функции и процессы генерируют издержки;
- продуктов и услуг — для расчета полной себестоимости;
- подразделений — для оценки эффективности и бюджетного контроля;
- проектов — для расчета рентабельности и контроля отклонений;
- клиентов и сегментов — для анализа реальной прибыльности клиентской базы.
7 ключевых отличий аллокации затрат от распределения расходов
Разница между этими подходами не только терминологическая. Она влияет на то, как компания интерпретирует данные и какие действия предпринимает дальше.
Разница в цели
Главная цель аллокации — максимально точно связать затраты с объектом учета. Это подход для ситуаций, где важна аналитическая достоверность.
Распределение расходов чаще используется для общего разнесения косвенных затрат, когда бизнесу достаточно укрупненной картины. Это более простой и быстрый метод, но он не всегда отражает экономическую реальность.
Ключевая разница:
- Аллокация — про точность и причинно-следственную связь.
- Распределение — про удобство, скорость и укрупненную оценку.
Разница в объектах учета
При аллокации объектом учета может быть практически любой носитель затрат:
- продукт;
- услуга;
- отдел;
- филиал;
- клиент;
- канал продаж;
- проект;
- заказ.
При общем распределении расходов объекты обычно выбираются укрупненно: например, подразделения или статьи бюджета. Это снижает нагрузку на учет, но ограничивает аналитическую глубину.
Разница в методике
Аллокация требует выбора обоснованных баз и драйверов затрат. Это значит, что компания должна определить, какой фактор действительно объясняет возникновение расходов.
Например:
- складские расходы — по объему хранения;
- HR-расходы — по численности персонала;
- производственные накладные — по машино-часам;
- клиентский сервис — по числу заявок;
- логистика — по весу, маршрутам или числу доставок.
При простом распределении часто используют упрощенные правила:
- пропорционально выручке;
- пропорционально фонду оплаты труда;
- поровну между подразделениями;
- по общей численности сотрудников.
Разница в точности управленческих выводов
Именно здесь различие становится критичным. Если косвенные расходы отнесены неточно, руководитель видит ложную картину прибыльности.
Это влияет на:
- маржинальность — прибыльный продукт может казаться убыточным и наоборот;
- бюджетирование — ресурсы распределяются между подразделениями неверно;
- ценообразование — цена формируется на искаженной себестоимости;
- портфельные решения — компания может закрыть перспективное направление из-за некорректных данных.
Разница в уровне детализации
Аллокация обычно предполагает более высокий уровень детализации. Она требует:
- декомпозиции затрат по пулам;
- настройки правил отнесения;
- контроля баз распределения;
- регулярной проверки результатов.
Но высокая точность нужна не всегда. Если бизнес небольшой, ассортимент ограничен, а структура затрат прозрачна, достаточно укрупненного распределения расходов без сложной модели.
Разница в сфере применения
Аллокация чаще используется в:
- управленческом учете;
- внутренней аналитике;
- расчете себестоимости;
- анализе рентабельности;
- бюджетном контроле;
- сценарном моделировании.
Распределение расходов чаще встречается в:
- укрупненной внутренней отчетности;
- оперативных расчетах;
- первичном бюджетировании;
- экспресс-анализе.
Разница в последствиях для решений
Если руководство опирается на некорректное отнесение затрат, последствия могут быть серьезными:
- ошибочные KPI для подразделений;
- неверные выводы о прибыльности клиентов;
- сокращение полезных, но «перегруженных» расходов;
- занижение или завышение цен;
- конфликт между функциями бизнеса из-за непрозрачной экономики.
Key Metrics (KPIs) для аллокации затрат
Ниже — ключевые показатели и элементы, без которых сценарий аллокации затрат не работает качественно:
- Пул затрат — группа однородных расходов, которые распределяются по одной логике.
- Объект учета — продукт, проект, клиент, подразделение или иной носитель затрат.
- База аллокации — измеримый фактор, по которому расходы относятся на объект.
- Драйвер затрат — первопричина возникновения расхода; показывает, почему затрата появилась.
- Доля распределения — процент или коэффициент, по которому объект получает часть затрат.
- Полная себестоимость — совокупность прямых и косвенных затрат по объекту.
- Маржинальность после аллокации — прибыльность объекта после учета распределенных косвенных расходов.
- Отклонение план/факт — разница между запланированной и фактической величиной затрат после отнесения.
- Стоимость обслуживания клиента или проекта — показатель, который помогает увидеть скрытые убыточные сегменты.
- Точность базы аллокации — степень соответствия выбранной базы реальному потреблению ресурса.
Как работает аллокация затрат на практике
Аллокация эффективна только тогда, когда ее методика понятна, воспроизводима и проверяема. Ниже — практический алгоритм, который используют компании с развитым управленческим учетом.
Основные этапы процесса
Определение пула затрат
Сначала компания выделяет группу расходов, которую нужно отнести на объекты учета. Например:
- аренда офиса;
- расходы на IT-поддержку;
- логистика;
- HR и подбор персонала;
- маркетинговая поддержка;
- административные накладные расходы.
Выбор объекта отнесения
Затем определяется, на что именно будут относиться эти расходы:
- на продукты;
- на филиалы;
- на проекты;
- на клиентов;
- на бизнес-единицы.
Подбор базы аллокации
На этом этапе выбирается база, которая лучше всего отражает потребление ресурса. Это ключевой момент: если база выбрана формально, вся модель теряет смысл.
Проверка логики и результата
После расчета нужно проверить:
- соответствует ли результат здравому смыслу;
- нет ли резких перекосов;
- объясняется ли распределение фактической операционной логикой;
- совпадают ли выводы с наблюдаемой реальностью бизнеса.
Типичные базы аллокации
Наиболее распространенные базы аллокации:
- часы труда — для расходов, связанных с использованием персонала;
- выручка — для укрупненной оценки коммерческих или общих расходов;
- площадь — для аренды, эксплуатации помещений, коммунальных затрат;
- объем производства — для производственных накладных расходов;
- количество заказов — для логистики, клиентского сервиса, операционных функций.
Важно помнить: универсальной базы не существует. Один и тот же подход не должен автоматически применяться ко всем статьям затрат.
Пример на простом сценарии
Представим, что у компании есть два продукта: А и Б. Общие складские расходы составляют 500 000 рублей в месяц. Если распределить их по выручке, продукт А может получить большую долю затрат просто потому, что продается дороже. Но если фактически продукт Б занимает 70% складской площади и требует больше операций, то распределение по выручке даст искажение.
Корректная аллокация может выглядеть так:
- продукт А использует 30% складской площади;
- продукт Б использует 70% складской площади.
Тогда расходы относятся следующим образом:
- на продукт А — 150 000 рублей;
- на продукт Б — 350 000 рублей.
Такой подход точнее показывает реальную себестоимость и помогает избежать ошибочных выводов о прибыльности.
Когда уместно распределение расходов без сложной аллокации
Не каждой компании нужна детализированная модель. В ряде случаев простое распределение расходов — рациональный выбор.
Небольшой бизнес с простой структурой затрат
Если у компании:
- один или несколько схожих продуктов;
- простая организационная структура;
- небольшая доля косвенных расходов;
- понятная экономика процессов,
то сложная аллокация может быть избыточной.
Оперативные расчеты без глубокой аналитики
Иногда менеджменту нужен быстрый ориентир, а не идеальная точность. Например, для еженедельной оценки подразделений или экспресс-прогноза бюджета можно использовать упрощенное распределение.
Ситуации, где стоимость точности выше пользы
Усложнение модели требует времени, данных, автоматизации и управленческой дисциплины. Если затраты на поддержку системы выше, чем польза от более точного анализа, лучше выбрать простой и прозрачный подход.
Частые ошибки и как не путать два подхода
На практике путаница между аллокацией и распределением расходов возникает регулярно. Ниже — ошибки, которые чаще всего искажают учет.
Подмена терминов
Одна из самых распространенных проблем — одинаковые слова в отчетах при разных процедурах. В одном подразделении «распределение» может означать приблизительное разнесение расходов, а в другом — полноценную аллокацию на основе драйверов.
Чтобы избежать путаницы, в компании нужно закрепить единые определения:
- что считается аллокацией;
- какие правила считаются упрощенным распределением;
- для каких задач применяются оба подхода.
Неверный выбор базы
Если база слабо связана с причиной возникновения затрат, себестоимость искажается. Например, распределять расходы контакт-центра по выручке клиентов — плохая идея, если фактическая нагрузка определяется числом обращений.
Последствия неверной базы:
- переоценка одних направлений;
- недооценка других;
- ошибки в pricing;
- неверная оценка эффективности команд.
Чрезмерная сложность модели
Слишком сложная модель не всегда лучше. Если компания создает десятки уровней аллокации, но не может их поддерживать, учет становится непрозрачным и теряет доверие бизнеса.
Хорошая модель должна быть:
- логичной;
- объяснимой;
- проверяемой;
- устойчивой к изменениям;
- достаточно точной, но не перегруженной.
Отсутствие регулярного пересмотра
Базы и правила нельзя настраивать один раз навсегда. Бизнес меняется:
- запускаются новые продукты;
- меняется структура продаж;
- трансформируются процессы;
- появляются новые каналы;
- растет автоматизация.
Поэтому методику нужно пересматривать регулярно — хотя бы ежеквартально или при существенных изменениях операционной модели.
Какой подход выбрать для задач бизнеса
Выбор между аллокацией и распределением должен зависеть не от моды на «сложную аналитику», а от бизнес-задачи. Ниже — практические рекомендации, которые помогают внедрить подход без методологических ошибок.
Когда достаточно распределения расходов
Используйте распределение расходов, если:
- структура бизнеса проста;
- косвенные расходы невелики;
- решения принимаются на укрупненном уровне;
- нет задачи считать точную прибыльность по каждому объекту;
- важнее скорость, чем аналитическая глубина.
Когда нужна полноценная аллокация затрат
Аллокация нужна, если:
- у компании много продуктов, клиентов или проектов;
- косвенные расходы значительны;
- нужно точно считать себестоимость;
- есть задача по управлению маржинальностью;
- руководство принимает решения по портфелю, ценам и инвестициям на основе аналитики.
Какие вопросы задать перед внедрением методики
Перед выбором подхода рекомендую ответить на четыре вопроса:
- Какие управленческие решения должны поддерживаться этой моделью?
- Какие расходы реально требуют точного отнесения?
- Есть ли данные для выбора корректных драйверов?
- Окупится ли дополнительная точность с точки зрения бизнеса?
Лучшие практики внедрения аллокации затрат
Как консультант по аналитике и управленческому учету, рекомендую действовать поэтапно:
- Начните с самых материальных косвенных расходов. Не пытайтесь сразу аллоцировать все статьи. Сначала берите те затраты, которые сильнее всего влияют на маржинальность.
- Подбирайте базы только с экономической логикой. Если нельзя объяснить, почему база отражает потребление ресурса, ее не стоит использовать.
- Проверяйте модель на бизнес-кейсах. Сравните выводы до и после аллокации по продуктам, клиентам или проектам.
- Не усложняйте архитектуру раньше времени. Лучше простая, стабильная и понятная модель, чем идеальная на бумаге, но неработающая на практике.
- Автоматизируйте расчеты и визуализацию. Ручные модели быстро устаревают, создают ошибки и снижают доверие к данным.
FineBI помогает автоматизировать аллокацию затрат и убрать ручные ошибки
Построить такую модель вручную сложно: нужно собирать данные из разных систем, согласовывать правила, пересчитывать базы аллокации и регулярно обновлять дашборды для финансовой и операционной команды. Building this manually is complex; use FineBI to utilize ready-made templates and automate this entire workflow.
С FineBI компании могут:
- объединять данные из ERP, CRM, Excel и учетных систем;
- настраивать правила аллокации и распределения в единой аналитической среде;
- быстро визуализировать себестоимость, маржинальность и отклонения;
- контролировать затраты по продуктам, подразделениям, клиентам и проектам;
- использовать готовые шаблоны дашбордов для финансовой аналитики.
 templates: Fine Gallery](https://media.finebi.com/strapi/fine_gallery_8031d65fb3.png)
Получите готовые шаблоны дашбордов в Fine Gallery
Если говорить кратко, ответ на вопрос «аллокация затрат это что?» звучит так: это точный способ отнести расходы на тот объект, который действительно их формирует или потребляет. Распределение расходов — более общий и упрощенный инструмент. Ошибка между этими подходами стоит дорого, потому что меняет выводы о рентабельности, эффективности и стратегии бизнеса.
Когда вам нужна не просто отчетность, а надежная основа для управленческих решений, имеет смысл выстраивать аллокацию системно — и сразу на платформе, которая автоматизирует расчеты, контроль и визуализацию.
FAQs
Это отнесение расходов к тому продукту, проекту, подразделению или клиенту, которые реально потребили ресурс. Главная цель — показать экономически обоснованную связь между затратами и объектом учета.